 31
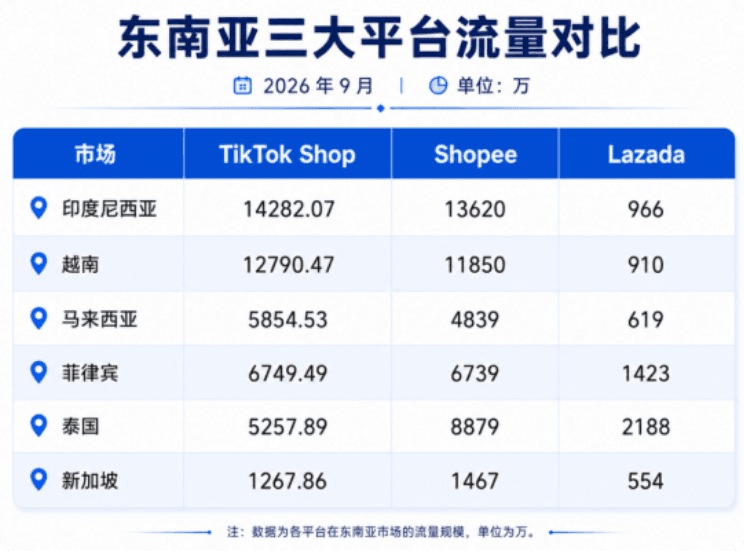
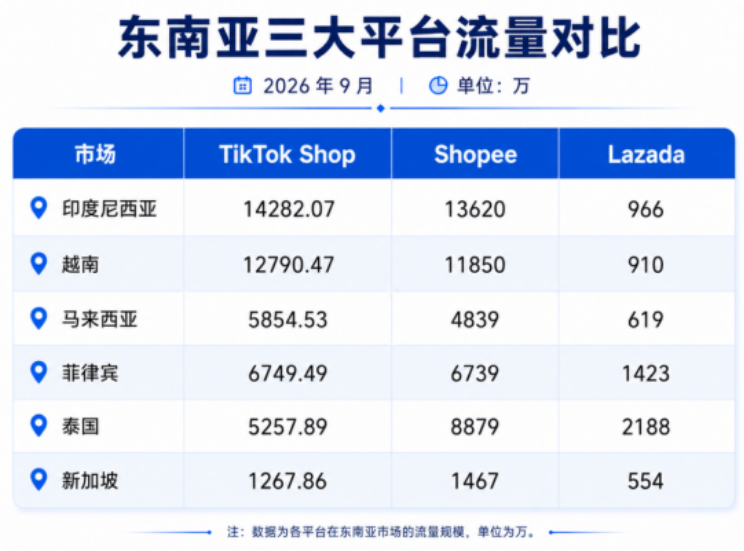
Una imagen comparativa de visitas de septiembre de 2026 circuló durante un tiempo en el círculo del comercio electrónico del Sudeste Asiático.
Datos de monitoreo de terceros muestran que las visitas de TikTok Shop en los cuatro mercados de Indonesia, Vietnam, Malasia y Filipinas superaron las de Shopee; las visitas combinadas de los seis países fueron de aproximadamente 462 millones, alcanzando el 97.5% de Shopee.
Solo mirando esta imagen, es realmente fácil que surja la intuición de que “está a punto de cambiar el orden de los puestos”.
Pero si se ponen “tráfico” y “transacciones” sobre la misma mesa, el panorama se vuelve mucho más sobrio.
Fuente de la imagen: Internet
El informe “Informe de comercio electrónico del Sudeste Asiático 2026” de Momentum Works muestra que en 2025 Shopee seguía ocupando el 53% del GMV del comercio electrónico de plataformas del Sudeste Asiático; incluso sumando Tokopedia, que controla, el tamaño total de TikTok Shop solo llegaba a cerca del 65.7% de Shopee.
Por cada 100 dólares transaccionados, alrededor de 53 dólares van al bolsillo de Shopee; esta proporción no fue reescrita por un gráfico de visitas.
Lo que merece más atención es que Shopee no defendió esta posición “viviendo de las rentas”. En los datos del segundo trimestre de 2026 divulgados por Sea, el GMV total de Shopee alcanzó 38.3 mil millones de dólares, un crecimiento interanual del 28.4%, y el volumen de pedidos fue de 4.2 mil millones, un crecimiento interanual del 27.5%.
Una plataforma que ya tiene un volumen enorme sigue creciendo a una velocidad cercana al treinta por ciento, lo que indica que su base principal todavía tiene tracción. La velocidad de persecución de TikTok Shop es ciertamente mayor, pero entre “velocidad de persecución” y “haber alcanzado” todavía media una distancia de todo un conjunto de capacidades transaccionales.
Fuente de la imagen: Internet
Dos rutas de contenido hacen dos cosas no exactamente iguales.
La base de TikTok Shop es “el contenido antes que la compra”. El usuario originalmente solo estaba deslizando videos y viendo transmisiones en vivo; un producto entra en su campo de visión en cierto instante, se despierta el interés, hace clic en el enlace y completa la compra.
Este camino no requiere que el usuario primero tenga claro qué quiere comprar; el producto completa la mayor parte del trabajo de persuasión en la etapa de “descubrimiento”. TikTok Shop divulgó que, en 2025, el número de creadores afiliados que participaron en ventas en vivo en el mercado vietnamita se duplicó, y el número de videos cortos con enlaces de compra creció un 45% interanual. La densidad de creadores en el lado de la oferta está aumentando rápidamente; el contenido es su entrada de tráfico más natural.
El contenido de Shopee, en cambio, “crece sobre los estantes”.
Cuando el usuario abre Shopee, la mayoría de las veces ya tiene una intención de compra relativamente clara; buscar, comparar precios y hacer el pedido es un camino más corto. Las transmisiones en vivo y los videos cortos de Shopee añaden una capa de entrada de “descubrimiento” junto a este camino existente, en lugar de abrir otro camino.
Fuente de la imagen: Internet
La diferencia entre las dos rutas no está en quién es más “avanzado”, sino en que las cartas que cada uno tiene en la mano son distintas.
TikTok Shop tiene en la mano tráfico de contenido y ecosistema de creadores; lo que necesita completar son capacidades de “enlace posterior” como búsqueda, centro comercial, cumplimiento y posventa.
Y de hecho las está completando: lanzó un Shopping Center independiente en Tailandia para recibir búsquedas activas, y en mercados como Singapur impulsa Shop Mall para introducir tiendas insignia de marcas; en Vietnam, el proyecto logístico dentro del ecosistema TikTok alcanza una inversión de 980 millones de dólares, con una capacidad anual planificada de procesamiento de pedidos de entre 1000 y 2000 millones.
La dirección es clara: extender la capacidad de “lo veo y lo compro” hacia “también puedo buscar si quiero, y si compro puede llegar de forma segura”.
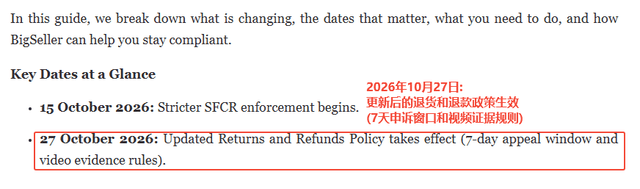
Fuente de la imagen: bigseller
La lectura precisa de este panorama competitivo actual no es “quién va a ganar”, sino que ambas plataformas están entrando en los terrenos en los que la otra es más fuerte.
TikTok Shop abrió una puerta con tráfico de contenido, pero la escala transaccional detrás de la puerta sigue siendo liderada por Shopee; Shopee defendió su posición con la escala de transacciones, pero la disputa por las entradas de tráfico se está volviendo más intensa.
La distancia entre ir por delante en visitas y ir por delante en GMV es exactamente el lugar donde ambas plataformas tendrán que ponerse al día por su cuenta a continuación. Quien primero haga más fluida toda la cadena “desde ver hasta comprar” será más probable que ocupe una posición más cómoda en el crecimiento incremental de la siguiente etapa.