 74
En 2026, le chiffre d'affaires du commerce électronique indonésien devrait atteindre 710 milliards de dollars, ce qui en fait le plus grand marché d'e-commerce d'Asie du Sud-Est. Les vendeurs qui opèrent sur ce marché font face à un nouveau dispositif de prélèvement : les plateformes retiennent et reversent l'impôt sur le revenu des vendeurs.
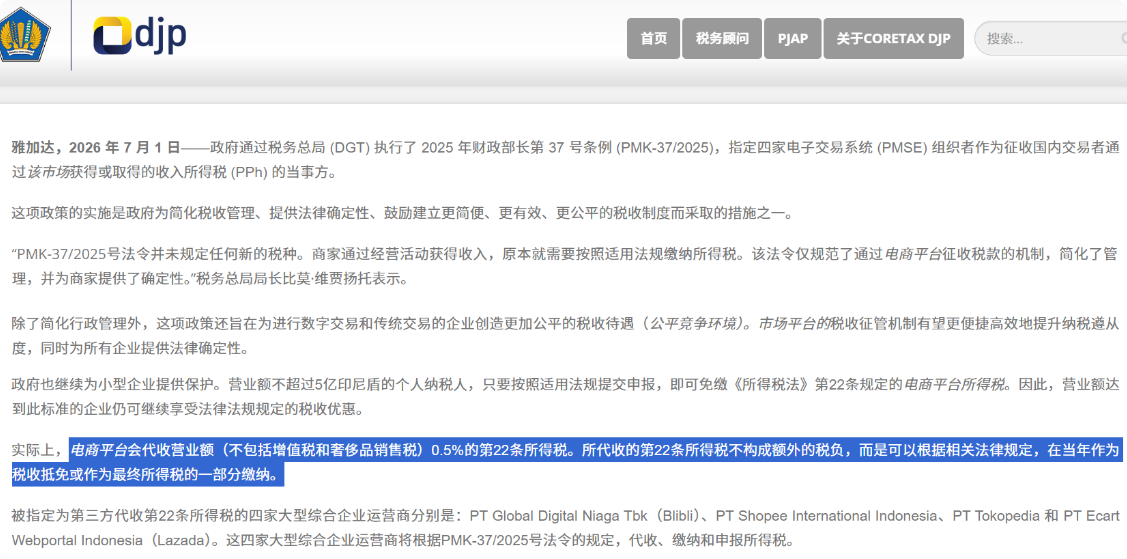
La base de cette politique est le règlement n° 37 de 2025 du ministère indonésien des Finances, qui désigne les quatre plateformes Shopee, Tokopedia, Lazada et Blibli comme agents de retenue, chargés de prélever 0,5 % du chiffre d'affaires des transactions des vendeurs au titre de l'impôt sur le revenu PPh article 22, la base d'imposition étant le revenu brut, hors TVA.
En bref, il ne s'agit pas d'un nouvel impôt, mais d'un transfert de l'impôt que les vendeurs devaient déclarer et payer eux-mêmes, désormais directement prélevé par la plateforme au moment du règlement.
Cela semble assez raisonnable, mais cette taxe a suivi un chemin très tortueux entre son adoption et son application.
Source de l'image : finance.yahoo
Trois reports pour une loi fiscale
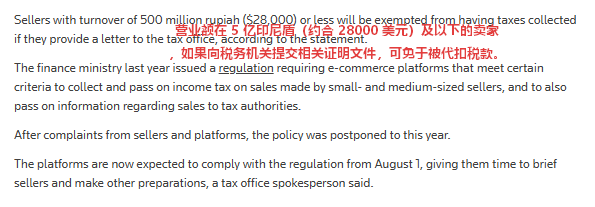
Cette politique a été inscrite dans un règlement du ministère des Finances en juillet 2025 et devait initialement entrer en vigueur le 1er août 2026.
Selon plusieurs médias, le système de retenue a effectivement été brièvement mis en ligne le 1er août, et les versements de certains vendeurs ont été réduits. Mais quatre jours plus tard seulement, le ministre des Finances de l'époque, Purbaya, a annoncé sa suspension, au motif que la croissance économique et la consommation devaient encore être observées — à l'époque, la croissance du PIB indonésien au deuxième trimestre avait chuté de 5,61 % au premier trimestre à 5,29 %, et les autorités craignaient que le nouvel impôt ne pèse davantage sur le pouvoir d'achat.
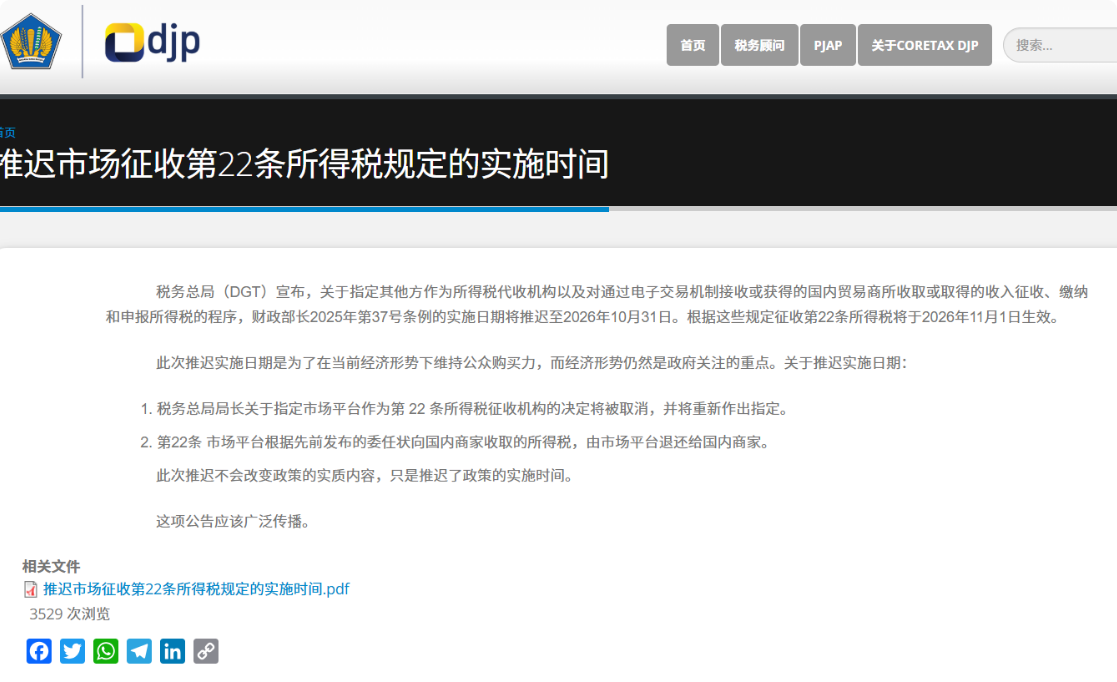
L'administration fiscale a ensuite annoncé que les taxes déjà prélevées seraient remboursées aux vendeurs et que l'application était reportée au 1er novembre. À la mi-septembre, le directeur général des impôts a un temps évoqué le 1er octobre, tandis que l'association du commerce électronique a publiquement demandé un report à 2027, estimant que les systèmes du secteur n'étaient pas encore prêts.
Finalement, la date d'application a été de nouveau fixée au 1er novembre. Les multiples reports d'une loi fiscale reflètent la nécessité de trouver un équilibre entre reprise économique et recouvrement fiscal.
Source de l'image : pajak
Pourquoi les plateformes sont-elles chargées de prélever ?
Le marché indonésien du commerce électronique est très concentré. Selon les statistiques de Momentum Works, Shopee représente 54 % du volume de transactions du commerce électronique sur plateformes en Indonésie, TikTok Shop et Tokopedia réunis 38 %, et Lazada 6 %.
Les deux premiers réunis détiennent plus de 90 % de part de marché, ce qui signifie que les transactions sont fortement concentrées sur quelques plateformes. Les vendeurs sont dispersés dans tout le pays, mais les plateformes détiennent l'enregistrement de chaque transaction et traitent chaque paiement.
Intégrer la retenue à la source dans l'étape de règlement est bien plus efficace que de faire courir des millions de petits vendeurs chacun aux bureaux des impôts pour déclarer. Tokopedia est contrôlé par TikTok, filiale de ByteDance, Shopee est adossé au groupe singapourien Sea, Lazada appartient à Alibaba, et Blibli est une plateforme locale indonésienne.
En confiant à ces plateformes la fonction de retenue fiscale, le gouvernement les transforme de simples places de marché en terminaux d'exécution de la fiscalité locale.
Source de l'image : pajak
Qu'est-ce qui préoccupe réellement les vendeurs ?
Le chiffre de 0,5 % n'est pas élevé en soi. Le problème réside dans sa nature et son rythme.
Cette taxe a la nature d'un acompte, déductible lors du règlement fiscal de fin d'année, et ne devrait donc pas, en théorie, augmenter la charge fiscale. Mais elle modifie bel et bien le rythme de trésorerie des vendeurs. Un vendeur réalisant 10 millions de yuans de ventes annuelles verra chaque paiement réduit d'abord de 0,5 %, et cet argent ne pourra être récupéré ou déduit qu'au moment du règlement de l'année suivante, ce qui équivaut à plus de six mois de fonds de roulement immobilisés sans intérêt.
Pour les vendeurs à faible marge dont la marge nette n'est que d'environ 5 %, une charge fiscale de 0,5 % du chiffre d'affaires équivaut à 10 % du bénéfice. Les commissions des plateformes, les frais logistiques et les dépenses marketing s'étant déjà accumulés, ces 0,5 % ressortent particulièrement nettement dans le compte de résultat.
La politique prévoit toutefois une exception. Les vendeurs individuels dont le chiffre d'affaires annuel ne dépasse pas 500 millions de roupies indonésiennes peuvent soumettre une déclaration à la plateforme pour être exemptés de la retenue. Mais l'exemption doit être demandée activement, et les boutiques qui ne soumettent pas de déclaration se verront appliquer la retenue par défaut par le système. En outre, l'administration fiscale indonésienne a clairement indiqué que la pratique consistant, pour un même vendeur, à ouvrir plusieurs boutiques sur plusieurs plateformes et à maintenir le chiffre d'affaires de chaque boutique sous 500 millions n'était plus valable : les autorités fiscales agrégeront le chiffre d'affaires global d'un même contribuable pour en juger.
Source de l'image : Reuters
La logique de croissance est en train de changer
Le marché indonésien du commerce électronique continue de croître, mais la logique de cette croissance n'est plus la même qu'il y a quelques années.
L'époque où il suffisait d'écouler des stocks en volume pour gagner de l'argent est en train de passer ; les règles de règlement des plateformes, les coûts de conformité fiscale et la gestion des flux de trésorerie, des aspects autrefois peu pris en compte, deviennent des variables clés qui déterminent si un vendeur peut continuer à exercer durablement sur ce marché.
Pour les vendeurs qui ont déjà créé une société locale en Indonésie, il est nécessaire de confirmer au plus vite s'ils entrent dans le champ de la retenue à la source ; pour les vendeurs individuels dont le chiffre d'affaires annuel est inférieur à 500 millions de roupies indonésiennes, soumettre spontanément une déclaration d'exemption est une action possible dès maintenant. Les règles sont déjà claires ; il ne reste plus qu'à s'y adapter.