 38
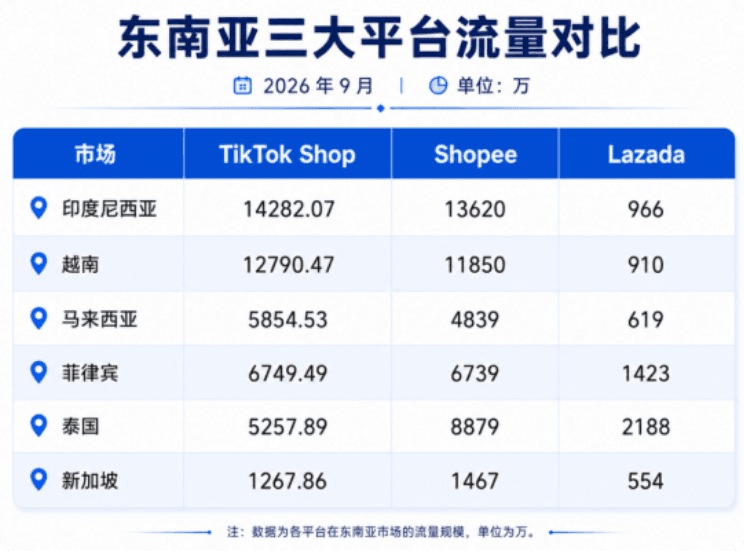
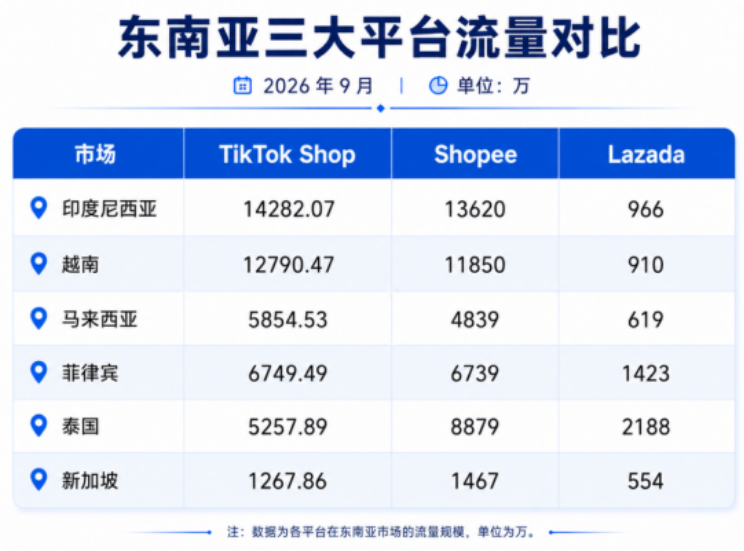
Une infographie comparative du trafic de septembre 2026 a circulé un temps dans le milieu de l’e-commerce en Asie du Sud-Est.
Les données de surveillance de tiers montrent que le trafic de TikTok Shop sur les marchés indonésien, vietnamien, malaisien et philippin a dépassé celui de Shopee, le trafic cumulé des six pays atteignant environ 462 millions de visites, soit 97,5 % de celui de Shopee.
À ne regarder que cette image, il est en effet facile d’avoir l’intuition d’un « changement de leadership imminent ».
Mais si l’on met le « trafic » et les « transactions » sur la même table, le tableau devient beaucoup plus calme.
Source de l’image : Internet
Le rapport « E-commerce en Asie du Sud-Est 2026 » de Momentum Works montre qu’en 2025, Shopee occupait encore 53 % du GMV du commerce électronique de plateforme en Asie du Sud-Est, et que TikTok Shop, même en y ajoutant Tokopedia qu’il contrôle, n’atteignait au total qu’environ 65,7 % de Shopee.
Pour chaque 100 dollars de transaction, environ 53 dollars vont dans la poche de Shopee, et cette proportion n’a pas été réécrite par un graphique de trafic.
Ce qui mérite davantage d’attention, c’est que Shopee n’a pas conservé cette position en « vivant sur ses acquis ». Dans les données du deuxième trimestre 2026 publiées par Sea, le GMV global de Shopee a atteint 38,3 milliards de dollars, en hausse de 28,4 % sur un an, avec 4,2 milliards de commandes, en hausse de 27,5 % sur un an.
Une plateforme déjà très volumineuse qui continue de croître à près de 30 % montre que sa base reste attractive. La vitesse de rattrapage de TikTok Shop est certes plus rapide, mais entre « vitesse de rattrapage » et « avoir rattrapé », il reste toute la distance d’un ensemble de capacités transactionnelles.
Source de l’image : Internet
Deux parcours de contenu, deux choses assez différentes.
Le socle de TikTok Shop, c’est « le contenu avant l’achat ». L’utilisateur faisait au départ défiler des vidéos, regardait des diffusions en direct, un produit entre dans son champ de vision à un moment donné, l’intérêt est suscité, il clique sur le lien et finalise l’achat.
Cette voie ne demande pas à l’utilisateur d’avoir d’abord décidé quoi acheter : le produit accomplit une grande partie du travail de persuasion dès l’étape de « découverte ». TikTok Shop a indiqué qu’en 2025, au Vietnam, le nombre de créateurs affiliés participant à la vente en direct a doublé, et que le nombre de vidéos courtes comportant un lien d’achat avait augmenté de 45 % sur un an. La densité de créateurs côté offre augmente rapidement, et le contenu est son point d’entrée de trafic le plus naturel.
Le contenu de Shopee, lui, « pousse sur les rayons ».
Lorsqu’un utilisateur ouvre Shopee, il a le plus souvent déjà une intention d’achat relativement claire ; rechercher, comparer les prix et commander est un parcours plus court. Les diffusions en direct et les vidéos courtes de Shopee ajoutent une couche d’entrée par la « découverte » à côté de ce parcours existant, plutôt que de créer une autre voie.
Source de l’image : Internet
La différence entre les deux voies ne tient pas à laquelle serait plus « avancée », mais aux cartes que chacune tient en main.
TikTok Shop a en main le trafic de contenu et l’écosystème de créateurs ; ce qu’il doit compléter, ce sont les capacités de « chaîne aval » : recherche, place de marché, exécution des commandes, service après-vente.
Il est d’ailleurs en train de le compléter : en Thaïlande, il a lancé un Shopping Center indépendant pour recevoir la recherche active ; à Singapour et sur d’autres marchés, il promeut Shop Mall pour attirer des boutiques phares de marques ; au Vietnam, le projet logistique de l’écosystème TikTok a atteint un investissement de 980 millions de dollars, avec une capacité annuelle de traitement prévue entre 1 et 2 milliards de commandes.
La direction est claire : étendre la capacité de « acheter en voyant » vers « pouvoir aussi chercher ce que l’on veut et recevoir sa commande de manière fiable après achat ».
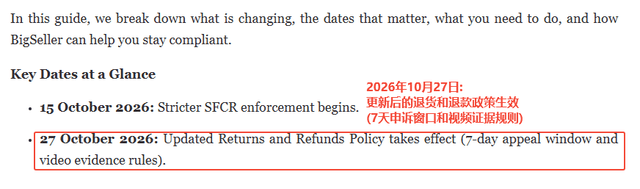
Source de l’image : bigseller
La lecture correcte de ce paysage concurrentiel actuel n’est pas « qui va gagner », mais que les deux plateformes entrent dans les territoires où l’autre est plus doué.
TikTok Shop a ouvert une porte avec le trafic de contenu, mais le volume transactionnel derrière cette porte reste mené par Shopee ; Shopee a défendu sa position par le volume des transactions, mais la bataille pour les points d’entrée de trafic devient plus intense.
La distance entre être en tête du trafic et être en tête du GMV est précisément l’endroit où les deux plateformes devront chacune combler leurs lacunes. Celle qui saura d’abord rendre plus fluide toute la chaîne « du voir à l’acheter » aura plus de chances de prendre une position plus confortable dans la croissance de la prochaine étape.