 25
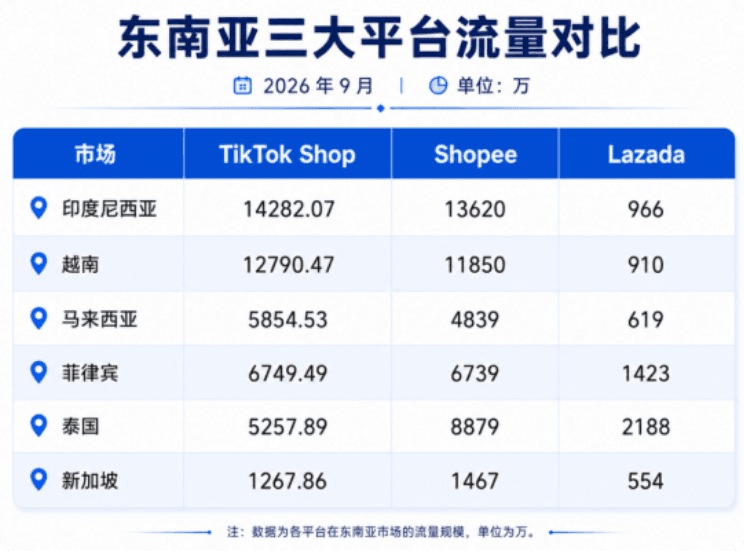
Nel settembre 2026, un grafico comparativo delle visite ha circolato per un po' negli ambienti dell'e-commerce del Sud-est asiatico.
I dati di monitoraggio di terze parti mostrano che TikTok Shop ha superato Shopee per visite in quattro mercati — Indonesia, Vietnam, Malaysia e Filippine — con circa 462 milioni di visite complessive nei sei Paesi, pari al 97,5% di Shopee.
Guardando solo questo grafico, è davvero facile avere l'impressione che il cambio di gerarchia sia imminente.
Ma se si mettono 'traffico' e 'transazioni' sullo stesso tavolo, il quadro diventa molto più sobrio.
Fonte immagine: rete
Il rapporto di Momentum Works 'Rapporto 2026 sull'e-commerce nel Sud-est asiatico' mostra che nel 2025 Shopee deteneva ancora il 53% del GMV dell'e-commerce di piattaforma nel Sud-est asiatico, mentre TikTok Shop, anche sommando Tokopedia che controlla, raggiungeva complessivamente solo circa il 65,7% di Shopee.
Per ogni 100 dollari di transazioni, circa 53 dollari finiscono nelle tasche di Shopee, e questa proporzione non è stata riscritta da un grafico sulle visite.
Ancora più degno di nota è che Shopee non ha difeso questa posizione vivendo di rendita. Nei dati del secondo trimestre 2026 divulgati da Sea, il GMV complessivo di Shopee ha raggiunto 38,3 miliardi di dollari, +28,4% su base annua, con 4,2 miliardi di ordini, +27,5% su base annua.
Una piattaforma già di grandi dimensioni che cresce ancora a quasi il 30% mostra che la sua base continua ad avere capacità di attrazione. La velocità di inseguimento di TikTok Shop è davvero maggiore, ma tra 'velocità di inseguimento' e 'aver raggiunto' c'è ancora la distanza di un intero insieme di capacità transazionali.
Fonte immagine: rete
Due percorsi di contenuto, due cose non proprio uguali.
La base di TikTok Shop è 'il contenuto prima dello shopping'. L'utente stava semplicemente scorrendo video o guardando live, un prodotto entra nel suo campo visivo in un certo momento, l'interesse viene stimolato, clicca sul link e completa l'acquisto.
Questo percorso non richiede che l'utente sappia già cosa vuole comprare: il prodotto completa gran parte del lavoro di persuasione nella fase di 'scoperta'. TikTok Shop ha dichiarato che nel 2025 nel mercato vietnamita il numero di creator affiliati che partecipano al live commerce è raddoppiato, e il numero di video brevi con link di acquisto è cresciuto del 45% su base annua. La densità di creator dal lato dell'offerta aumenta rapidamente; il contenuto è il suo canale di traffico più naturale.
Il contenuto di Shopee, invece, 'cresce sugli scaffali'.
Quando gli utenti aprono Shopee, il più delle volte hanno già un'intenzione di acquisto relativamente chiara: cercare, confrontare i prezzi e ordinare è un percorso più breve. Il live e i video brevi di Shopee aggiungono un livello di ingresso alla 'scoperta' accanto a questo percorso esistente, invece di aprire un'altra strada.
Fonte immagine: rete
La differenza tra i due percorsi non sta in chi sia più 'avanzato', ma nelle carte diverse che ciascuno ha in mano.
TikTok Shop ha in mano il traffico da contenuti e l'ecosistema dei creator; ciò che deve colmare sono le capacità della 'fase a valle': ricerca, centro commerciale, evasione degli ordini e post-vendita.
E sta effettivamente colmando: in Thailandia ha lanciato uno Shopping Center indipendente per accogliere la ricerca attiva, in mercati come Singapore ha introdotto Shop Mall per attirare flagship store dei brand; in Vietnam, il progetto logistico nell'ecosistema TikTok ha investimenti per 980 milioni di dollari, con una capacità annua pianificata di gestione ordini tra 1 e 2 miliardi di ordini.
La direzione è chiara: estendere la capacità di 'comprare appena lo vedi' verso 'puoi anche cercare ciò che vuoi e, se compri, arriva in modo affidabile'.
Fonte immagine: bigseller
Il modo accurato di leggere l'attuale scenario competitivo non è 'chi vincerà', ma che entrambe le piattaforme stanno entrando nei territori in cui l'altra è più forte.
TikTok Shop ha aperto una porta con il traffico da contenuti, ma il volume di transazioni dietro quella porta è ancora guidato da Shopee; Shopee ha difeso la propria posizione con il volume delle transazioni, ma la lotta per le porte d'ingresso del traffico sta diventando più intensa.
La distanza tra essere in testa per visite ed essere in testa per GMV è esattamente lo spazio in cui le due piattaforme dovranno colmare ciascuna le proprie lacune nel prossimo periodo. Chi riuscirà prima a rendere più fluida l'intera catena 'dal vedere al comprare' avrà più probabilità di conquistare una posizione più comoda nella crescita incrementale della fase successiva.