 34
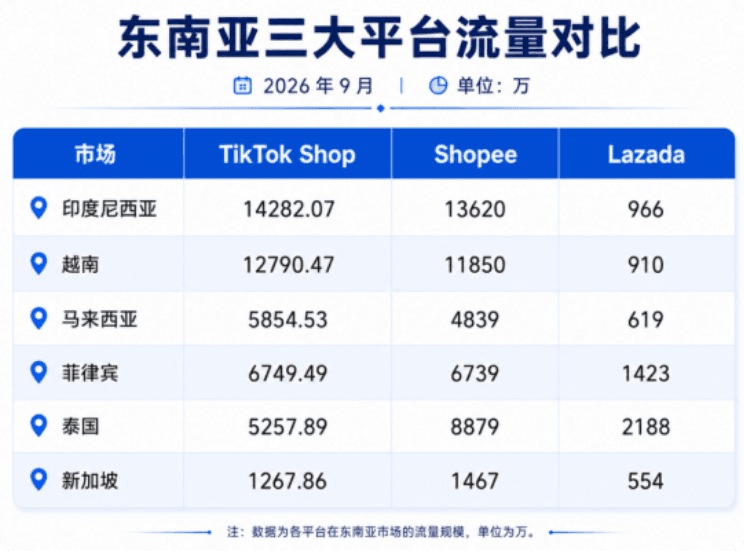
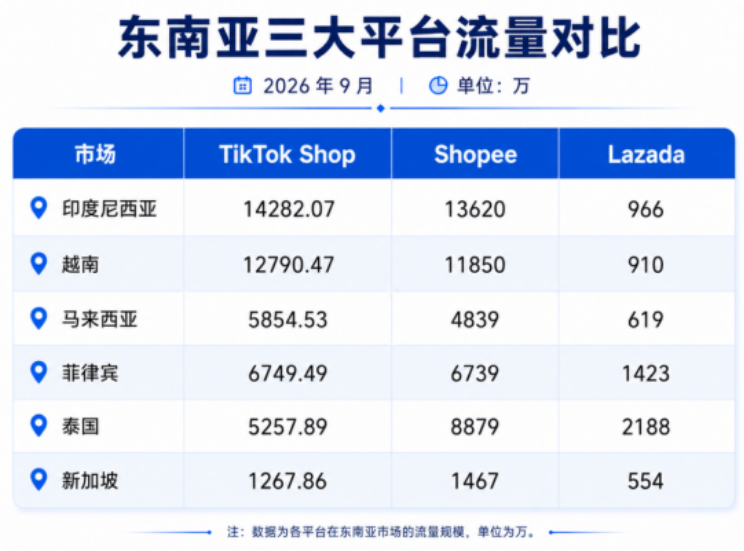
2026年9月のアクセス数比較グラフが、東南アジアのEC業界でしばらく話題になっていた。
第三者モニタリングデータによると、TikTok Shopはインドネシア、ベトナム、マレーシア、フィリピンの4市場でアクセス数がShopeeを上回り、6カ国合計のアクセス数は約4億6,200万回で、Shopeeの97.5%に達した。
この図だけを見ると、確かに「まもなく順位が入れ替わる」という直感を抱きやすい。
ただし「流量」と「成約」を同じテーブルに載せると、その光景はずっと冷静になる。
画像の出典:ネット
Momentum Worksの「2026年東南アジアEコマースレポート」によると、2025年もShopeeは東南アジアのプラットフォーム型EコマースGMVの53%を占め、TikTok Shopは同社が掌握するTokopediaを加えても、合計規模はShopeeの約65.7%にとどまった。
100ドルの取引ごとに約53ドルがShopeeの懐に入り、この比率は1枚のアクセス数グラフによって書き換えられることはなかった。
より注目すべきは、Shopeeがこれまでの実績にあぐらをかいてこの地位を守ったわけではないという点だ。Seaが開示した2026年第2四半期のデータでは、Shopeeの全体GMVは383億ドルに達し、前年同期比28.4%増、注文数は42億件で、前年同期比27.5%増となった。
すでに規模の大きいプラットフォームがなお3割近い成長率で伸びているということは、その基盤には依然として牽引力があることを示している。TikTok Shopの追い上げは確かに速いが、「追い上げの速さ」と「追いついた」の間には、なお取引能力一式分の距離がある。
画像元:ネット
2つのコンテンツパスは、少しずつ異なる2つのことをしている。
TikTok Shopの根幹は、「コンテンツがショッピングに先行する」ことにある。ユーザーはもともと動画をスクロールし、ライブ配信を見ているだけだったが、ある瞬間に商品が視野に入り、興味をかき立てられ、リンクをクリックして購入を完了する。
この道筋では、ユーザーが事前に何を買うかを考えておく必要はなく、商品は「発見」の段階で説得作業の大半が完了する。TikTok Shopが明らかにしたところによると、2025年のベトナム市場でライブコマースに参加するアフィリエイトクリエイターの数は2倍になり、ショッピングリンクを付けたショート動画の数は前年比45%増となった。供給側のクリエイター密度は急速に上昇しており、コンテンツは最も自然なトラフィックの入口となっている。
Shopeeのコンテンツは「商品棚に生えている」ものだ。
ユーザーがShopeeを開くとき、ほとんどの場合すでに比較的明確な購買意図を持っており、検索、価格比較、注文はより短い導線だ。Shopeeがライブ配信やショート動画に取り組むのは、この既存の導線のそばに「発見」の入口を一つ加えることであって、別の道を切り開くことではない。
画像元:ネット
二つの経路の違いは、どちらがより「先進的」かにあるのではなく、それぞれが手に握っているカードが異なることにある。
TikTok Shopが持っているのはコンテンツトラフィックとクリエイターエコシステムであり、補う必要があるのは検索、モール、フルフィルメント、アフターサービスといった「後段のリンク」の能力だ。
それも確かに補っている。タイでは独立したShopping Centerを立ち上げて能動的検索を受け止め、シンガポールなどの市場ではShop Mallを展開してブランド旗艦店を導入している。ベトナムでは、TikTokエコシステム下の物流プロジェクトの投資規模が9.8億米ドルに達し、計画中の年間注文処理能力は10億~20億件になる。
方向性は明確だ。「見かけたらすぐ買う」能力を、「検索したいときに検索でき、買った後は確実に届く」方向へ広げていく。
画像元:bigseller
目下のこの競争図式を正確に読み解くなら、「誰が勝つのか」ではなく、二つのプラットフォームが互いに相手がより得意とする領域へ入り込みつつあるということだ。
TikTok Shopはコンテンツ流量で扉をこじ開けたが、その扉の先にある取引規模では依然としてShopeeがリードしている;Shopeeは取引規模で陣地を守り抜いたが、トラフィック導入口の争奪戦はより激しくなっている。
訪問数リードとGMVリードの間にあるその距離こそ、両プラットフォームが今後それぞれ補っていくべきポイントだ。誰が先に「見ることから買うことまで」の一連の導線をよりスムーズにできるかが、次の段階の増分においてより有利な位置を占められるかを左右する。