 27
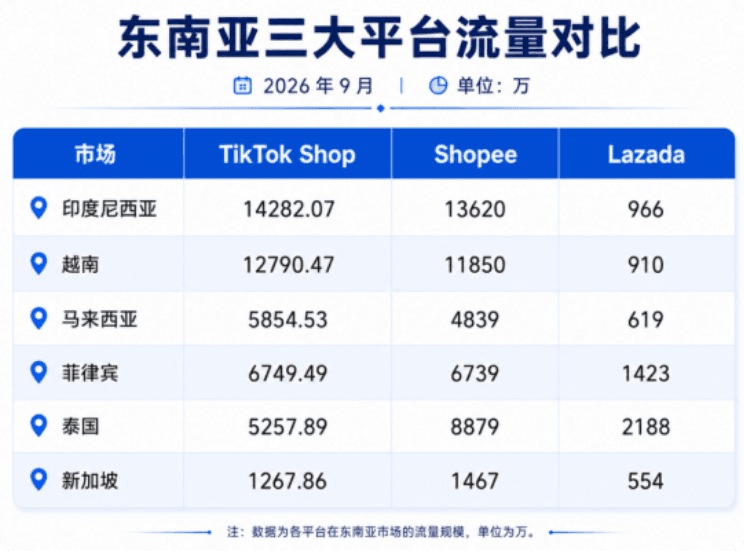
Ein Vergleichsdiagramm der Zugriffszahlen von September 2026 machte eine Zeit lang die Runde in der südostasiatischen E-Commerce-Szene.
Daten von Drittanbietern zeigen, dass TikTok Shop in den vier Märkten Indonesien, Vietnam, Malaysia und Philippinen bei den Zugriffszahlen Shopee übertraf; die sechs Länder zusammen kamen auf etwa 462 Millionen Zugriffe, was 97,5 % von Shopee entspricht.
Betrachtet man nur dieses Diagramm, entsteht tatsächlich leicht die Intuition, dass ein Wechsel der Rangordnung bevorsteht.
Doch wenn man Traffic und Umsatz an denselben Tisch setzt, wird das Bild deutlich nüchterner.
Bildquelle: Internet
Der Bericht „E-Commerce in Südostasien 2026“ von Momentum Works zeigt, dass Shopee 2025 weiterhin 53 % des GMV im südostasiatischen Plattform-E-Commerce hielt; TikTok Shop erreichte selbst zusammen mit dem von ihm kontrollierten Tokopedia nur etwa 65,7 % von Shopee.
Von jeweils 100 US-Dollar Umsatz landen etwa 53 US-Dollar in Shopees Tasche; dieses Verhältnis wurde durch ein Zugriffszahlen-Diagramm nicht verändert.
Bemerkenswerter ist, dass Shopee diese Position nicht durch Ausruhen auf alten Erfolgen hielt. In den von Sea veröffentlichten Daten für das zweite Quartal 2026 erreichte Shopee ein Gesamt-GMV von 38,3 Milliarden US-Dollar, ein Plus von 28,4 % im Jahresvergleich, bei 4,2 Milliarden Bestellungen, ein Plus von 27,5 %.
Eine Plattform, die bereits ein großes Volumen hat und noch mit fast 30 % wächst, zeigt, dass ihre Basis weiterhin Zugkraft besitzt. TikTok Shop holt zwar schneller auf, aber zwischen Aufholgeschwindigkeit und aufgeholt liegt noch die Distanz einer ganzen Reihe von Transaktionsfähigkeiten.
Bildquelle: Internet
Zwei Content-Pfade verfolgen zwei recht unterschiedliche Dinge.
TikTok Shops Grundlage ist Content vor dem Einkauf. Nutzer scrollen ursprünglich nur durch Videos und schauen Livestreams, ein Produkt gerät in einem Moment ins Blickfeld, das Interesse wird geweckt, sie klicken auf den Link und schließen den Kauf ab.
Dieser Weg verlangt nicht, dass Nutzer vorher wissen, was sie kaufen wollen; das Produkt erledigt einen Großteil der Überzeugungsarbeit bereits in der Phase der Entdeckung. TikTok Shop gab bekannt, dass 2025 auf dem vietnamesischen Markt die Zahl der am Live-Commerce beteiligten Affiliate-Creator sich verdoppelte und die Zahl der Kurzvideos mit Shopping-Links im Jahresvergleich um 45 % stieg. Die Creatordichte auf der Angebotsseite steigt schnell; Content ist sein natürlichster Traffic-Einstieg.
Shopees Content hingegen ist auf dem Regal gewachsen.
Wenn Nutzer Shopee öffnen, haben sie meist schon eine relativ klare Kaufabsicht; Suchen, Preisvergleiche und Bestellen sind ein kürzerer Weg. Shopee betreibt Livestreams und Kurzvideos, um neben diesem bestehenden Weg eine zusätzliche Ebene des Entdeckens einzufügen, statt einen anderen Weg aufzumachen.
Bildquelle: Internet
Der Unterschied zwischen den beiden Wegen liegt nicht darin, wer fortschrittlicher ist, sondern darin, dass jeder andere Karten in der Hand hält.
TikTok Shop hat Content-Traffic und ein Creator-Ökosystem in der Hand; nachholen muss es Fähigkeiten in der hinteren Kette wie Suche, Shopping-Mall, Fulfillment und Kundenservice.
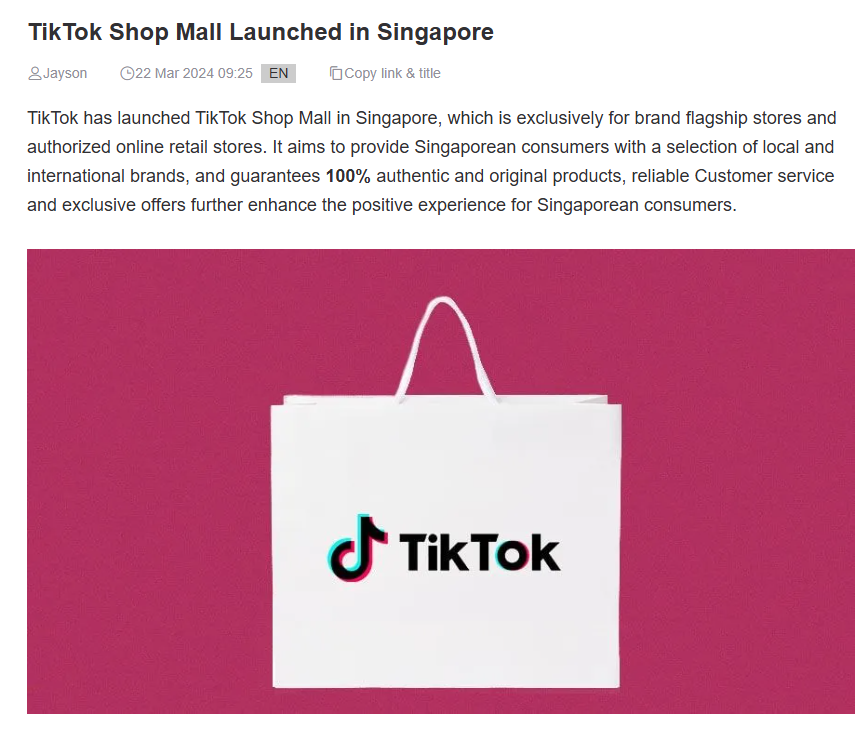
Es holt tatsächlich auf: In Thailand wurde ein eigenständiges Shopping Center eingeführt, um aktive Suche abzufangen; in Märkten wie Singapur wurde Shop Mall eingeführt, um Marken-Flagship-Stores zu integrieren; in Vietnam erreicht das Investitionsvolumen des Logistikprojekts unter dem TikTok-Ökosystem 980 Millionen US-Dollar, und die geplante jährliche Auftragsabwicklungskapazität liegt zwischen 1 und 2 Milliarden Bestellungen.
Die Richtung ist klar: die Fähigkeit des beim Scrollen sehen und sofort kaufen in Richtung auch suchen können und nach dem Kauf zuverlässig beliefert werden auszubauen.
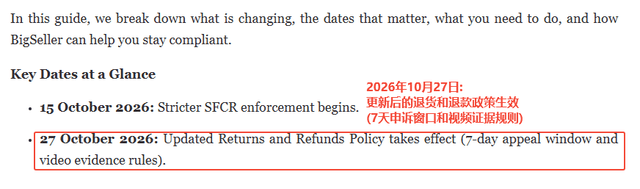
Bildquelle: bigseller
Die richtige Lesart dieses Wettbewerbsbildes ist derzeit nicht Wer wird gewinnen, sondern dass beide Plattformen in Bereiche eintreten, in denen die jeweils andere stärker ist.
TikTok Shop hat mit Content-Traffic eine Tür aufgestoßen, aber das Transaktionsvolumen hinter dieser Tür wird weiterhin von Shopee angeführt; Shopee hat mit seinem Transaktionsvolumen das Feld gehalten, doch der Kampf um Traffic-Einstiege wird intensiver.
Die Distanz zwischen führenden Zugriffszahlen und führendem GMV ist genau der Bereich, in dem beide Plattformen als Nächstes jeweils nachlegen müssen. Wer zuerst die gesamte Kette von vom Sehen zum Kaufen reibungsloser gestaltet, hat eher die Chance, in der nächsten Wachstumsphase eine komfortablere Position einzunehmen.