 69
En 2026, se prevé que el volumen de transacciones del mercado de comercio electrónico de Indonesia alcance los 71.000 millones de dólares, el mayor mercado de comercio electrónico del Sudeste Asiático. Los vendedores que hacen negocios en este mercado se enfrentan a un nuevo mecanismo de recaudación: la plataforma retiene y paga el impuesto sobre la renta de los vendedores.
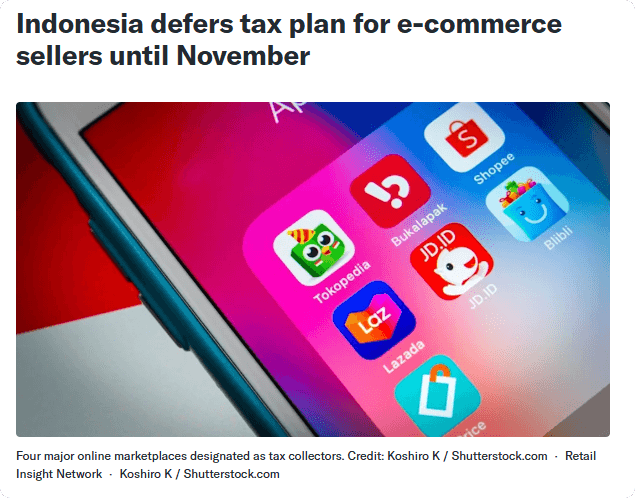
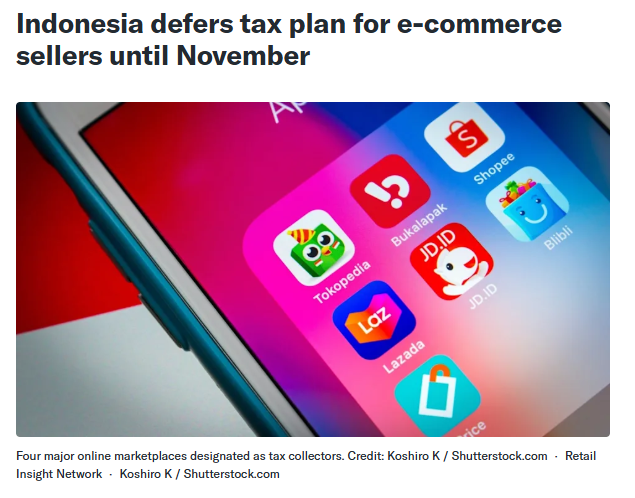
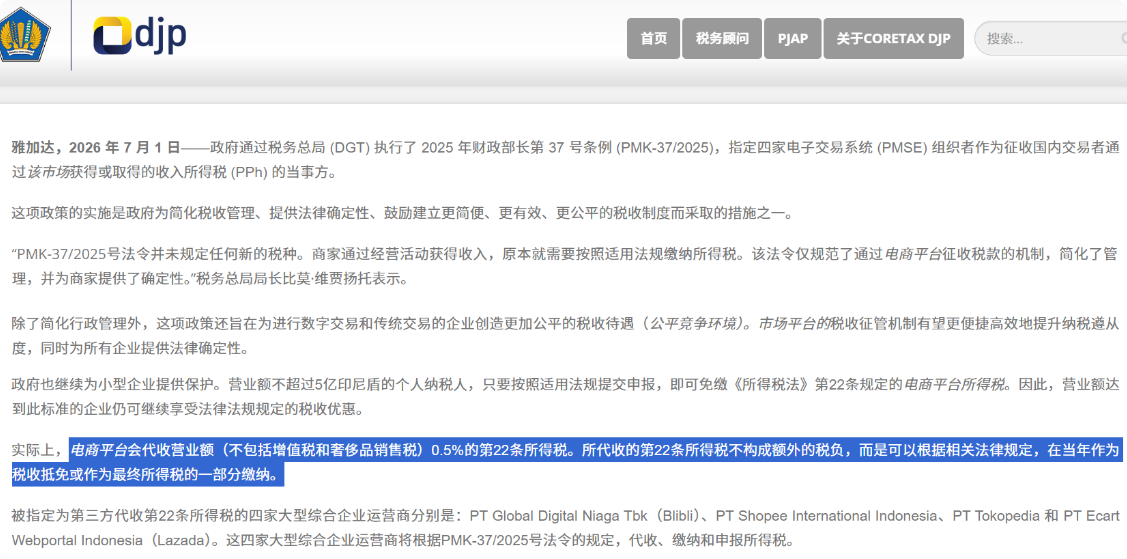
La base de la política es el Reglamento n.º 37 de 2025 del Ministerio de Finanzas de Indonesia, que designa a las cuatro plataformas Shopee, Tokopedia, Lazada y Blibli como agentes de recaudación, y retiene el 0.5% del volumen de negocios de las transacciones de los vendedores en concepto del impuesto sobre la renta del artículo 22 del PPh; la base imponible son los ingresos brutos, sin incluir el IVA.
En pocas palabras, no es un impuesto nuevo, sino que traslada el impuesto que los vendedores debían declarar y pagar por sí mismos a una retención directa por parte de la plataforma en el momento de la liquidación.
Suena bastante razonable, pero este impuesto recorrió un camino bastante tortuoso desde su implementación hasta su ejecución.
Fuente de la imagen: finance.yahoo
Una ley fiscal con tres cambios de fecha
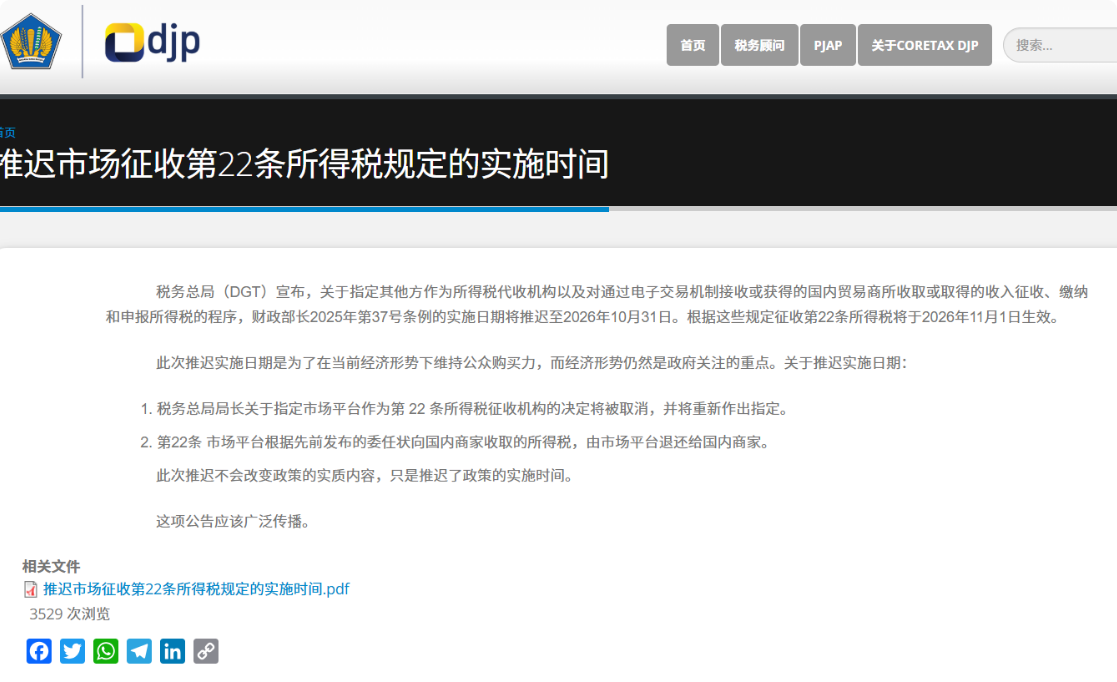
Esta política se incluyó en la normativa del Ministerio de Finanzas en julio de 2025 y estaba prevista para ejecutarse el 1 de agosto de 2026.
Según varios medios, el 1 de agosto el sistema de retención sí se puso en marcha brevemente, y a algunos vendedores les faltó una parte en los pagos recibidos. Pero solo cuatro días después, el entonces ministro de Finanzas, Purbaya, anunció una suspensión, con el argumento de que aún había que observar el crecimiento económico y el consumo: en ese momento, el crecimiento del PIB de Indonesia en el segundo trimestre cayó del 5.61% en el primer trimestre al 5.29%, y las autoridades temían que el nuevo impuesto presionara aún más el poder adquisitivo.
La Dirección General de Impuestos notificó posteriormente que los impuestos ya retenidos se devolverían a los vendedores y que la ejecución se pospondría al 1 de noviembre. A mediados de septiembre, el director de impuestos mencionó una vez el 1 de octubre, mientras que la asociación de comercio electrónico solicitó públicamente una prórroga hasta 2027, al considerar que los sistemas del sector aún no estaban preparados.
Finalmente, la fecha de ejecución se precisó de nuevo como el 1 de noviembre. Una ley fiscal con varios cambios de fecha refleja la necesidad de encontrar un equilibrio entre la recuperación económica y la administración tributaria.
Fuente de la imagen: pajak
¿Por qué son las plataformas las que recaudan?
El mercado de comercio electrónico de Indonesia está muy concentrado. Según las estadísticas de Momentum Works, Shopee representa el 54% del volumen de transacciones del comercio electrónico de plataformas en Indonesia, TikTok Shop y Tokopedia juntas representan el 38%, y Lazada el 6%.
Las dos primeras suman más del noventa por ciento de la cuota de mercado, lo que significa que las transacciones están altamente concentradas en unas pocas plataformas. Los vendedores están repartidos por todas partes, pero las plataformas tienen el registro de cada transacción y también manejan cada pago.
Incorporar la retención en el eslabón de liquidación es mucho más eficiente que hacer que millones de pequeños vendedores acudan cada uno a la oficina de impuestos a declarar. Tokopedia está controlada por TikTok, de ByteDance; Shopee cuenta con el respaldo del grupo singapurense Sea; Lazada pertenece a Alibaba; y Blibli es una plataforma local de Indonesia.
Al entregar a estas plataformas la función de retención de impuestos, el Gobierno las convierte de simples lugares de transacción en terminales de ejecución de la recaudación tributaria local.
Fuente de la imagen: pajak
¿Qué es lo que realmente les importa a los vendedores?
La cifra del 0.5% en sí no es alta. El problema está en su naturaleza y su ritmo.
La naturaleza de este impuesto es un pago anticipado, que puede deducirse en la liquidación fiscal de fin de año, por lo que en teoría no aumentará la carga tributaria adicional. Pero sí cambia el ritmo del flujo de caja de los vendedores. Para un vendedor con ventas anuales de 10 millones de RMB, cada pago recibido se reduce primero en un 0.5%, y ese dinero tendrá que esperar hasta la liquidación del año siguiente para ser devuelto o compensado, lo que equivale a que gran parte del capital circulante de más de medio año quede inmovilizado sin intereses.
Para los vendedores de bajo margen cuyo margen neto es solo de alrededor del 5%, una carga fiscal del 0.5% sobre el volumen de negocios equivale al 10% de las ganancias. Las comisiones de la plataforma, los costos logísticos y la inversión en marketing ya se acumulan capa sobre capa, y ese 0.5% se refleja de manera especialmente evidente en la cuenta de resultados.
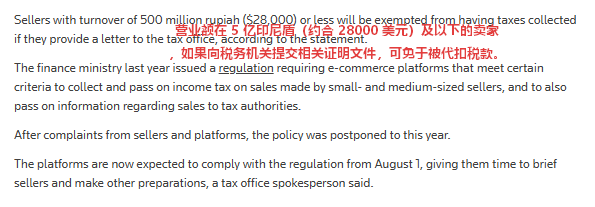
La política también dejó una excepción. Los vendedores individuales con un volumen de negocios anual que no supere los 500 millones de rupias indonesias pueden presentar una declaración ante la plataforma para quedar exentos de la retención. Pero la exención requiere solicitud activa; las tiendas que no presenten la declaración serán objeto de retención por defecto del sistema. Además, la Dirección General de Impuestos de Indonesia ya ha dejado claro que la práctica de que un mismo vendedor abra varias tiendas en múltiples plataformas y mantenga el volumen de negocios de cada tienda por debajo de 500 millones ya no es válida; la autoridad tributaria sumará el volumen de negocios total del mismo contribuyente para determinarlo.
Fuente de la imagen: Reuters
La lógica del crecimiento está cambiando
El mercado del comercio electrónico de Indonesia sigue creciendo, pero la lógica de su crecimiento ya es diferente a la de hace unos años.
La etapa en la que se podía ganar dinero al principio simplemente inundando el mercado con productos y apostando por el volumen está quedando atrás; las reglas de liquidación de las plataformas, los costos de cumplimiento fiscal y la gestión del flujo de efectivo, aspectos que antes no recibían mucha atención, se están convirtiendo en variables clave que determinan si un vendedor puede seguir operando en este mercado.
Para los vendedores que ya han registrado una empresa local en Indonesia, deben confirmar lo antes posible si están dentro del ámbito de la retención; para los vendedores individuales con una facturación anual inferior a 500 millones de rupias indonesias, presentar voluntariamente una declaración de exención es algo que pueden hacer ahora mismo. Las reglas ya están claras; lo que queda es cómo adaptarse a ellas.