 70
2026年、インドネシアのEコマース市場は取引額が710億ドルに達すると予測され、東南アジア最大のEコマース市場となる。この市場で商売をする売り手は、新たな徴収スキームに直面している。プラットフォームによる売り手所得税の源泉徴収・代理納付だ。
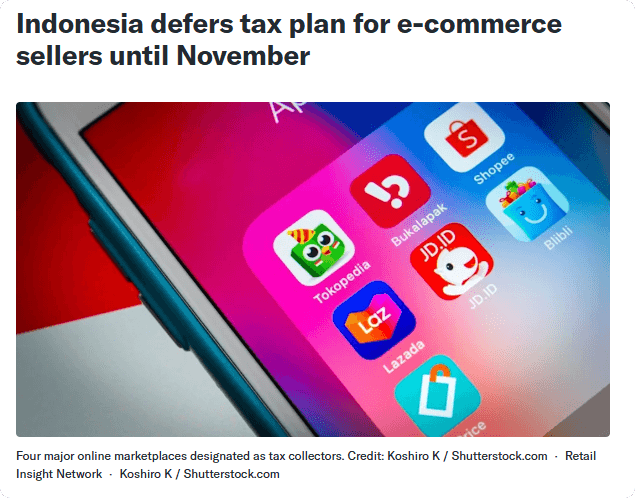
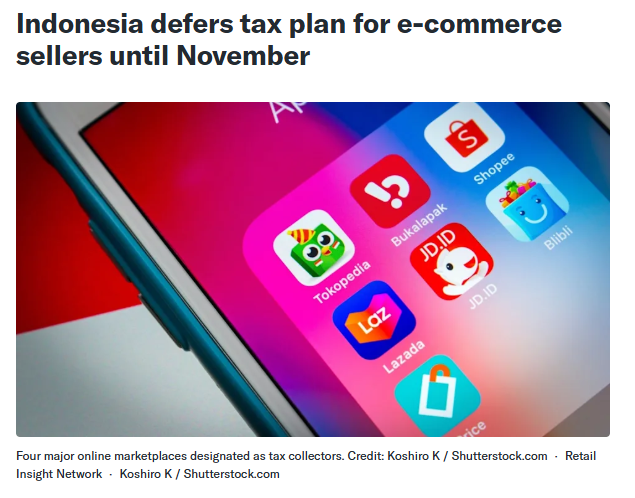
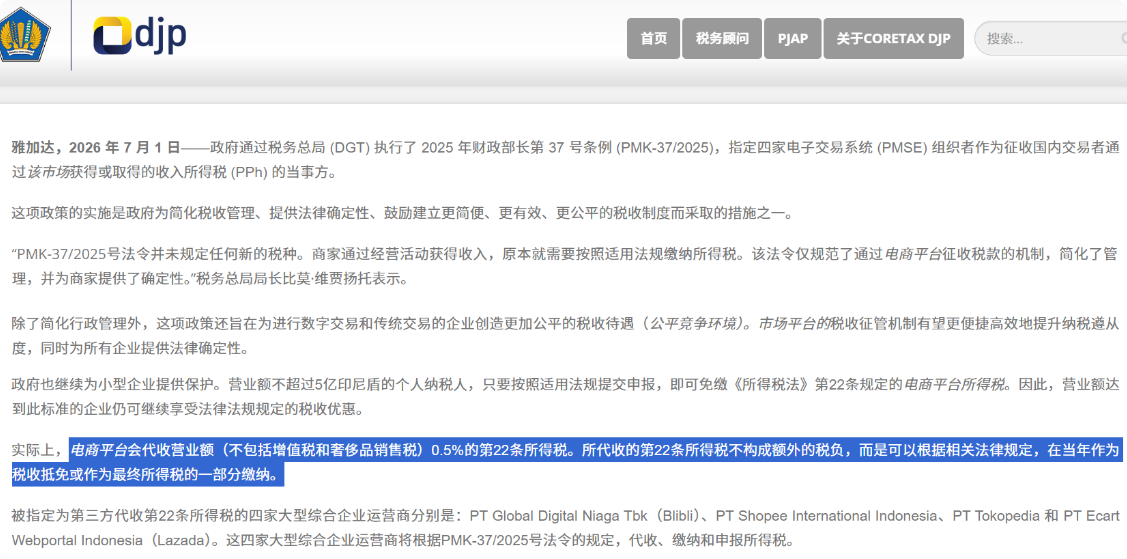
政策の根拠はインドネシア財務省2025年第37号規則で、Shopee、Tokopedia、Lazada、Blibliの4プラットフォームを徴収代行主体に指定し、売り手の取引売上高の0.5%でPPh第22条所得税を源泉徴収する。課税標準は総収入で、付加価値税は含まない。
簡単に言えば、これは新税ではなく、売り手が本来自分で申告・納付すべき税を、プラットフォームが決済段階で直接差し引くようにしたものだ。
もっともな話に聞こえるが、この税は導入から執行までかなり曲折した道をたどった。
画像出典:finance.yahoo
税法の施行日は三度変更された
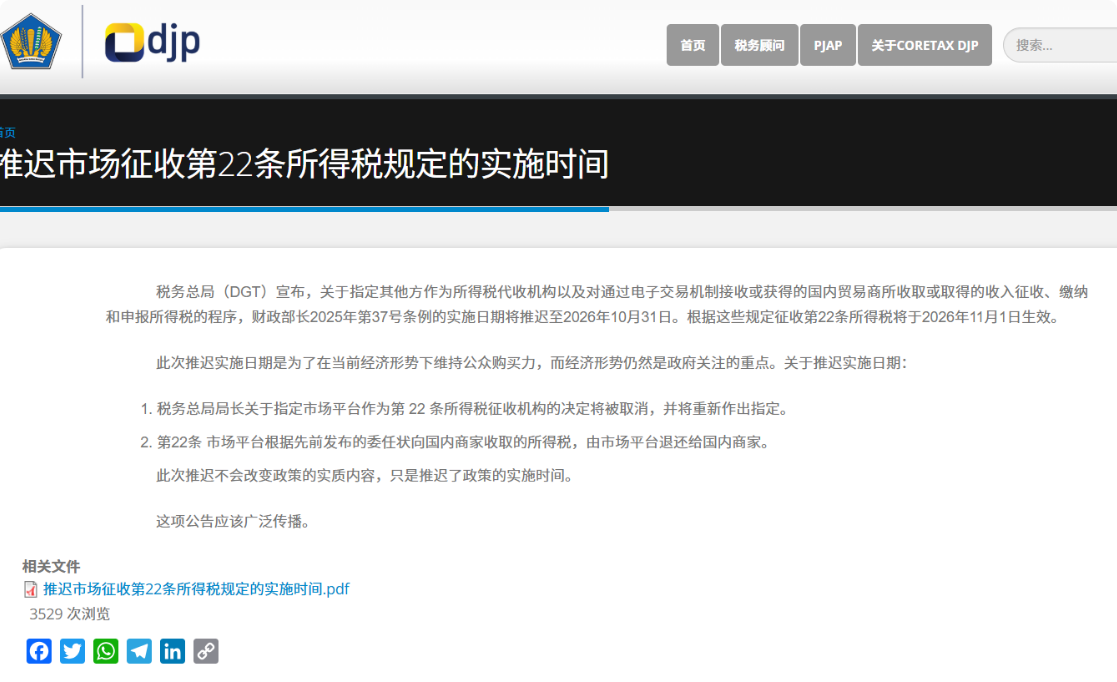
この政策は2025年7月に財務省規則に盛り込まれ、当初は2026年8月1日に施行される予定だった。
複数メディアの報道によると、8月1日当日、源泉徴収システムは確かに一時稼働し、一部の売り手の入金からは一部が差し引かれた。しかしわずか4日後、当時の財務大臣Purbayaが保留を発表した。理由は、経済成長と消費の状況をさらに見極める必要があるというものだった——当時、インドネシアの第2四半期GDP成長率は第1四半期の5.61%から5.29%へ低下しており、当局は新税が購買力をさらに押し下げることを懸念していた。
税務総局はその後、すでに源泉徴収した税額を売り手に返還し、施行時期を11月1日まで延期すると通知した。9月中旬になると、税務総局長は一時10月1日に言及し、Eコマース協会は2027年までの延期を公開で要請し、業界のシステムはまだ準備できていないとの認識を示した。
最終的に、施行日は11月1日と改めて明確化された。一つの税法の施行日が何度も変更されたことは、経済回復と税務執行の間でバランスを見つける必要があることを映し出している。
画像出典:pajak
なぜプラットフォームが徴収するのか?
インドネシアのEコマース市場は集中度が非常に高い。Momentum Worksの統計によると、ShopeeがインドネシアのプラットフォームEコマース取引額の54%を占め、TikTok ShopとTokopediaが合計38%、Lazadaが6%を占めている。
上位2社を合わせると9割を超える市場シェアとなり、取引が少数のプラットフォームに高度に集中していることを意味する。売り手は各地に散在しているが、プラットフォームはあらゆる取引の記録を握り、すべての代金も扱っている。
源泉徴収を決済プロセスに組み込むほうが、数百万の小規模売り手がそれぞれ税務署へ行って申告するよりもはるかに効率的だ。TokopediaはByteDance傘下のTikTokが支配し、ShopeeはシンガポールのSeaグループを後ろ盾とし、LazadaはAlibabaに属し、Blibliはインドネシア地場のプラットフォームだ。
政府が税務源泉徴収の機能をこれらのプラットフォームに委ねることは、単なる取引の場から、現地税務の執行端末へと変えることを意味する。
画像出典:pajak
売り手が本当に気にしていることは何か?
0.5%という数字自体はそれほど高くない。問題はその性質とタイミングにある。
この税額の性質は前払いであり、年末の税務申告・精算時に控除できるため、理論上は追加の税負担を増やさない。しかし、売り手のキャッシュフローのリズムを確かに変える。年間売上高1000万人民元の売り手の場合、各入金からまず0.5%が差し引かれ、この資金は翌年の精算時まで戻ってこない。これは半年以上の運転資金が無利息で拘束されることに等しい。
純利益率が5%程度しかない低粗利の売り手にとって、売上高の0.5%の税負担は利益の10%に相当する。プラットフォーム手数料、物流費、マーケティング費用がすでに重層的に積み上がっており、この0.5%は損益計算書上で特に顕著に表れる。
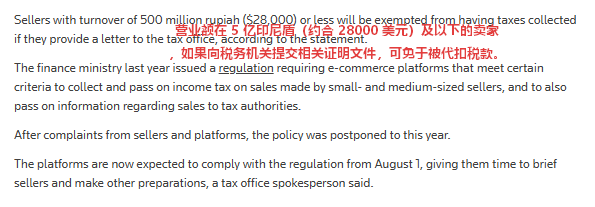
政策には抜け道も用意されている。年間売上高が5億インドネシアルピア以下の個人売り手は、プラットフォームに申告書を提出することで源泉徴収を免除される。ただし免除は自ら申請する必要があり、申告書を提出しない店舗はシステム上、既定で源泉徴収が実行される。さらにインドネシア税務総局は、同一の売り手が複数のプラットフォームで複数店舗を開き、1店舗あたりの売上高を5億ルピア未満に抑えるやり方はもはや有効ではないと明確にしている。税務当局は同一納税者の全体の売上高を合算して判断する。
画像出典:ロイター
成長の論理が変わりつつある
インドネシアのEC市場は依然として成長しているが、成長のロジックはすでに数年前とは異なっている。
初期に商品を大量に出品して量を追うだけで儲かっていた段階は過ぎ去りつつある。プラットフォームの精算ルール、税務コンプライアンスコスト、キャッシュフロー管理といった、これまであまり重視されてこなかった要素が、セラーがこの市場で継続的に事業を運営できるかどうかを決める重要な変数になりつつある。
すでにインドネシアで現地法人を登記しているセラーは、自分が源泉徴収の対象範囲内かどうかを早急に確認する必要がある。年間売上高が5億インドネシアルピア未満の個人セラーは、自ら免除申告を提出することが今すぐできることだ。ルールはすでに明確になっている。あとはそれにどう適応するかだけだ。