 69
一、政策施行からほぼ1年、タイ税関はどのような成果を残したのか
タイ政府は2026年1月1日から、1500バーツ以下の輸入商品に対する関税免除措置を正式に廃止した。これは、それまで小包の直送方式で大量にタイ市場へ流入していた低価格商品が、もはや免税待遇を受けられなくなることを意味する。
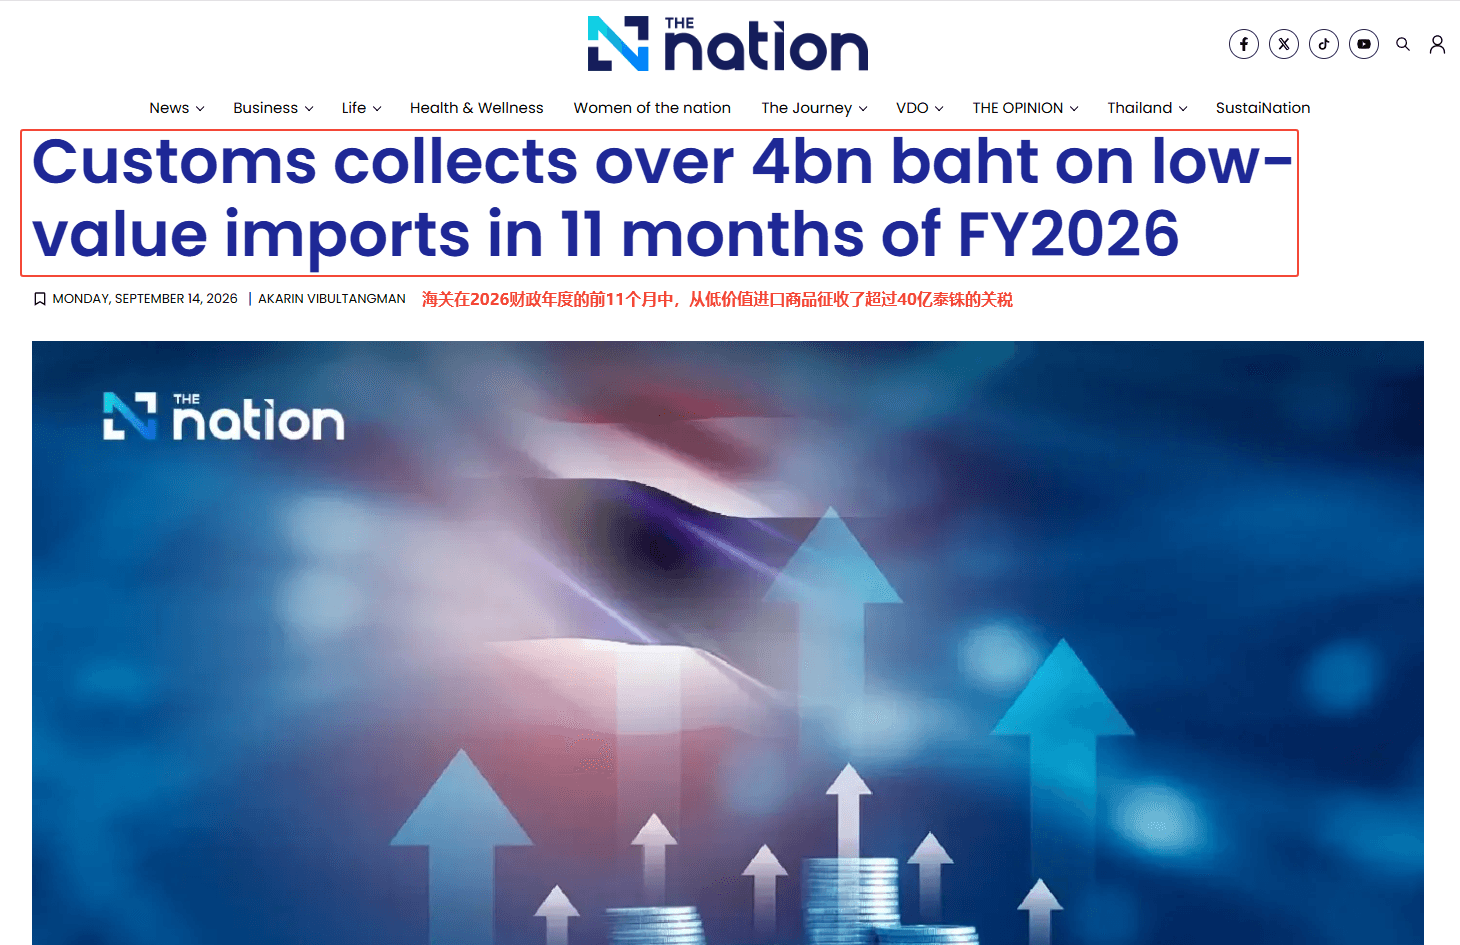
政策実施後、タイ税関は2026会計年度の最初の11か月分の執行データを公表した:
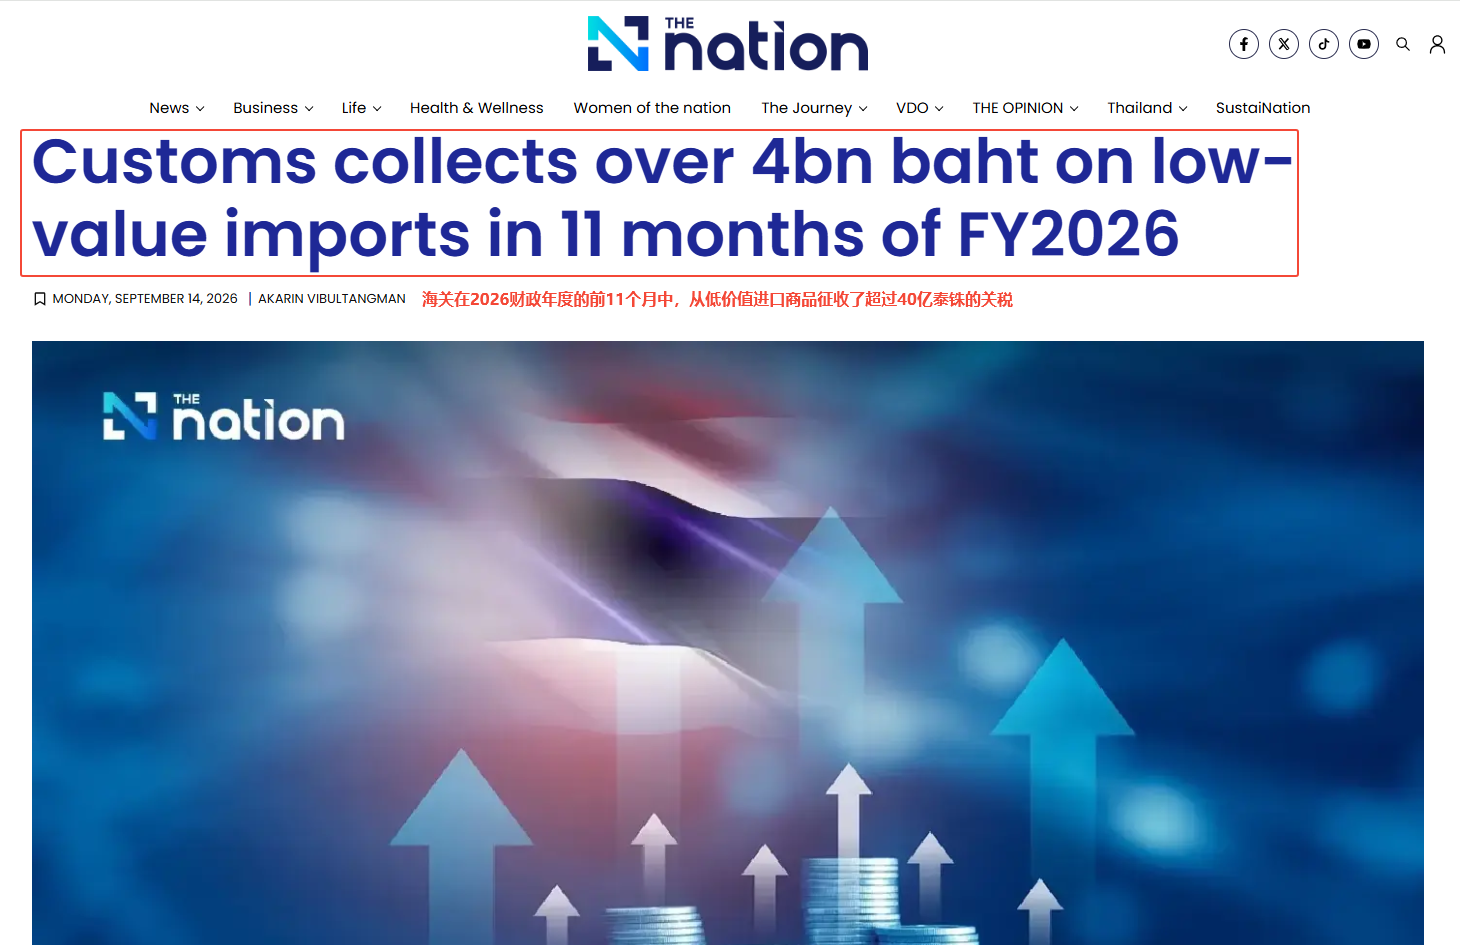
課税対象に入った商品は約2.25億件、輸入総額は約410億バーツ、輸入関税は40億バーツ超を徴収した。
画像出典:nationthailand
画像出典:nationthailand
この数字は、低価格の越境小包がすでに全面的に税関監視の視野に入ったことを端的に示しており、以前のように免税枠を利用して注文を分割し、申告価額を低く抑える操作の余地は大幅に圧縮された。
消費側から見ると、政策の効果も徐々に現れている。タイの消費者が海外の小型商品を購入する動きは鈍化し、一部の需要はタイ国内の在庫品へ移り始めている。
この変化は理解しにくいものではない。越境小包の価格優位性が関税によって弱まると、国内在庫品の時間とアフターサービス上の優位性が拡大し、消費者の選択は自然に移り変わる。
長期的に低価格ノーブランド品に依存し、直送小包を主なフルフィルメント方式としてきた越境売り手にとって、これは単なるコスト上昇ではなく、市場ロジックの切り替えでもある。
二、低価格ノーブランド品の恩恵が退潮し、売り手は三重の圧力に直面
1500バーツの免税措置が廃止された後、越境売り手がタイ市場で直面する圧力は多面的である。最も直接的なのは関税コストの顕在化だ。
以前は多くの売り手が低申告や注文分割などで税負担を回避していたが、今や2.25億件の小包が課税対象となり、40億バーツ超の関税が国庫に入ったことは、税関の監視粒度が明らかに高まったことを示している。旧来の発想を続ければ、利益空間が圧迫されるだけでなく、コンプライアンスリスクも上昇する。
画像出典:nationthailand
次に価格競争力の再構築である。低価格ノーブランド品がタイ市場で急速に立ち上がったのは、大部分が免税による価格差に依存していたからだ。
この価格差が関税で埋められると、売り手は自らコストを吸収して利益を犠牲にするか、販売価格を上げて価格優位性を失うかのどちらかになる。どちらを選んでも、免税価格差で数量を伸ばすやり方はますます実行しにくくなる。
より深い影響は市場参入ロジックの変化にある。タイ税関は商務省外国貿易局と連携してMade in Thailandの原産地を検査しており、タイ製であることは追跡可能で明確な定義を備えなければならないと強調している。
これは、以前に一部の売り手が中継輸出やラベル貼りなどの方法で貿易障壁を回避していたやり方が、体系的に塞がれつつあることを意味する。
三、海外倉庫と現地備蓄、任意選択肢から必須課題へ
以前、売り手が海外倉庫を選ぶのは、主に時間短縮とユーザー体験の最適化のためだった。今やそれは、関税コストに対応し、価格競争力を維持するための重要なインフラになりつつある。
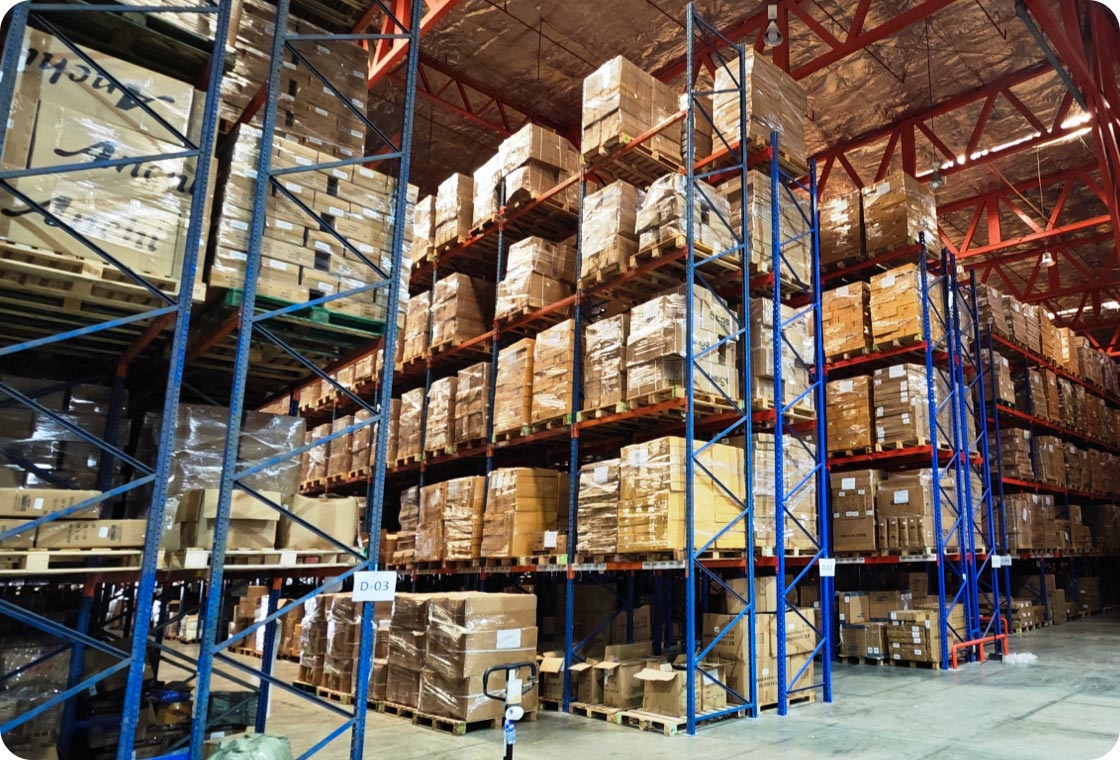
タイの海外倉庫へまとめて輸出し、そこから現地発送でフルフィルメントを完了することで、1件あたりの小包への関税の打撃をある程度軽減し、同時に配送時間を短縮してリピート率を高めることができる。
画像出典:Google
しかし海外倉庫は万能薬ではない。売り手により強い在庫回転の予測能力を求め、資金の固定化と滞留在庫リスクの上昇も意味する。
したがって、より堅実な方法は、動きが安定しリピート率の高い中核SKUを優先して現地備蓄し、同時に一部の直送チャネルを補完として残し、海外倉庫+直送の混合フルフィルメント構造を形成することである。
こうすることで、関税環境下でも一部の価格優位性を保ちつつ、在庫問題でキャッシュフローを圧迫することも避けられる。
四、売り手はどのように戦略を調整し、変局の中で新たな支点を見出すか
タイ市場の変化に直面し、売り手は複数の層から戦略を調整する必要がある。
第一に、コスト構造を再計算し、関税、物流、倉庫、コンプライアンスコストをすべて価格モデルに組み込み、かつてのようなまず販売量を追ってから採算を計算する粗放的な考え方を捨てるべきだ。
第二に、商品選定のロジックを最適化し、極端に低い客単価や低いリピート率の商品への依存を減らし、差別化があり、ブランドプレミアムの余地がある商品へ移行する。
第三に、現地化されたフルフィルメント能力を構築し、海外倉庫、現地法人、または現地パートナーとの共同事業などを通じて、直送小包の比率を下げ、全体的なフルフィルメントの安定性を高める。
画像提供:Google
結び
タイが1500バーツの免税免除を廃止したことは、孤立した税制調整ではなく、東南アジアの越境市場が粗放的な成長から規範的な運営へと向かう一つの縮図である。
越境売り手にとって、低価格ノーブランドの追い風期間は引き潮になりつつある。将来タイ市場で足場を固められるのは、免税の差額に依存して販売量を追い続けるプレイヤーではなく、コンプライアンス、現地化、ブランド化に早めに布石を打つ人々である。
変局の中では、調整が速いほど、チャンスは大きい。