 63
ในปี 2026 ตลาดอีคอมเมิร์ซของอินโดนีเซียคาดว่าจะมีมูลค่าธุรกรรมสูงถึง 71 พันล้านดอลลาร์สหรัฐ เป็นตลาดอีคอมเมิร์ซที่ใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้ ผู้ขายที่ทำธุรกิจในตลาดนี้กำลังเผชิญกับข้อกำหนดการจัดเก็บใหม่: แพลตฟอร์มหักและนำส่งภาษีเงินได้ของผู้ขาย
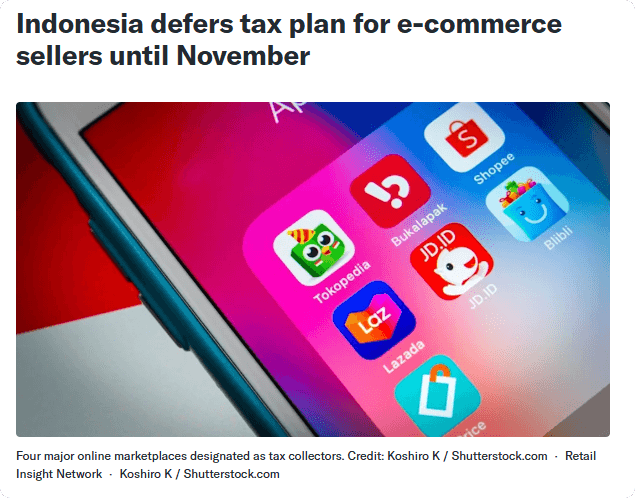
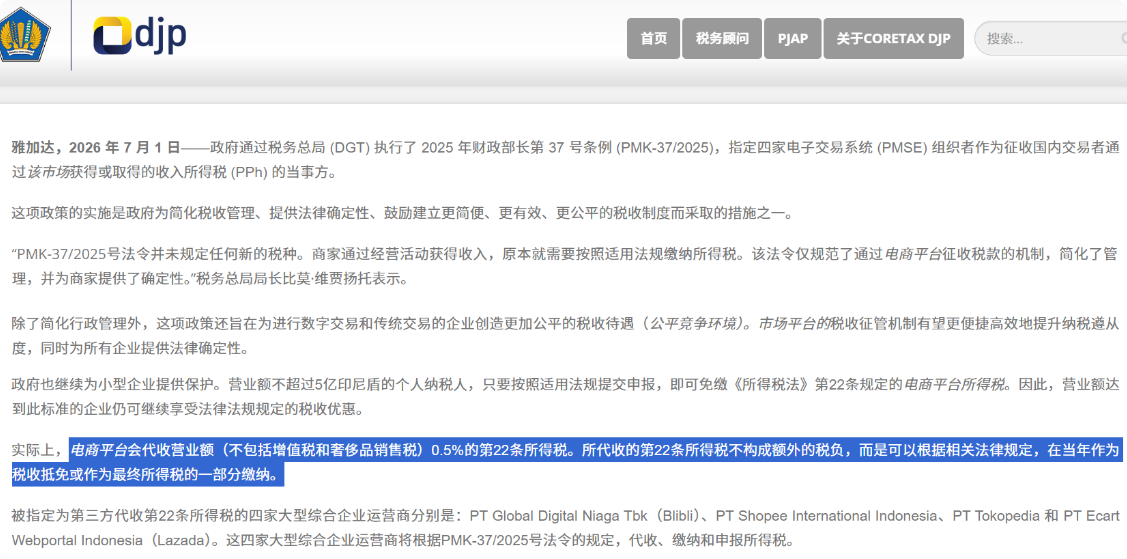
ฐานของนโยบายคือระเบียบกระทรวงการคลังอินโดนีเซียฉบับที่ 37 ปี 2025 ซึ่งกำหนดให้ Shopee, Tokopedia, Lazada และ Blibli สี่แพลตฟอร์มเป็นผู้จัดเก็บแทน โดยหักภาษีเงินได้ PPh มาตรา 22 ในอัตรา 0.5% ของมูลค่าธุรกรรมของผู้ขาย ฐานภาษีคือรายได้รวม ไม่รวม VAT
พูดง่าย ๆ นี่ไม่ใช่ภาษีใหม่ แต่เป็นการเปลี่ยนภาษีที่ผู้ขายควรยื่นและชำระเอง ให้แพลตฟอร์มหักไปโดยตรงในขั้นตอนการชำระบัญชี
ฟังดูสมเหตุสมผล แต่ภาษีนี้กว่าจะเริ่มบังคับใช้จริงกลับเดินทางคดเคี้ยวพอสมควร
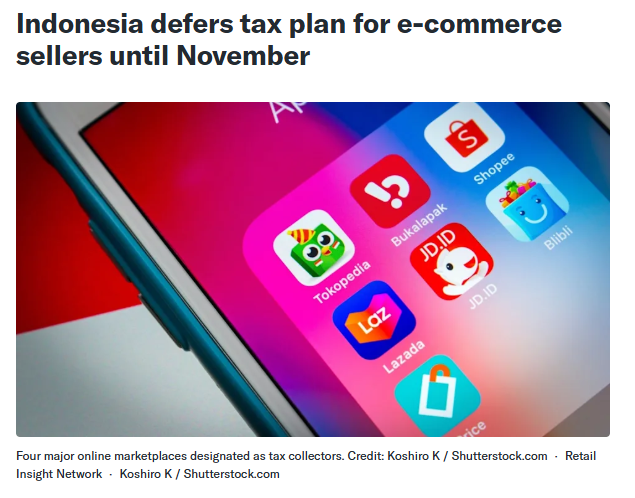
ที่มาภาพ: finance.yahoo
กฎหมายภาษีฉบับหนึ่งที่เลื่อนกำหนดถึงสามครั้ง
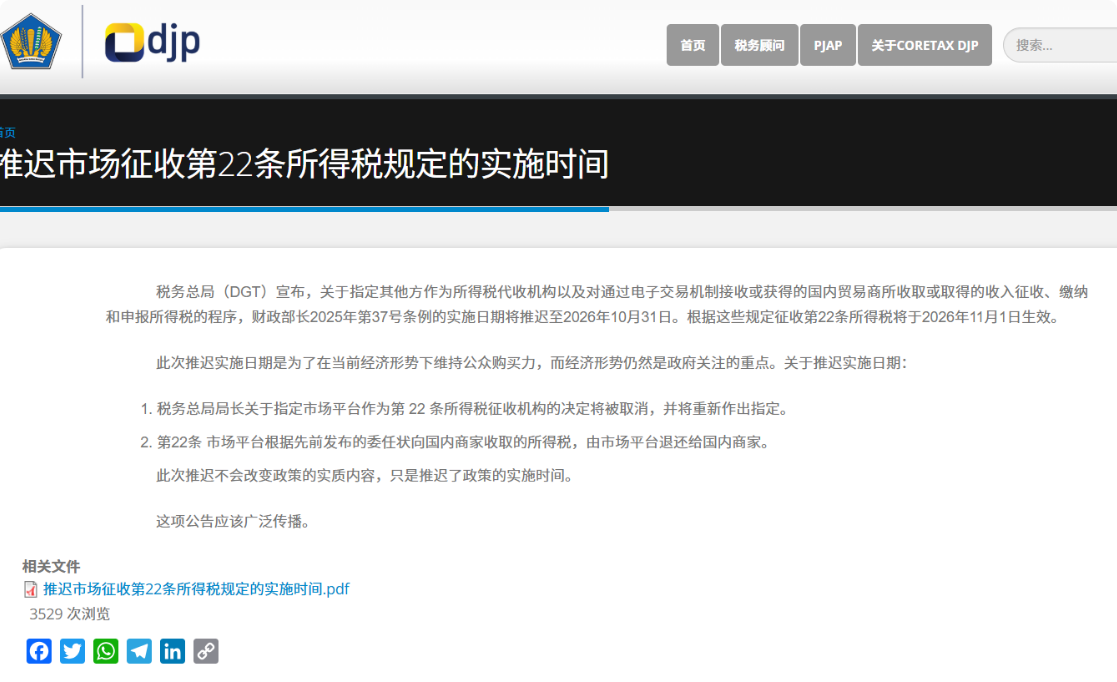
นโยบายนี้เขียนไว้ในระเบียบกระทรวงการคลังตั้งแต่เดือนกรกฎาคม 2025 โดยเดิมกำหนดให้เริ่มบังคับใช้ในวันที่ 1 สิงหาคม 2026
ตามรายงานจากสื่อหลายแห่ง วันที่ 1 สิงหาคม ระบบหัก ณ ที่จ่ายเปิดใช้งานชั่วคราวจริง และเงินที่ผู้ขายได้รับบางส่วนก็ลดลง แต่เพียงสี่วันต่อมา Purbaya รัฐมนตรีว่าการกระทรวงการคลังในขณะนั้นประกาศชะลอออกไป โดยให้เหตุผลว่ายังต้องติดตามภาวะการเติบโตทางเศรษฐกิจและการบริโภคต่อไป — ขณะนั้นอัตราการเติบโต GDP ของอินโดนีเซียไตรมาสสองลดลงจาก 5.61% ในไตรมาสแรกเหลือ 5.29% ทางการกังวลว่าภาษีใหม่จะกดดันกำลังซื้อเพิ่มเติม
กรมสรรพากรแจ้งต่อมาว่าภาษีที่หักไปแล้วจะคืนให้ผู้ขาย และเลื่อนเวลาบังคับใช้ไปเป็นวันที่ 1 พฤศจิกายน ถึงกลางเดือนกันยายน อธิบดีกรมสรรพากรเคยกล่าวถึงวันที่ 1 ตุลาคม ขณะที่สมาคมอีคอมเมิร์ซเรียกร้องต่อสาธารณะให้เลื่อนไปถึงปี 2027 โดยเห็นว่าระบบของอุตสาหกรรมยังไม่พร้อม
ในที่สุด วันที่บังคับใช้ก็ถูกกำหนดชัดเจนอีกครั้งเป็นวันที่ 1 พฤศจิกายน กฎหมายภาษีฉบับหนึ่งที่เลื่อนกำหนดหลายครั้ง สะท้อนถึงความจำเป็นในการหาสมดุลระหว่างการฟื้นตัวทางเศรษฐกิจกับการจัดเก็บภาษี
ที่มาภาพ: pajak
ทำไมต้องให้แพลตฟอร์มเป็นผู้จัดเก็บ?
ตลาดอีคอมเมิร์ซอินโดนีเซียมีความกระจุกตัวสูง จากสถิติของ Momentum Works Shopee ครองส่วนแบ่ง 54% ของมูลค่าธุรกรรมอีคอมเมิร์ซผ่านแพลตฟอร์มในอินโดนีเซีย TikTok Shop กับ Tokopedia รวมกัน 38% และ Lazada 6%
สองเจ้าแรกเมื่อรวมกันมีส่วนแบ่งตลาดเกินเก้าสิบเปอร์เซ็นต์ หมายความว่าธุรกรรมกระจุกตัวสูงมากในแพลตฟอร์มไม่กี่แห่ง ผู้ขายกระจายอยู่ทั่วทุกพื้นที่ แต่แพลตฟอร์มถือบันทึกของทุกธุรกรรมและเป็นผู้รับเงินค่าสินค้าทุกครั้ง
การฝังการหัก ณ ที่จ่ายไว้ในขั้นตอนการชำระบัญชีมีประสิทธิภาพกว่าการให้ผู้ขายรายเล็กหลายล้านคนไปยื่นภาษีที่กรมสรรพากรด้วยตัวเองมาก Tokopedia อยู่ภายใต้การควบคุมของ TikTok ซึ่งเป็นบริษัทใน ByteDance, Shopee มี Sea Group แห่งสิงคโปร์หนุนหลัง, Lazada สังกัด Alibaba และ Blibli เป็นแพลตฟอร์มท้องถิ่นของอินโดนีเซีย
การที่รัฐมอบหน้าที่หักภาษี ณ ที่จ่ายให้แพลตฟอร์มเหล่านี้ เท่ากับทำให้พวกเขาจากที่เป็นเพียงสถานที่ซื้อขาย กลายเป็นปลายทางในการบังคับใช้การจัดเก็บภาษีท้องถิ่น
ที่มาภาพ: pajak
สิ่งที่ผู้ขายสนใจจริง ๆ คืออะไร?
ตัวเลข 0.5% นั้นไม่สูง แต่ปัญหาอยู่ที่ลักษณะและจังหวะของมัน
ภาษีนี้มีลักษณะเป็นการชำระล่วงหน้า สามารถนำไปหักลดหย่อนได้เมื่อคำนวณภาษีปลายปี ตามทฤษฎีจะไม่เพิ่มภาระภาษี แต่ก็เปลี่ยนจังหวะกระแสเงินสดของผู้ขายจริง ผู้ขายที่ยอดขายปีละ 10 ล้านหยวน เงินที่ได้รับแต่ละครั้งจะลดลง 0.5% ก่อน เงินจำนวนนี้ต้องรอถึงการคำนวณภาษีปีถัดไปจึงจะขอคืนหรือหักลดได้ เทียบเท่ากับเงินทุนหมุนเวียนกว่าครึ่งปีถูกกันไว้โดยไม่มีดอกเบี้ย
สำหรับผู้ขายที่กำไรสุทธิบางเพียงประมาณ 5% ภาระภาษี 0.5% ของยอดขายเทียบเท่ากับ 10% ของกำไร ค่าคอมมิชชันแพลตฟอร์ม ค่าขนส่ง และค่าใช้จ่ายการตลาดซ้อนกันหลายชั้นแล้ว 0.5% นี้จึงปรากฏชัดเป็นพิเศษในงบกำไรขาดทุน
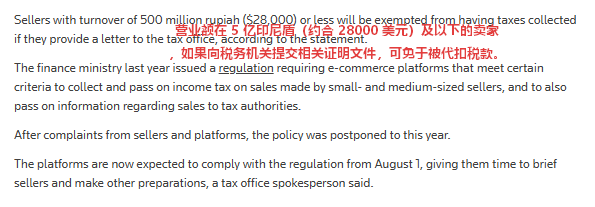
นโยบายยังเปิดช่องไว้ช่องหนึ่ง ผู้ขายรายบุคคลที่ยอดขายต่อปีไม่เกิน 500 ล้านrupiah สามารถยื่นคำแถลงต่อแพลตฟอร์มเพื่อขอรับการยกเว้นการถูกหัก ณ ที่จ่ายได้ แต่การยกเว้นต้องยื่นขอเอง ร้านที่ไม่ยื่นคำแถลงจะถูกระบบหัก ณ ที่จ่ายโดยค่าเริ่มต้น และกรมสรรพากรอินโดนีเซียได้ระบุชัดแล้วว่าการที่ผู้ขายรายเดียวกันเปิดหลายร้านบนหลายแพลตฟอร์มและกดยอดขายแต่ละร้านให้ต่ำกว่า 500 ล้านนั้นใช้ไม่ได้อีกต่อไป หน่วยงานภาษีจะรวบรวมยอดขายรวมของผู้เสียภาษีรายเดียวกันมาพิจารณา
ที่มาภาพ: Reuters
ตรรกะของการเติบโตกำลังเปลี่ยนไป
ตลาดอีคอมเมิร์ซอินโดนีเซียยังคงเติบโต แต่ตรรกะการเติบโตแตกต่างจากเมื่อไม่กี่ปีก่อนแล้ว
ยุคแรกที่แค่ลงสินค้าจำนวนมากเพื่อดันยอดขายก็ทำกำไรได้กำลังผ่านไป กฎการชำระบัญชีของแพลตฟอร์ม ต้นทุนการปฏิบัติตามข้อกำหนดด้านภาษี การบริหารกระแสเงินสด ซึ่งเป็นขั้นตอนที่แต่ก่อนไม่ค่อยได้รับความสำคัญ กำลังกลายเป็นตัวแปรสำคัญที่กำหนดว่าผู้ขายจะดำเนินธุรกิจในตลาดนี้ได้อย่างต่อเนื่องหรือไม่
สำหรับผู้ขายที่ได้จดทะเบียนบริษัทท้องถิ่นในอินโดนีเซียแล้ว จำเป็นต้องยืนยันโดยเร็วว่าตนอยู่ในขอบเขตการหักภาษี ณ ที่จ่ายหรือไม่; สำหรับผู้ขายรายบุคคลที่มียอดขายต่อปีต่ำกว่า 500 ล้านรูเปียห์ การยื่นคำแถลงยกเว้นด้วยตนเองเป็นสิ่งที่ทำได้ทันทีในตอนนี้ กฎเกณฑ์ชัดเจนแล้ว สิ่งที่เหลือคือจะปรับตัวเข้ากับมันอย่างไร