 62
1. นโยบายเริ่มมีผลบังคับใช้มาเกือบหนึ่งปี กรมศุลกากรไทยมีผลงานเป็นอย่างไร
รัฐบาลไทยได้ยกเลิกนโยบายยกเว้นภาษีศุลกากรสำหรับสินค้านำเข้าที่มีมูลค่าต่ำกว่า 1500 บาทอย่างเป็นทางการตั้งแต่วันที่ 1 มกราคม 2026 ซึ่งหมายความว่าสินค้าราคาต่ำจำนวนมากที่ก่อนหน้านี้เข้าสู่ตลาดไทยผ่านการส่งพัสดุขนาดเล็กแบบตรงถึงผู้รับ จะไม่ได้รับสิทธิยกเว้นภาษีอีกต่อไป
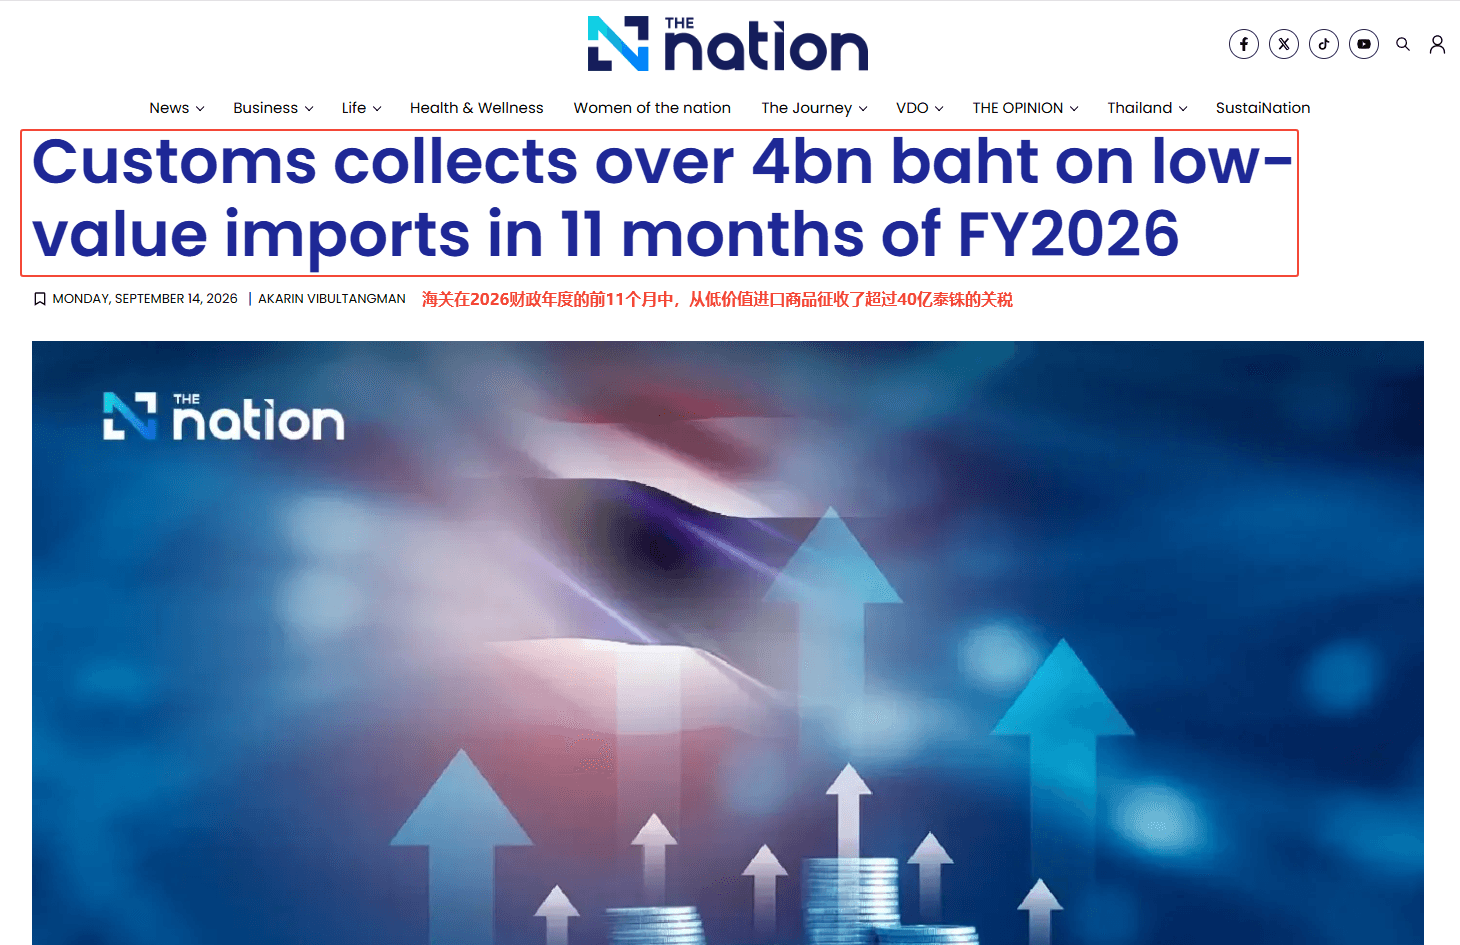
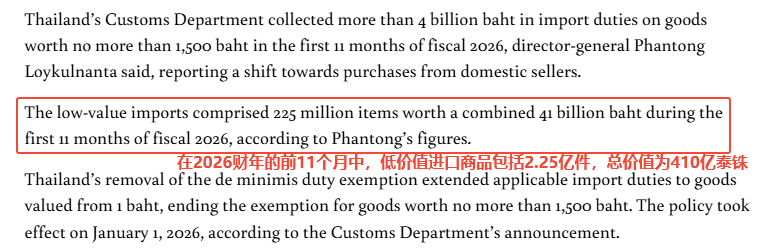
ภายหลังการบังคับใช้นโยบาย กรมศุลกากรไทยได้เปิดเผยข้อมูลการดำเนินงาน 11 เดือนแรกของปีงบประมาณ 2026:
สินค้าที่เข้าข่ายต้องเสียภาษีมีประมาณ 225 ล้านชิ้น มูลค่านำเข้ารวมประมาณ 41,000 ล้านบาท จัดเก็บภาษีนำเข้าเกิน 4,000 ล้านบาท
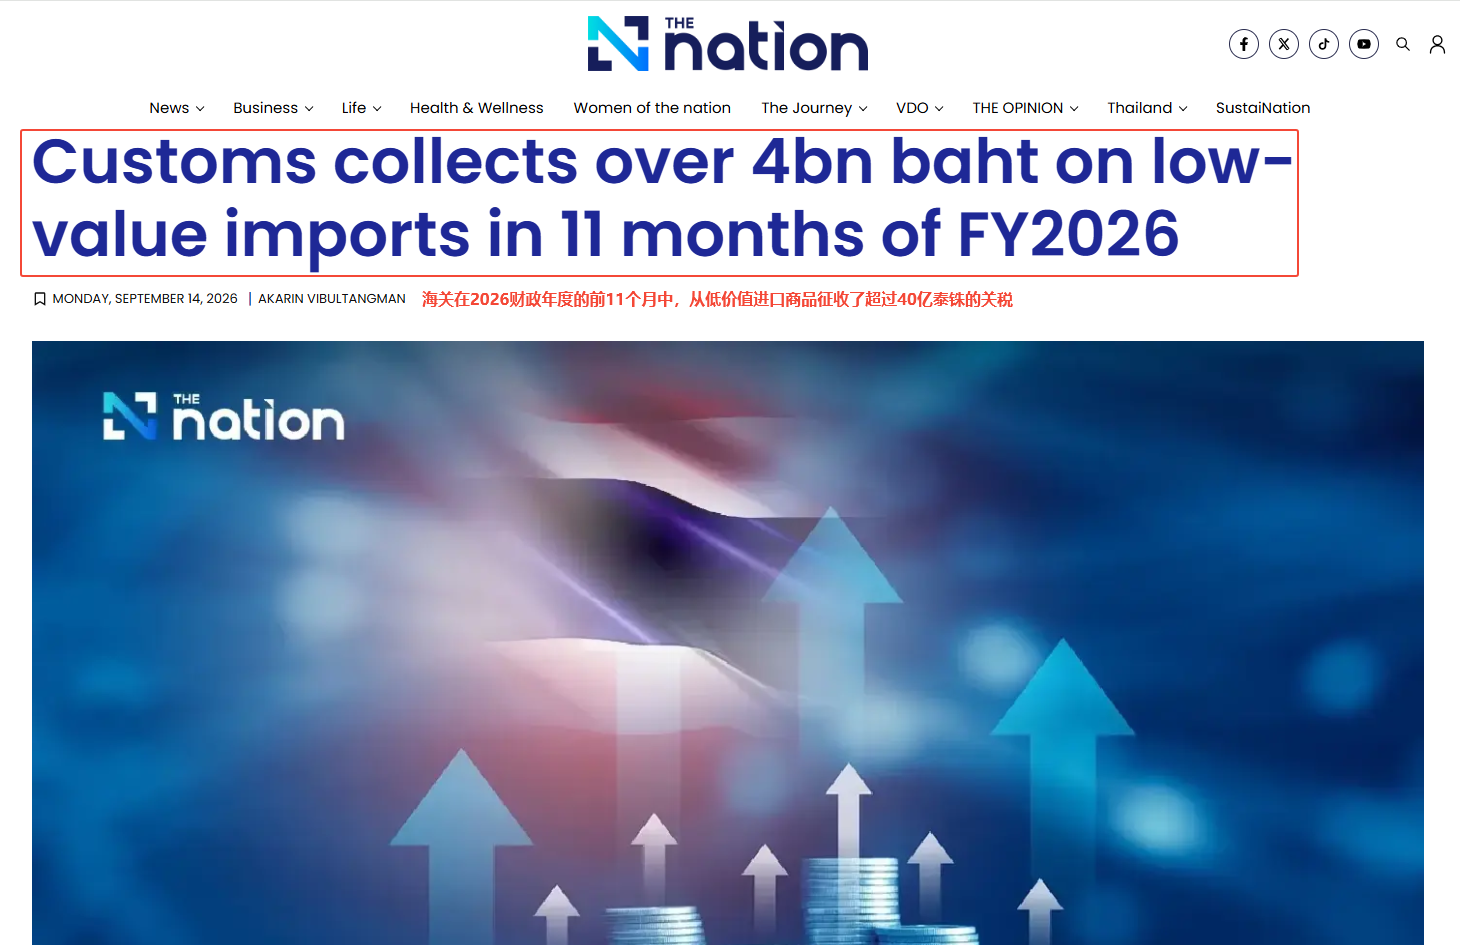
แหล่งภาพ: nationthailand
แหล่งภาพ: nationthailand
ตัวเลขชุดนี้แสดงให้เห็นอย่างชัดเจนว่าพัสดุข้ามพรมแดนราคาต่ำได้เข้าสู่ขอบเขตการกำกับดูแลภาษีอย่างเต็มรูปแบบแล้ว ช่องทางดำเนินการในอดีตที่อาศัยโควตายกเว้นภาษีเพื่อแยกคำสั่งซื้อและสำแดงมูลค่าต่ำถูกบีบให้แคบลงอย่างมาก
ในมุมของผู้บริโภค ผลของนโยบายก็ค่อย ๆ ปรากฏชัดขึ้น แนวโน้มที่ผู้บริโภคชาวไทยซื้อสินค้าชิ้นเล็กจากต่างประเทศเริ่มชะลอลง และความต้องการบางส่วนเริ่มหันไปหาสินค้าคงคลังในประเทศของไทย
การเปลี่ยนแปลงนี้ไม่ยากที่จะเข้าใจ เมื่อข้อได้เปรียบด้านราคาของพัสดุข้ามพรมแดนขนาดเล็กถูกภาษีศุลกากรกัดกร่อนลง ข้อได้เปรียบของสินค้าพร้อมส่งในประเทศทั้งด้านความรวดเร็วและบริการหลังการขายก็ถูกขยายให้เด่นขึ้น ทางเลือกของผู้บริโภจจึงย่อมเปลี่ยนไป
สำหรับผู้ขายข้ามพรมแดนที่พึ่งพาสินค้าไวท์เลเบิลราคาต่ำมานาน และใช้พัสดุส่งตรงขนาดเล็กเป็นวิธีการส่งมอบหลัก นี่ไม่ใช่เพียงต้นทุนที่สูงขึ้น แต่เป็นการเปลี่ยนตรรกะของตลาด
2. ผลประโยชน์จากสินค้าไวท์เลเบิลราคาต่ำกำลังจางหาย ผู้ขายเผชิญแรงกดดันสามด้าน
หลังจากยกเลิกการยกเว้น 1500 บาท ผู้ขายข้ามพรมแดนในตลาดไทยเผชิญแรงกดดันหลายมิติ ที่ตรงที่สุดคือต้นทุนภาษีศุลกากรที่ปรากฏชัดขึ้น
ในอดีตผู้ขายจำนวนไม่น้อยหลีกเลี่ยงภาษีด้วยการสำแดงต่ำ แยกคำสั่งซื้อ และวิธีอื่น ๆ ปัจจุบันมีพัสดุ 225 ล้านชิ้นเข้าสู่ระบบภาษี และภาษีศุลกากรกว่า 4,000 ล้านบาทถูกนำส่งคลัง แสดงว่าความละเอียดในการกำกับดูแลของศุลกากรเพิ่มขึ้นอย่างชัดเจน การใช้แนวคิดเดิมต่อไปไม่เพียงทำให้พื้นที่กำไรถูกบีบ แต่ความเสี่ยงด้านการปฏิบัติตามกฎก็เพิ่มขึ้นด้วย
แหล่งภาพ: nationthailand
ประการถัดมาคือการปรับโครงสร้างความสามารถในการแข่งขันด้านราคา เหตุผลที่สินค้าไวท์เลเบิลราคาต่ำสามารถสร้างยอดขายในตลาดไทยได้อย่างรวดเร็ว ส่วนใหญ่ต้องพึ่งพาส่วนต่างจากการยกเว้นภาษี
เมื่อส่วนต่างนี้ถูกภาษีศุลกากรกลบไป ผู้ขายต้องเลือกอย่างใดอย่างหนึ่ง คือ ดูดซับต้นทุนเองและเสียกำไร หรือขึ้นราคาและสูญเสียความได้เปรียบด้านราคา ไม่ว่าจะเลือกทางใด กลยุทธ์ที่อาศัยส่วนต่างยกเว้นภาษีเพื่อเร่งยอดขายก็ลงมือทำได้ยากขึ้นเรื่อย ๆ
ผลกระทบที่ลึกกว่านั้นอยู่ที่การเปลี่ยนแปลงตรรกะของการเข้าสู่ตลาด กรมศุลกากรไทยกำลังร่วมมือกับกรมการค้าต่างประเทศ กระทรวงพาณิชย์ ตรวจสอบแหล่งกำเนิดสินค้า Made in Thailand และเน้นว่าสินค้าที่ผลิตในประเทศไทยต้องตรวจสอบย้อนกลับได้และมีคำจำกัดความชัดเจน
ซึ่งหมายความว่าการที่ผู้ขายบางรายในอดีตใช้วิธีส่งผ่านประเทศอื่น ติดฉลากใหม่ และอื่น ๆ เพื่อเลี่ยงกำแพงการค้า กำลังถูกปิดช่องอย่างเป็นระบบ
3. คลังสินค้าต่างประเทศและการสต็อกสินค้าในประเทศ จากการเป็นทางเลือกกลายเป็นคำถามบังคับ
ในอดีตผู้ขายเลือกใช้คลังสินค้าต่างประเทศ ส่วนใหญ่เพื่อเพิ่มความรวดเร็วและปรับปรุงประสบการณ์ผู้ใช้ ปัจจุบันกำลังกลายเป็นโครงสร้างพื้นฐานสำคัญในการรับมือต้นทุนภาษีและรักษาความสามารถในการแข่งขันด้านราคา
การส่งออกแบบยกชุดไปยังคลังสินค้าต่างประเทศในไทย แล้วจัดส่งจากในประเทศเพื่อทำการส่งมอบ สามารถลดผลกระทบด้านภาษีต่อพัสดุแต่ละชิ้นได้ในระดับหนึ่ง พร้อมทั้งย่นเวลาจัดส่งและเพิ่มอัตราการซื้อซ้ำ
แหล่งภาพ: Google
แต่คลังสินค้าต่างประเทศไม่ใช่ยาวิเศษ มันกำหนดให้ผู้ขายมีความสามารถในการคาดการณ์การหมุนเวียนสินค้าคงคลังที่แข็งแกร่งขึ้น และยังหมายถึงการจมของเงินทุนและความเสี่ยงสินค้าค้างสต็อกที่เพิ่มขึ้น
ดังนั้น วิธีที่มั่นคงกว่าคือเลือกสต็อกสินค้าในประเทศสำหรับ SKU หลักที่มีการขายสม่ำเสมอและมีอัตราซื้อซ้ำสูงก่อน พร้อมกับคงช่องทางส่งตรงบางส่วนไว้เป็นส่วนเสริม เพื่อสร้างโครงสร้างการส่งมอบแบบผสมผสานระหว่างคลังสินค้าต่างประเทศ + การส่งตรง
วิธีนี้จะช่วยรักษาความได้เปรียบด้านราคาบางส่วนไว้ได้ในสภาพแวดล้อมที่มีภาษีศุลกากร โดยไม่ทำให้กระแสเงินสดพังเพราะปัญหาสินค้าคงคลัง
四、ผู้ขายจะปรับกลยุทธ์อย่างไรเพื่อหาจุดค้ำจุนใหม่ในท่ามกลางความเปลี่ยนแปลง
เมื่อเผชิญกับการเปลี่ยนแปลงของตลาดไทย ผู้ขายจำเป็นต้องปรับกลยุทธ์ในหลายมิติ
第一,ต้องคำนวณโครงสร้างต้นทุนใหม่ โดยนำภาษีศุลกากร โลจิสติกส์ คลังสินค้า และต้นทุนด้านการปฏิบัติตามกฎระเบียบทั้งหมดเข้ามาไว้ในโมเดลการตั้งราคา และเลิกใช้แนวคิดแบบหยาบ ๆ ที่เน้นดันยอดขายก่อนแล้วค่อยมาคิดบัญชี
第二,ต้องปรับปรุงตรรกะการเลือกสินค้า ลดการพึ่งพาสินค้าที่มีราคาต่อออเดอร์ต่ำมากและมีอัตราการซื้อซ้ำต่ำ แล้วหันไปหาสินค้าที่มีความแตกต่างและมีช่องว่างในการสร้างมูลค่าเพิ่มจากแบรนด์
第三,คือการวางแผนความสามารถในการปฏิบัติตามคำสั่งซื้อแบบท้องถิ่น ผ่านคลังสินค้าต่างประเทศ บริษัทในท้องถิ่น หรือการร่วมทุนกับพันธมิตรท้องถิ่น เพื่อลดสัดส่วนพัสดุขนาดเล็กที่ส่งตรงจากต่างประเทศ และเพิ่มเสถียรภาพในการปฏิบัติตามคำสั่งซื้อโดยรวม
แหล่งที่มาภาพ:Google
บทสรุป
การที่ไทยยกเลิกการยกเว้นภาษีสำหรับสินค้าไม่เกิน 1500 บาท ไม่ใช่การปรับภาษีที่โดดเดี่ยว แต่เป็นภาพย่อของตลาดข้ามพรมแดนในเอเชียตะวันออกเฉียงใต้ที่กำลังเปลี่ยนจากการเติบโตแบบหยาบ ๆ ไปสู่การดำเนินงานตามกฎเกณฑ์
สำหรับผู้ขายข้ามพรมแดน ช่วงเวลาผลตอบแทนพิเศษของสินค้าไวต์เลเบิลราคาถูกกำลังลดลง อนาคตผู้ที่จะยืนหยัดในตลาดไทยได้จะไม่ใช่ผู้เล่นที่ยังพึ่งพาส่วนต่างการยกเว้นภาษีเพื่อดันยอดขาย แต่เป็นผู้ที่ยินดีวางแผนล่วงหน้าในด้านการปฏิบัติตามกฎระเบียบ การท้องถิ่น และการสร้างแบรนด์
ในท่ามกลางความเปลี่ยนแปลง ยิ่งปรับตัวเร็วเท่าไร โอกาสก็ยิ่งมากขึ้นเท่านั้น