 67
في عام 2026، من المتوقع أن يصل حجم معاملات سوق التجارة الإلكترونية في إندونيسيا إلى 71 مليار دولار، وهو أكبر سوق للتجارة الإلكترونية في جنوب شرق آسيا. البائعون الذين يمارسون التجارة في هذا السوق يواجهون ترتيبًا جديدًا للتحصيل: المنصة تحجب ضريبة دخل البائع وتدفعها نيابة عنه.
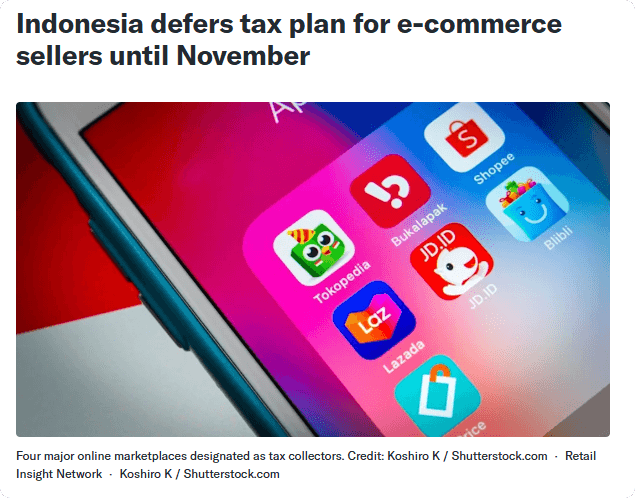
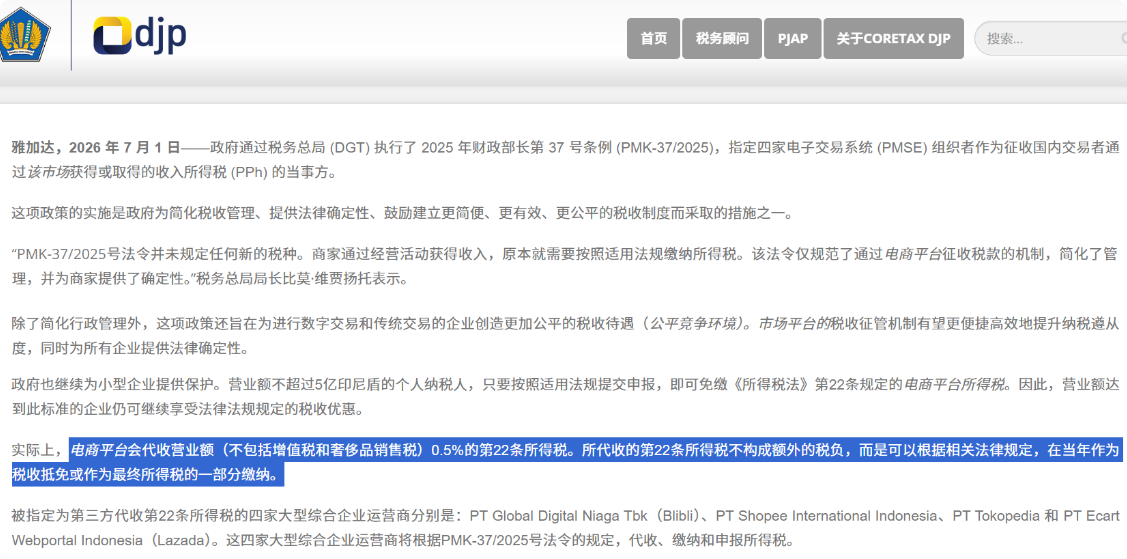
مرجع السياسة هو لائحة وزارة المالية الإندونيسية رقم 37 لعام 2025، التي تحدد Shopee وTokopedia وLazada وBlibli كأربع منصات كوكلاء تحصيل، تقتطع 0.5% من حجم أعمال معاملات البائع لضريبة الدخل PPh المادة 22، والأساس الضريبي هو الإيرادات الإجمالية، دون ضريبة القيمة المضافة.
ببساطة، هذه ليست ضريبة جديدة، بل تحويل الضريبة التي كان ينبغي على البائع الإقرار بها ودفعها بنفسه إلى خصم مباشر من قبل المنصة عند التسوية.
يبدو الأمر معقولًا إلى حد كبير، لكن هذه الضريبة قطعت طريقًا متعرجًا جدًا من الإقرار إلى التنفيذ.
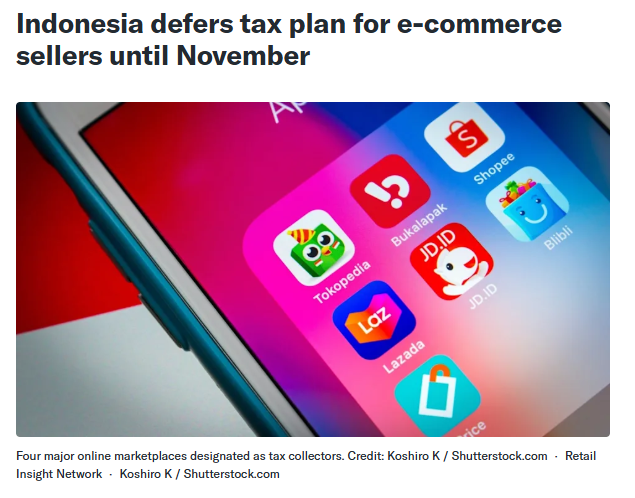
مصدر الصورة: finance.yahoo
قانون ضريبي يُغيّر موعده ثلاث مرات
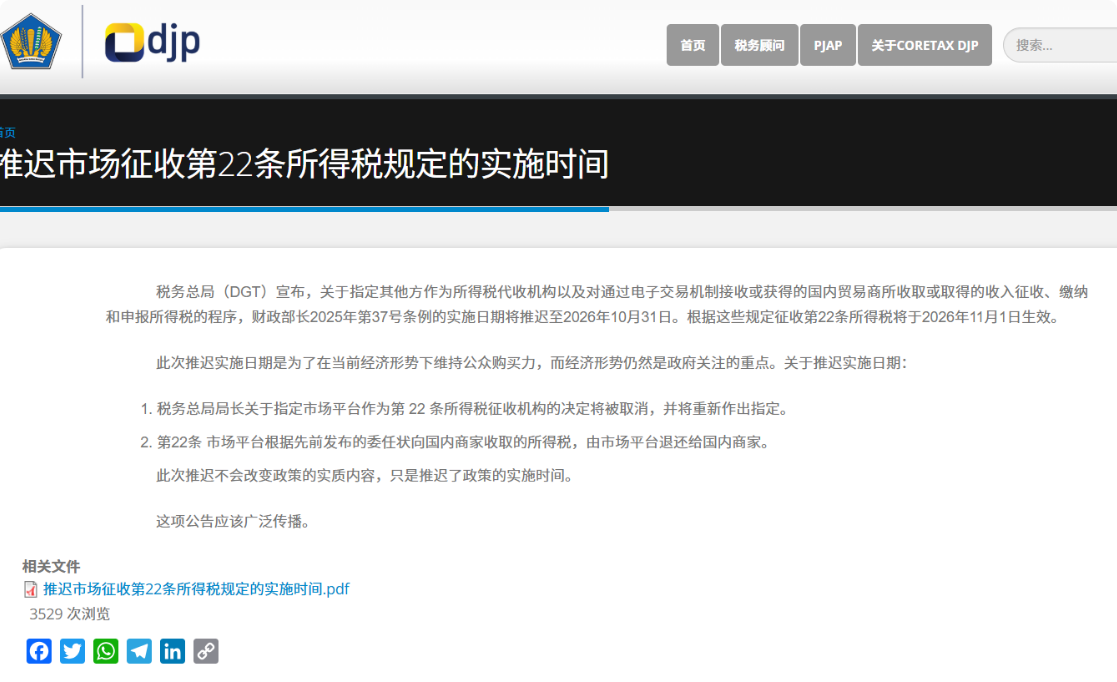
تمت كتابة هذه السياسة في لائحة وزارة المالية في يوليو 2025، وكان من المقرر تنفيذها في 1 أغسطس 2026.
بحسب عدة وسائل إعلام، في يوم 1 أغسطس، تم بالفعل تشغيل نظام الحجب لفترة قصيرة، وانخفضت مدفوعات بعض البائعين المستحقة. لكن بعد أربعة أيام فقط، أعلن وزير المالية آنذاك Purbaya تأجيلها، بحجة أن النمو الاقتصادي وأوضاع الاستهلاك يحتاجان إلى مزيد من المراقبة — في ذلك الوقت، تراجع نمو الناتج المحلي الإجمالي لإندونيسيا في الربع الثاني من 5.61% في الربع الأول إلى 5.29%، وخشيت السلطات أن تؤدي الضريبة الجديدة إلى مزيد من الضغط على القدرة الشرائية.
أبلغت مصلحة الضرائب لاحقًا أن الضرائب المخصومة ستُرد إلى البائعين، وتأجل موعد التنفيذ إلى 1 نوفمبر. وفي منتصف سبتمبر، ذكر رئيس مصلحة الضرائب مرة واحدة 1 أكتوبر، بينما طلبت جمعية التجارة الإلكترونية علنًا تأجيله إلى 2027، معتبرة أن أنظمة القطاع لم تكن جاهزة بعد.
في النهاية، أُعيد تحديد موعد التنفيذ بوضوح ليكون 1 نوفمبر. قانون ضريبي تغيّر موعده عدة مرات، ما يعكس الحاجة إلى إيجاد توازن بين التعافي الاقتصادي والإدارة الضريبية.
مصدر الصورة: pajak
لماذا تتولى المنصة التحصيل؟
درجة التركّز في سوق التجارة الإلكترونية الإندونيسي مرتفعة جدًا. وفقًا لبيانات Momentum Works، تستحوذ Shopee على 54% من حجم معاملات التجارة الإلكترونية عبر المنصات في إندونيسيا، بينما تستحوذ TikTok Shop وTokopedia معًا على 38%، وLazada على 6%.
الشركتان الأوليان معًا تمتلكان أكثر من تسعين بالمئة من حصة السوق، ما يعني أن المعاملات تتركز بشكل كبير في عدد قليل من المنصات. البائعون منتشرون في كل مكان، لكن المنصة تحتفظ بسجل كل معاملة، وتتعامل أيضًا مع كل دفعة من عائدات البيع.
إدراج الخصم في مرحلة التسوية أكثر كفاءة بكثير من مطالبة ملايين البائعين الصغار بالذهاب فرديًا إلى مصلحة الضرائب للإقرار. Tokopedia تسيطر عليها TikTok التابعة لـ ByteDance، وShopee مدعومة من مجموعة Sea السنغافورية، وLazada تابعة لـ Alibaba، أما Blibli فهي منصة إندونيسية محلية.
عندما تسند الحكومة وظيفة الخصم الضريبي إلى هذه المنصات، فهذا يعني تحويلها من مجرد أسواق للمعاملات إلى محطات تنفيذ للضرائب المحلية.
مصدر الصورة: pajak
ما الذي يهم البائعين فعليًا؟
الرقم 0.5% نفسه ليس مرتفعًا. المشكلة تكمن في طبيعته وتوقيته.
طبيعة هذه الضريبة هي دفعة مقدمة، ويمكن خصمها عند التسوية الضريبية في نهاية العام، ومن الناحية النظرية لن تزيد العبء الضريبي الإضافي. لكنها بالفعل تغيّر إيقاع التدفق النقدي لدى البائع. بائع يبلغ حجم مبيعاته السنوية 10 ملايين يوان صيني، ستقل كل دفعة مستردة لديه أولًا بنسبة 0.5%، وسيتعين الانتظار حتى تسوية العام التالي لاسترداد هذا المبلغ أو خصمه، ما يعني أن رأس المال العامل لنحو نصف عام يبقى محتجزًا دون فوائد.
بالنسبة لبائع ذي هامش ربح منخفض لا يتجاوز صافي هامشه حوالي 5%، فإن عبئًا ضريبيًا بنسبة 0.5% من حجم الأعمال يعادل 10% من الربح. عمولة المنصة، وتكاليف الشحن، والإنفاق التسويقي تتراكم طبقة تلو الأخرى، وتظهر نسبة 0.5% هذه بشكل واضح جدًا في قائمة الدخل.
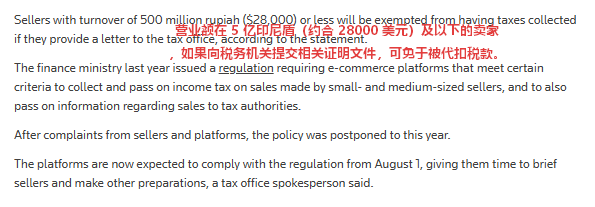
تركت السياسة أيضًا ثغرة. يمكن للبائع الفردي الذي لا يتجاوز حجم أعماله السنوي 500 مليون روبية إندونيسية أن يقدم إقرارًا إلى المنصة ليُعفى من الخصم. لكن الإعفاء يتطلب تقديم طلب طوعي، والمتاجر التي لا تقدم الإقرار سيُطبّق عليها الخصم افتراضيًا من قبل النظام. كما أوضحت مصلحة الضرائب الإندونيسية بالفعل أن ممارسة البائع نفسه بفتح عدة متاجر على منصات متعددة وإبقاء حجم أعمال كل متجر أقل من 500 مليون لم تعد سارية، إذ ستجمع السلطات الضريبية إجمالي حجم أعمال المكلف نفسه للحكم.
مصدر الصورة: Reuters
منطق النمو يتغير
لا تزال سوق التجارة الإلكترونية الإندونيسية تنمو، لكن منطق النمو أصبح مختلفًا عما كان عليه قبل بضع سنوات.
المرحلة التي كان يمكن فيها تحقيق الربح في البدايات عبر نشر المنتجات بكثافة لدفع حجم المبيعات آخذة في التراجع، وأصبحت قواعد التسوية على المنصات، وتكاليف الامتثال الضريبي، وإدارة التدفق النقدي، وهي جوانب لم تكن تحظى باهتمام كبير سابقًا، متغيرات رئيسية تحدد ما إذا كان البائعون قادرين على مواصلة العمل في هذا السوق.
بالنسبة للبائعين الذين سجلوا بالفعل شركة محلية في إندونيسيا، عليهم التأكد في أسرع وقت مما إذا كانوا ضمن نطاق الاستقطاع الضريبي؛ وبالنسبة للبائعين الأفراد الذين تقل إيراداتهم السنوية عن 500 مليون روبية إندونيسية، فإن تقديم إقرار الإعفاء بمبادرة منهم هو أمر يمكن القيام به الآن. القواعد أصبحت واضحة، وما تبقى هو كيفية التكيف معها.