 67
أولاً: بعد مرور قرابة عام على تطبيق السياسة، ما النتائج التي حققتها جمارك تايلاند؟
أعلنت الحكومة التايلاندية رسميًا، اعتبارًا من 1 يناير 2026، إلغاء سياسة الإعفاء الجمركي على السلع المستوردة التي تقل قيمتها عن 1500 بات تايلاندي، ما يعني أن السلع منخفضة السعر التي كانت تدخل السوق التايلاندي سابقًا بأعداد كبيرة عبر الطرود الصغيرة والبريد المباشر لم تعد تتمتع بالإعفاء الضريبي.
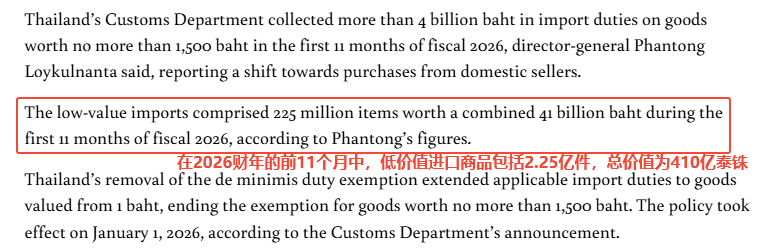
بعد تنفيذ السياسة، نشرت جمارك تايلاند بيانات التنفيذ لأول 11 شهرًا من السنة المالية 2026:
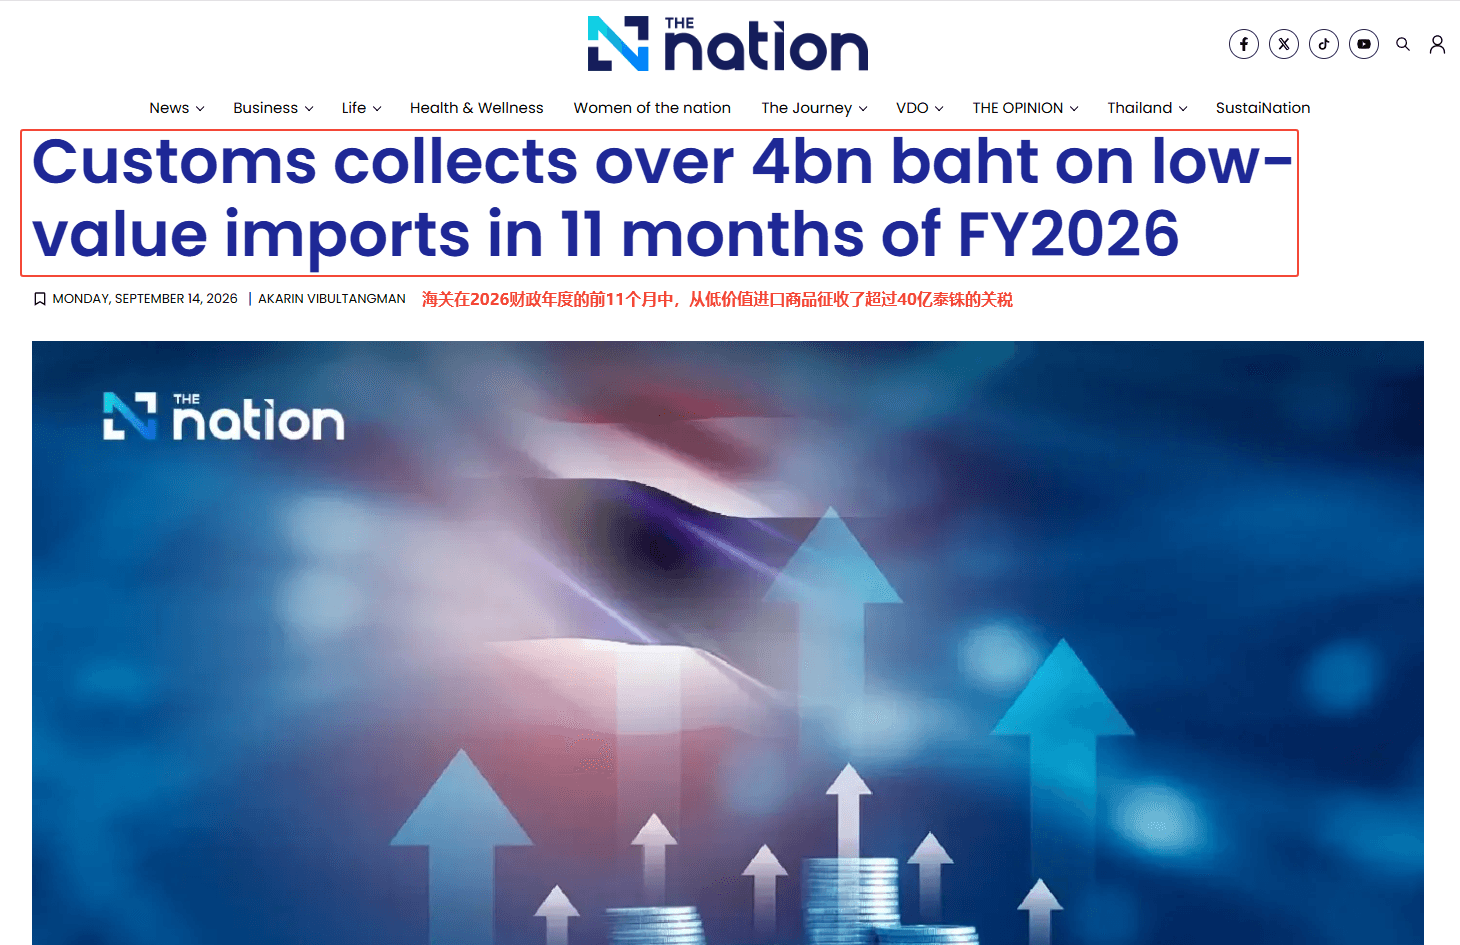
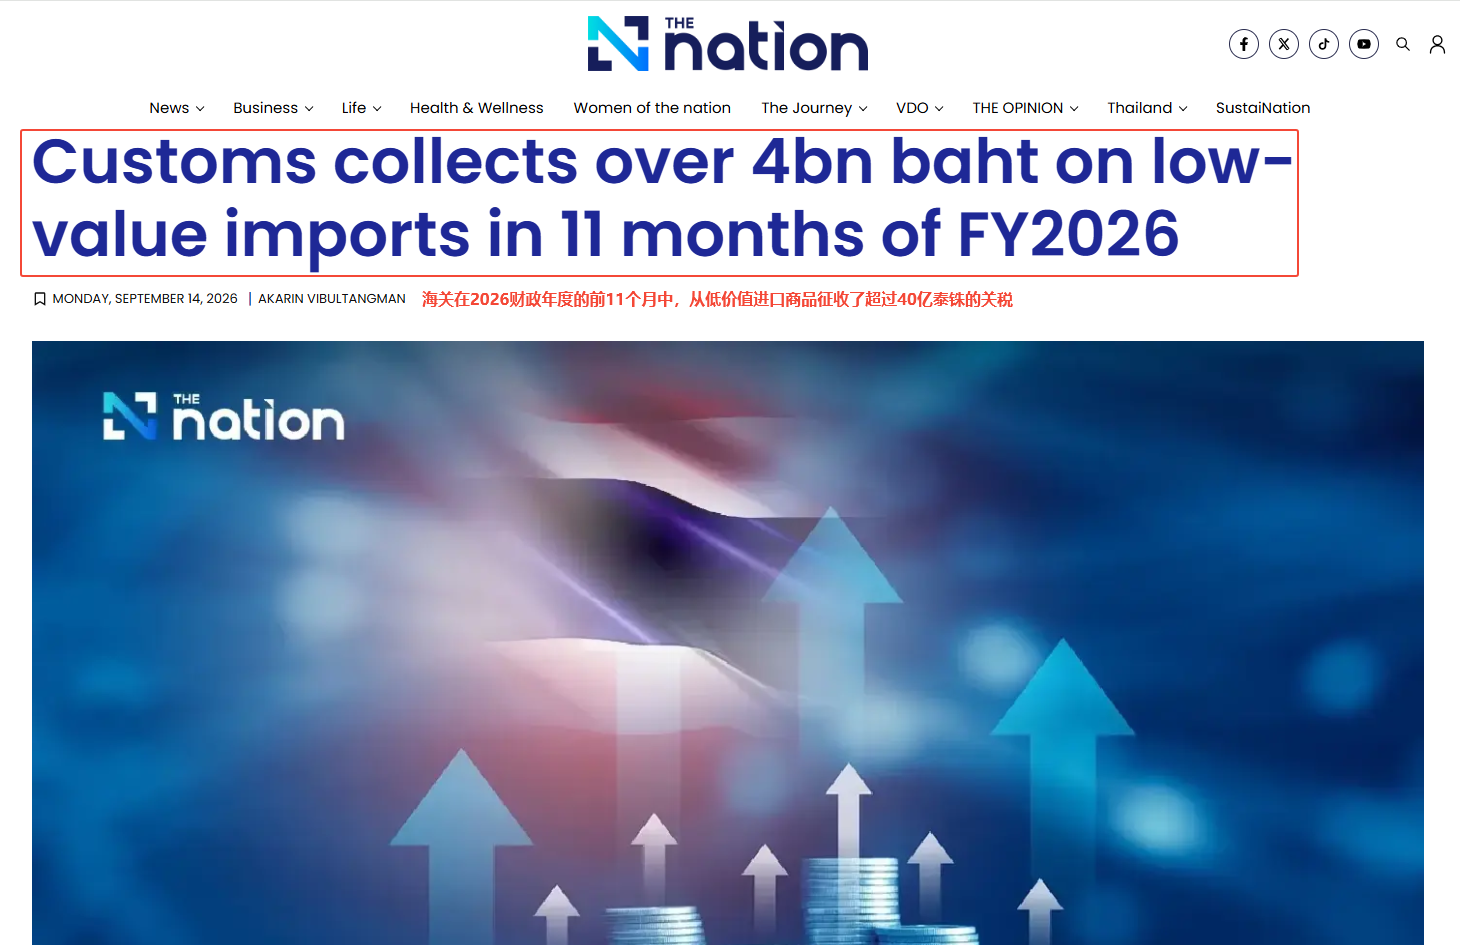
بلغ عدد السلع الداخلة في نطاق الضريبة حوالي 225 مليون قطعة، وبقيمة استيراد إجمالية نحو 41 مليار بات تايلاندي، وتم تحصيل رسوم جمركية استيرادية تتجاوز 4 مليارات بات تايلاندي.
مصدر الصورة: nationthailand
مصدر الصورة: nationthailand
توضح هذه الأرقام بشكل مباشر أن الطرود العابرة للحدود منخفضة السعر أصبحت مدرجة بالكامل ضمن نطاق الرقابة الضريبية، وأن المساحة التي كانت متاحة سابقًا لتقسيم الطلبات استنادًا إلى الإعفاء الضريبي وتخفيض القيمة المعلنة قد تقلصت بشكل كبير.
من جانب المستهلك، بدأت آثار السياسة تظهر تدريجيًا أيضًا. فقد تباطأ اتجاه المستهلكين التايلانديين نحو شراء السلع الصغيرة من الخارج، وبدأ جزء من الطلب يتحول إلى المخزون المحلي في تايلاند.
هذا التغيير ليس صعب الفهم. فعندما تتآكل ميزة السعر لدى الطرود الصغيرة العابرة للحدود بفعل الرسوم الجمركية، تتعاظم ميزة المخزون المحلي من حيث السرعة وخدمة ما بعد البيع، وبالتالي يتحول اختيار المستهلكين بشكل طبيعي.
بالنسبة للبائعين العابرين للحدود الذين اعتمدوا طويلاً على المنتجات منخفضة السعر ذات العلامة البيضاء، وعلى الطرود الصغيرة ذات البريد المباشر كوسيلة تنفيذ رئيسية، فإن هذا ليس مجرد ارتفاع في التكلفة، بل تحول في منطق السوق.
ثانيًا: تراجع عوائد العلامات البيضاء منخفضة السعر، والبائعون يواجهون ثلاثة ضغوط
بعد إلغاء إعفاء 1500 بات، أصبحت الضغوط التي يواجهها البائعون العابرون للحدود في السوق التايلاندي متعددة الأبعاد. وأكثرها مباشرة هو تحوّل تكلفة الرسوم الجمركية إلى تكلفة ظاهرة.
سابقًا، كان كثير من البائعين يتهربون من الضرائب عبر الإقرار المنخفض القيمة وتقسيم الطلبات، أما الآن فقد دخل 225 مليون طرد في نطاق الضريبة، وتم إيداع أكثر من 4 مليارات بات من الرسوم الجمركية، ما يدل على أن دقة الرقابة الجمركية قد ارتفعت بوضوح، وأن الاستمرار في المنطق القديم لا يضغط هامش الربح فحسب، بل يرفع أيضًا مخاطر الامتثال.
مصدر الصورة: nationthailand
ثم هناك إعادة تشكيل القدرة التنافسية السعرية. فقدرة العلامات البيضاء منخفضة السعر على النمو السريع في السوق التايلاندي كانت تعتمد إلى حد كبير على فرق الإعفاء الضريبي.
عندما تُغلق هذه الفجوة السعرية بواسطة الرسوم الجمركية، يصبح أمام البائع خياران: إما استيعاب التكلفة بنفسه والتضحية بالربح، أو رفع السعر وفقدان الميزة السعرية. وأيًا كان الخيار، فإن أسلوب الاعتماد على فرق الإعفاء الضريبي لدفع المبيعات يصبح تطبيقه أصعب فأصعب.
التأثير الأعمق يكمن في تغيّر منطق الوصول إلى السوق. فجمارك تايلاند تتعاون مع إدارة التجارة الخارجية في وزارة التجارة للتحقق من منشأ Made in Thailand، وتؤكد أن المنتج التايلاندي يجب أن يكون قابلًا للتتبع وذا تعريف واضح.
وهذا يعني أن ممارسات بعض البائعين في الماضي، مثل إعادة التصدير ولصق العلامات، للتحايل على الحواجز التجارية، يتم سدها بشكل منهجي.
ثالثًا: المستودعات الخارجية والتخزين المحلي، من خيار ممكن إلى سؤال إلزامي
في الماضي، كان اختيار البائعين للمستودعات الخارجية يهدف أكثر إلى تحسين السرعة وتجربة المستخدم؛ أما اليوم، فهي تتحول إلى بنية أساسية رئيسية لمواجهة تكاليف الرسوم الجمركية والحفاظ على القدرة التنافسية السعرية.
عبر التصدير بالجملة إلى مستودع خارجي في تايلاند، ثم إتمام التنفيذ عبر الشحن المحلي، يمكن تقليل أثر الرسوم الجمركية على الطرد الواحد إلى حد ما، مع تقصير وقت التوصيل ورفع معدل إعادة الشراء.
مصدر الصورة: Google
لكن المستودع الخارجي ليس حلًا سحريًا لكل شيء. فهو يتطلب من البائع قدرة تنبؤية أقوى على دوران المخزون، كما يعني ارتفاع تكلفة رأس المال المحتجز ومخاطر الركود.
لذلك، فإن الطريقة الأكثر أمانًا هي إعطاء الأولوية لاختيار وحدات SKU الأساسية ذات الحركة المستقرة ومعدل إعادة الشراء المرتفع للتخزين المحلي، مع الإبقاء على بعض قنوات البريد المباشر كتكملة، لتشكيل هيكل تنفيذ مختلط يجمع بين المستودع الخارجي + البريد المباشر.
وبهذه الطريقة، يمكن الحفاظ على جزء من ميزة السعر في بيئة الرسوم الجمركية، دون أن يتسبب مشكل المخزون في تقويض التدفق النقدي.
رابعًا، كيف يعدّل البائعون استراتيجياتهم ليجدوا نقطة ارتكاز جديدة في خضم التحولات؟
في مواجهة التغيرات في السوق التايلاندية، يحتاج البائعون إلى تعديل استراتيجياتهم على عدة مستويات.
أولًا، يجب إعادة حساب هيكل التكاليف، وإدراج الرسوم الجمركية واللوجستيات والتخزين وتكاليف الامتثال جميعها في نموذج التسعير، والتخلي عن النهج الموسّع السابق القائم على دفع حجم المبيعات أولًا ثم حساب الأرباح لاحقًا.
ثانيًا، يجب تحسين منطق اختيار المنتجات، وتقليل الاعتماد على المنتجات ذات متوسط قيمة الطلب المنخفض جدًا ومعدل الشراء المتكرر المنخفض، والتحول نحو منتجات تتميز بالتمايز ولديها مجال لعلاوة العلامة التجارية.
ثالثًا، بناء قدرات تنفيذ الطلبات المحلية، من خلال المستودعات الخارجية أو الشركات المحلية أو المشاريع المشتركة مع شركاء محليين، لتقليل نسبة الطرود الصغيرة المرسلة مباشرة بالبريد، وتحسين استقرار تنفيذ الطلبات بشكل عام.
مصدر الصورة: Google
الخاتمة
إن إلغاء تايلاند الإعفاء الضريبي البالغ 1500 بات تايلاندي ليس تعديلًا ضريبيًا معزولًا، بل هو صورة مصغرة عن انتقال سوق التجارة العابرة للحدود في جنوب شرق آسيا من النمو غير المنظم إلى التشغيل المنظم.
بالنسبة للبائعين العابرين للحدود، فإن فترة ازدهار العلامات البيضاء منخفضة السعر تتراجع. إن من سيتمكنون في المستقبل من ترسيخ أقدامهم في السوق التايلاندية لن يكونوا أولئك الذين يواصلون الاعتماد على فارق السعر المعفى من الضرائب لدفع حجم المبيعات، بل أولئك المستعدين للتخطيط المسبق في الامتثال والتوطين وبناء العلامة التجارية.
في خضم التحولات، كلما كان التعديل أسرع، كانت الفرص أكبر.