 1335
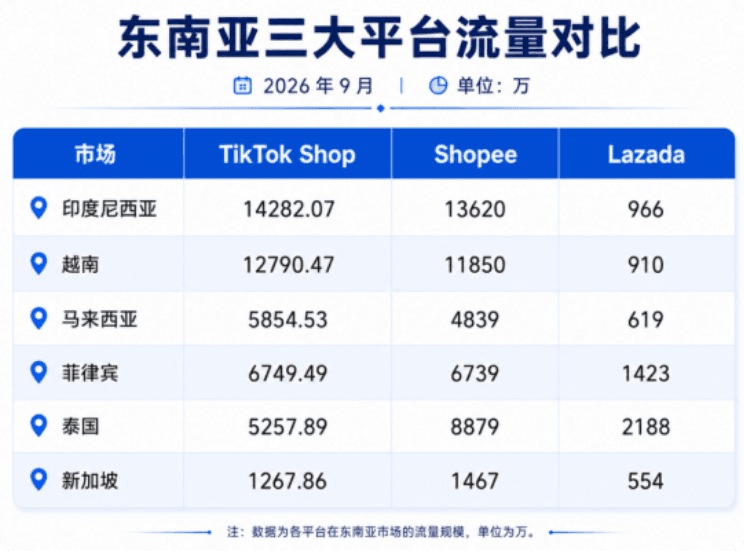
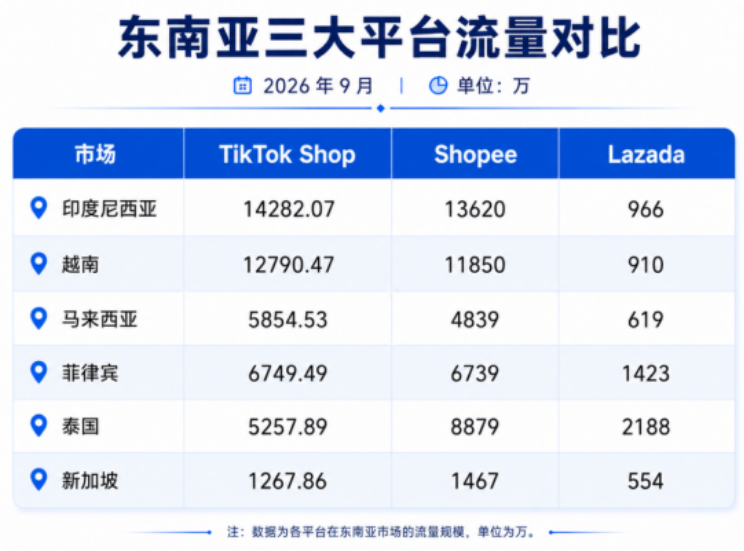
Um gráfico comparativo de visitas de setembro de 2026 circulou por um tempo no meio do e-commerce do Sudeste Asiático.
Dados de monitoramento de terceiros mostram que o TikTok Shop superou a Shopee em volume de visitas nos quatro mercados da Indonésia, Vietnã, Malásia e Filipinas; o total de visitas nos seis países foi de cerca de 462 milhões, equivalente a 97,5% da Shopee.
Olhando apenas para esse gráfico, é realmente fácil ter a intuição de que a ordem está prestes a mudar.
Mas se colocarmos tráfego e transações na mesma mesa, o quadro fica muito mais sóbrio.
Fonte da imagem: internet
O relatório E-commerce do Sudeste Asiático 2026 da Momentum Works mostra que, em 2025, a Shopee ainda ocupava 53% do GMV do e-commerce de plataformas no Sudeste Asiático; mesmo somando a Tokopedia, que controla, o TikTok Shop chegava a apenas cerca de 65,7% da Shopee.
A cada 100 dólares em transações, cerca de 53 dólares vão para o bolso da Shopee; esse percentual não foi alterado por um gráfico de visitas.
Mais digno de nota é que a Shopee não se apoiou no legado para manter essa posição. Nos dados do segundo trimestre de 2026 divulgados pela Sea, o GMV total da Shopee atingiu 38,3 bilhões de dólares, um crescimento anual de 28,4%, com 4,2 bilhões de pedidos, um crescimento anual de 27,5%.
Uma plataforma que já tem um volume enorme ainda cresce a quase 30%, o que mostra que sua base fundamental continua tendo força de tração. A velocidade de perseguição do TikTok Shop é de fato maior, mas entre velocidade de perseguição e alcançou ainda há toda uma distância de capacidade transacional.
Fonte da imagem: internet
Dois caminhos de conteúdo fazem duas coisas um pouco diferentes.
A base do TikTok Shop é conteúdo antes da compra. Os usuários originalmente só estavam navegando por vídeos e assistindo a lives; um produto entra no campo de visão em determinado momento, o interesse é despertado, o link é clicado e a compra é concluída.
Esse caminho não exige que o usuário já saiba o que quer comprar; o produto completa grande parte do trabalho de persuasão na etapa de descoberta. O TikTok Shop divulgou que, em 2025, o número de criadores afiliados que participaram de live commerce no mercado vietnamita dobrou, e o número de vídeos curtos com links de compra cresceu 45% ano a ano. A densidade de criadores do lado da oferta está aumentando rapidamente; o conteúdo é sua entrada de tráfego mais natural.
O conteúdo da Shopee, por sua vez, está enraizado nas prateleiras.
Quando o usuário abre a Shopee, na maioria das vezes já tem uma intenção de compra relativamente clara; buscar, comparar preços e fazer o pedido é um caminho mais curto. Quando a Shopee faz lives e vídeos curtos, ela adiciona uma camada de entrada de descoberta ao lado desse caminho já existente, em vez de abrir outro caminho.
Fonte da imagem: internet
A diferença entre os dois caminhos não está em quem é mais avançado, mas nas cartas que cada um tem na mão.
O TikTok Shop tem nas mãos o tráfego de conteúdo e o ecossistema de criadores; o que precisa complementar são capacidades das etapas posteriores, como busca, shopping center, fulfillment e pós-venda.
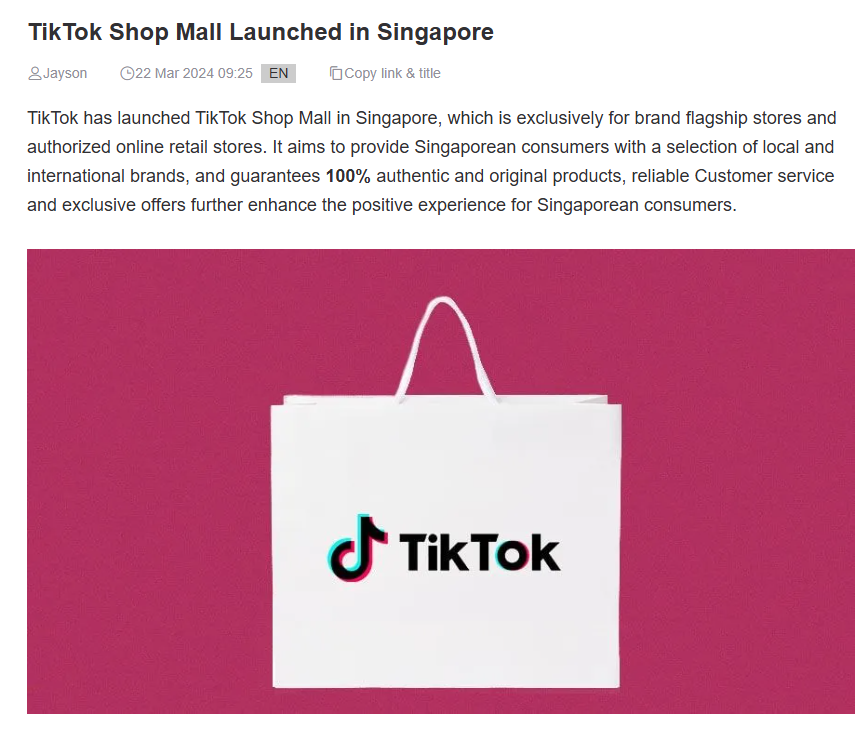
E de fato está complementando: na Tailândia, lançou um Shopping Center independente para receber buscas ativas; em mercados como Singapura, lançou o Shop Mall para introduzir lojas oficiais de marcas; no Vietnã, o investimento em projetos logísticos sob o ecossistema TikTok chegou a 980 milhões de dólares, e a capacidade planejada de processamento de pedidos por ano fica entre 1 bilhão e 2 bilhões de pedidos.
A direção é clara: estender a capacidade de comprar ao ver para a direção de também poder buscar quando quiser e receber com segurança o que comprou.
Fonte da imagem: bigseller
A leitura precisa deste cenário competitivo atual não é quem vai ganhar, mas sim que as duas plataformas estão entrando no território em que a outra é mais forte.
O TikTok Shop abriu uma porta com tráfego de conteúdo, mas o volume transacional por trás da porta ainda é liderado pela Shopee; a Shopee defendeu sua posição com volume de transações, mas a disputa pela entrada de tráfego está se tornando mais intensa.
A distância entre liderar em visitas e liderar em GMV é exatamente o ponto em que as duas plataformas precisarão se aprimorar a seguir. Quem conseguir primeiro tornar toda a jornada do ver ao comprar mais fluida terá mais chances de ocupar uma posição mais confortável no crescimento incremental da próxima fase.