 1325
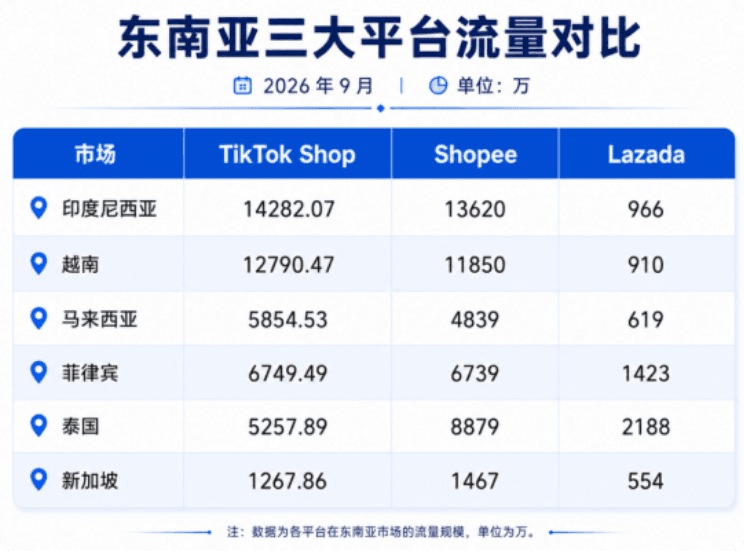
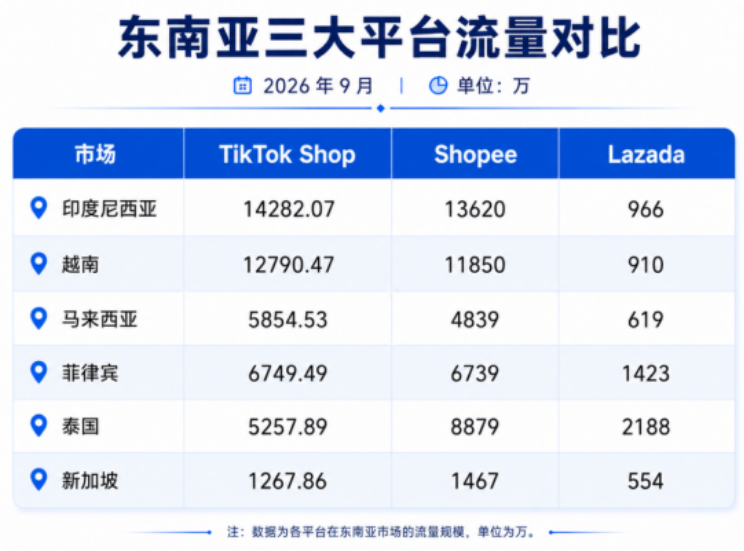
Một biểu đồ so sánh lượt truy cập vào tháng 9/2026 đã lan truyền một thời gian trong giới thương mại điện tử Đông Nam Á.
Dữ liệu giám sát của bên thứ ba cho thấy, TikTok Shop có lượt truy cập vượt Shopee tại bốn thị trường Indonesia, Việt Nam, Malaysia và Philippines; tổng lượt truy cập của sáu nước khoảng 462 triệu lần, đạt 97.5% của Shopee.
Chỉ nhìn biểu đồ này, đúng là dễ khiến người ta có trực giác rằng “sắp đổi ngôi”.
Nhưng nếu đặt “lưu lượng” và “giao dịch” lên cùng một bàn, bức tranh sẽ bình tĩnh hơn nhiều.
Nguồn ảnh: Internet
Báo cáo thương mại điện tử Đông Nam Á 2026 của Momentum Works cho thấy, năm 2025 Shopee vẫn chiếm 53% GMV thương mại điện tử nền tảng tại Đông Nam Á; TikTok Shop, ngay cả khi cộng thêm Tokopedia mà nó kiểm soát, tổng quy mô cũng chỉ đạt khoảng 65.7% của Shopee.
Cứ mỗi 100 USD giao dịch, khoảng 53 USD rơi vào túi Shopee; tỷ lệ này không bị một biểu đồ lượt truy cập viết lại.
Điều đáng chú ý hơn là Shopee không giữ vị trí này bằng cách “ăn vào vốn cũ”. Trong dữ liệu quý II/2026 do Sea công bố, GMV tổng thể của Shopee đạt 38.3 tỷ USD, tăng 28.4% so với cùng kỳ; lượng đơn hàng đạt 4.2 tỷ đơn, tăng 27.5% so với cùng kỳ.
Một nền tảng đã có quy mô rất lớn vẫn tăng trưởng với tốc độ gần ba mươi phần trăm, cho thấy nền tảng cơ bản của nó vẫn còn sức kéo. Tốc độ bắt kịp của TikTok Shop đúng là nhanh hơn, nhưng giữa “tốc độ bắt kịp” và “đã bắt kịp” vẫn còn cách nhau cả một hệ thống năng lực giao dịch.
Nguồn ảnh: Internet
Hai con đường nội dung đang làm hai việc không hoàn toàn giống nhau.
Nền tảng của TikTok Shop là “nội dung đi trước mua sắm”. Người dùng vốn chỉ đang lướt video, xem livestream; một sản phẩm bỗng xuất hiện trong tầm mắt ở một khoảnh khắc nào đó, sự hứng thú bị khơi lên, họ nhấp vào liên kết và hoàn tất mua hàng.
Con đường này không yêu cầu người dùng phải nghĩ trước mình muốn mua gì; sản phẩm đã hoàn thành phần lớn công việc thuyết phục ở khâu “khám phá”. TikTok Shop công bố rằng trong năm 2025, số nhà sáng tạo liên kết tham gia livestream bán hàng tại thị trường Việt Nam đã tăng gấp đôi, số video ngắn gắn liên kết mua sắm tăng 45% so với cùng kỳ. Mật độ nhà sáng tạo ở phía cung đang tăng nhanh; nội dung là cửa ngõ lưu lượng tự nhiên nhất của nó.
Nội dung của Shopee thì “mọc trên kệ hàng”.
Khi người dùng mở Shopee, phần lớn thời gian họ đã mang theo ý định mua sắm tương đối rõ ràng; tìm kiếm, so giá, đặt hàng là một con đường ngắn hơn. Việc Shopee làm livestream và video ngắn là thêm một lớp cửa ngõ “khám phá” bên cạnh con đường sẵn có này, chứ không phải mở ra một con đường khác.
Nguồn ảnh: Internet
Sự khác biệt giữa hai con đường không nằm ở việc ai “tiên tiến” hơn, mà ở chỗ những quân bài mỗi bên đang nắm trong tay khác nhau.
Trong tay TikTok Shop là lưu lượng nội dung và hệ sinh thái nhà sáng tạo; điều nó cần bổ sung là năng lực của các “khâu phía sau” như tìm kiếm, trung tâm mua sắm, thực hiện đơn hàng và hậu mãi.
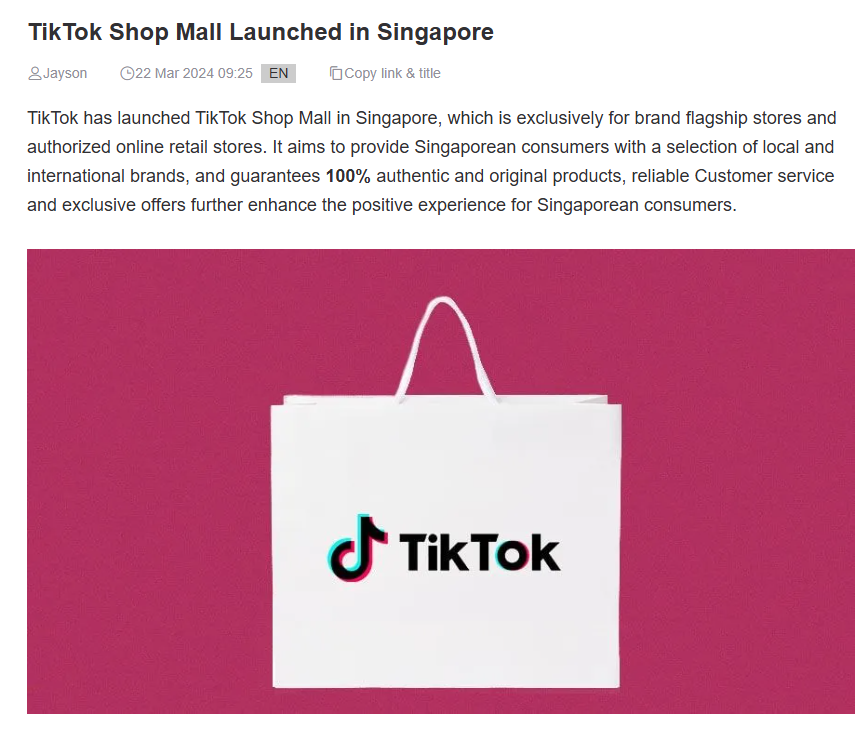
Nó cũng thực sự đang bổ sung: ra mắt Shopping Center độc lập tại Thái Lan để tiếp nhận tìm kiếm chủ động, đưa Shop Mall vào các thị trường như Singapore để thu hút cửa hàng flagship của thương hiệu; tại Việt Nam, quy mô đầu tư của dự án logistics thuộc hệ sinh thái TikTok đạt 980 triệu USD, năng lực xử lý đơn hàng theo kế hoạch khoảng từ 1 tỷ đến 2 tỷ đơn mỗi năm.
Định hướng rất rõ ràng: mở rộng năng lực “thấy là mua” theo hướng “muốn tìm cũng tìm được, mua rồi thì được giao đến ổn định”.
Nguồn ảnh: bigseller
Cách đọc chính xác bức tranh cạnh tranh hiện nay không phải là “ai sắp thắng”, mà là cả hai nền tảng đều đang bước vào vùng đất mà đối phương giỏi hơn.
TikTok Shop dùng lưu lượng nội dung để cạy mở một cánh cửa, nhưng quy mô giao dịch phía sau cánh cửa vẫn do Shopee dẫn đầu; Shopee dùng quy mô giao dịch để giữ vững trận địa, nhưng cuộc tranh giành cửa ngõ lưu lượng đang trở nên khốc liệt hơn.
Khoảng cách giữa việc dẫn đầu lượt truy cập và dẫn đầu GMV chính là nơi hai nền tảng sẽ phải tự bổ sung bài học tiếp theo. Ai có thể làm toàn bộ chuỗi từ “nhìn thấy đến mua được” mượt mà hơn trước, người đó mới có nhiều khả năng chiếm được vị trí thoải mái hơn trong phần tăng trưởng của giai đoạn sau.