 1333
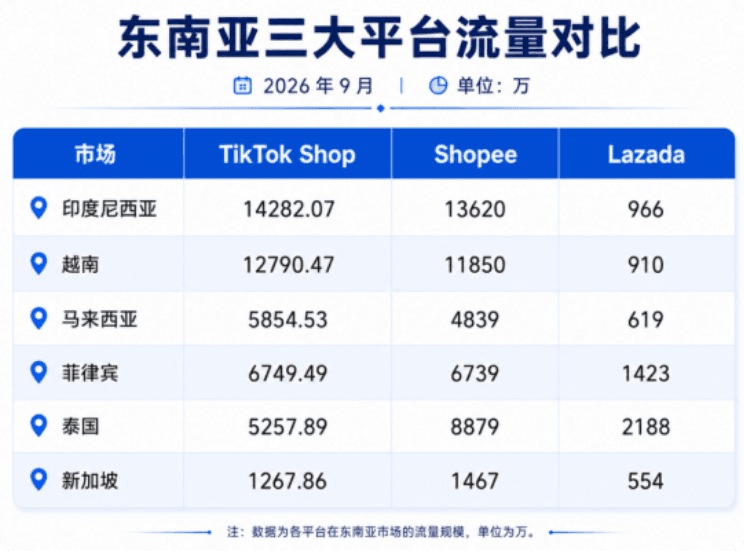
تداولت أوساط التجارة الإلكترونية في جنوب شرق آسيا لبعض الوقت مخططًا لمقارنة عدد الزيارات من سبتمبر 2026.
تُظهر بيانات المراقبة من طرف ثالث أن زيارات TikTok Shop في أربعة أسواق هي إندونيسيا وفيتنام وماليزيا والفلبين تجاوزت زيارات Shopee، وأن إجمالي الزيارات في الدول الست بلغ نحو 462 مليون زيارة، أي ما يعادل 97.5% من Shopee.
مجرد النظر إلى هذه الصورة وحدها يجعل من السهل بالفعل أن يتولّد لدى المرء حدس بأن «تبديل المقاعد» بات قريبًا.
ولكن إذا وضعنا «الزيارات» و«المبيعات» على الطاولة نفسها، فستكون الصورة أكثر هدوءًا بكثير.
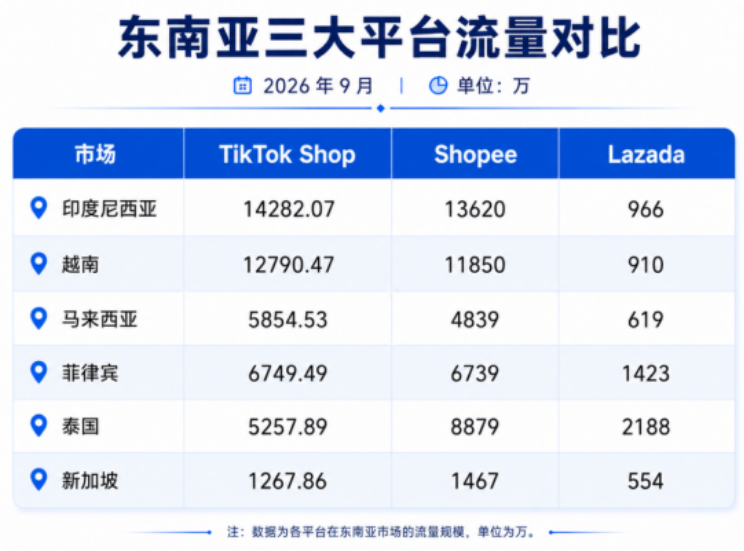
مصدر الصورة: الإنترنت
أظهر تقرير Momentum Works «التجارة الإلكترونية في جنوب شرق آسيا 2026» أن Shopee لا تزال تستحوذ في 2025 على 53% من إجمالي قيمة البضائع المبيعة (GMV) عبر منصات التجارة الإلكترونية في جنوب شرق آسيا، وأن TikTok Shop حتى مع إضافة Tokopedia التي تسيطر عليها، لا يبلغ حجمها الإجمالي سوى نحو 65.7% من Shopee.
لكل 100 دولار من المعاملات، يذهب نحو 53 دولارًا إلى جيب Shopee، ولم يُعِد رسم بياني لحركة الزيارات كتابة هذه النسبة.
الأكثر جديرًا بالملاحظة هو أن Shopee لم تحافظ على هذه المكانة بالاعتماد على إنجازاتها السابقة. في بيانات الربع الثاني من عام 2026 التي كشفت عنها Sea، بلغ إجمالي GMV لدى Shopee 38.3 مليار دولار أمريكي، بزيادة 28.4% على أساس سنوي، وبلغ حجم الطلبات 4.2 مليار طلب، بزيادة 27.5% على أساس سنوي.
منصة بلغت حجمًا كبيرًا بالفعل ولا تزال تنمو بمعدل يقارب الثلاثين في المئة، ما يعني أن قاعدتها الأساسية لا تزال تملك قوة جذب. صحيح أن سرعة TikTok Shop في اللحاق أسرع، لكن بين "سرعة اللحاق" و"اللحاق بالفعل" لا تزال هناك مسافة تعادل منظومة كاملة من قدرات المعاملات.
مصدر الصورة: الإنترنت
مساران للمحتوى، وهما يقومان بأمرين مختلفين نوعًا ما.
أساس TikTok Shop هو أن «المحتوى يسبق التسوق». فالمستخدم في الأصل كان فقط يتصفح الفيديوهات ويشاهد البث المباشر، ثم يظهر منتج ما في مجال رؤيته في لحظة معينة، فيُثار اهتمامه، وينقر على الرابط، ويكمل عملية الشراء.
هذا المسار لا يتطلب من المستخدم أن يحدد مسبقًا ما يريد شراءه، إذ تُنجز المنتجات معظم عمل الإقناع في مرحلة "الاكتشاف". كشف TikTok Shop أن عدد المبدعين الشركاء المشاركين في البث المباشر للبيع في السوق الفيتنامية تضاعف في عام 2025، فيما زاد عدد الفيديوهات القصيرة التي تتضمن روابط تسوق بنسبة 45% على أساس سنوي. كثافة المبدعين على جانب العرض ترتفع بوتيرة سريعة، والمحتوى هو المدخل الطبيعي الأكبر لحركة المرور.
أما محتوى Shopee فهو «ينمو على الرفوف».
عندما يفتح المستخدم Shopee، يكون في معظم الأحيان لديه بالفعل نية شرائية واضحة نسبيًا، ويُعد البحث ومقارنة الأسعار وإتمام الطلب مسارًا أقصر. إن قيام Shopee بالبث المباشر ومقاطع الفيديو القصيرة يضيف طبقة من مدخل «الاكتشاف» إلى جانب هذا المسار القائم، بدلًا من إنشاء مسار آخر.
مصدر الصورة: الإنترنت
الفرق بين المسارين لا يكمن في أيهما أكثر «تقدّمًا»، بل في اختلاف الأوراق التي يمسك بها كل منهما.
تمتلك TikTok Shop حركة مرور المحتوى ومنظومة المبدعين، وما تحتاج إلى استكماله هو قدرات «المسار الخلفي» مثل البحث والمتجر وتنفيذ الطلبات وخدمة ما بعد البيع.
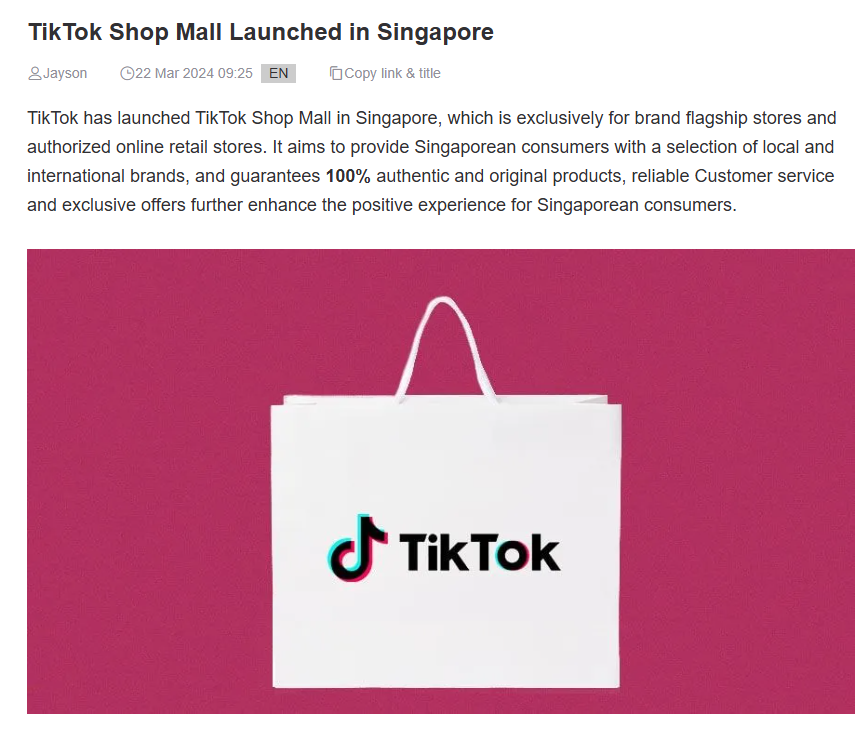
وهي بالفعل تعمل على سدّ هذه الفجوة: فأطلقت في تايلاند Shopping Center مستقلًا لاستقبال البحث النشط، وتدفع في أسواق مثل سنغافورة نحو Shop Mall لجذب متاجر العلامات التجارية الرائدة؛ وفي فيتنام، بلغ حجم الاستثمار في مشروع لوجستي ضمن منظومة TikTok البيئية 9.8 مليار دولار، مع قدرة معالجة سنوية مخطط لها تتراوح بين مليار و2 مليار طلب.
الاتجاه واضح: توسيع قدرة «الشراء فور الظهور أثناء التمرير» باتجاه «إمكانية البحث عند الحاجة، والتوصيل الموثوق بعد الشراء».
مصدر الصورة: bigseller
القراءة الدقيقة لهذا المشهد التنافسي في الوقت الحالي ليست "مَن سيفوز"، بل إن كلا المنصتين تدخلان في المجال الذي تتفوق فيه الأخرى.
فتح TikTok Shop بابًا باستخدام تدفق المحتوى، لكن حجم المعاملات خلف الباب لا تزال Shopee تتصدره؛ فقد حافظت Shopee على موقعها بحجم المبيعات، لكن المنافسة على مداخل حركة المرور تزداد حدة.
الفجوة بين تقدم حركة الزيارات وتقدم GMV هي تحديدًا ما ستحتاج المنصتان إلى استدراكه كلٌّ على حدة في المرحلة المقبلة. ومن ينجح أولًا في جعل السلسلة الكاملة «من المشاهدة إلى الشراء» أكثر سلاسة، سيكون أكثر احتمالًا لأن يحتل موقعًا أكثر راحة في نمو المرحلة التالية.