 1329
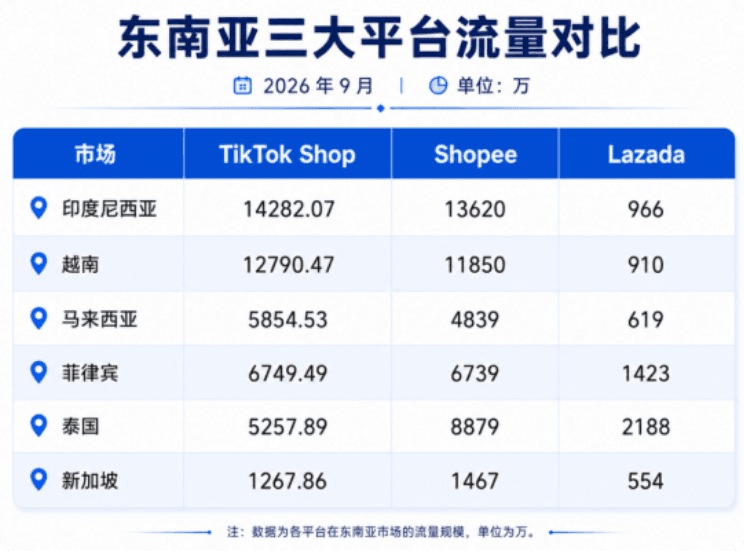
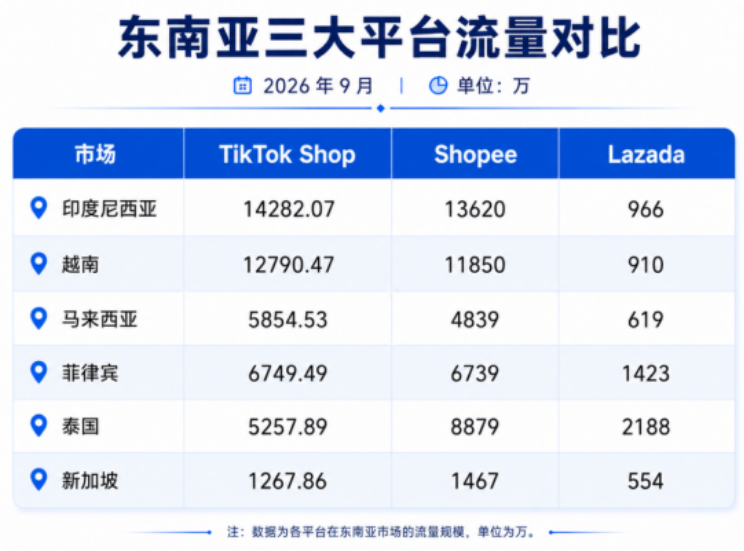
ภาพเปรียบเทียบจำนวนผู้เข้าชมภาพหนึ่งจากเดือนกันยายน 2026 ถูกส่งต่อกันอยู่พักหนึ่งในวงการอีคอมเมิร์ซเอเชียตะวันออกเฉียงใต้
ข้อมูลจากผู้ให้บริการตรวจวัดบุคคลที่สามแสดงว่า TikTok Shop มีจำนวนผู้เข้าชมในสี่ตลาด ได้แก่ อินโดนีเซีย เวียดนาม มาเลเซีย และฟิลิปปินส์ มากกว่า Shopee โดยหกประเทศรวมกันมียอดเข้าชมประมาณ 462 ล้านครั้ง คิดเป็น 97.5% ของ Shopee
หากดูภาพนี้เพียงอย่างเดียว ก็ทำให้เกิดความรู้สึกได้ง่าย ๆ ว่า “ใกล้จะมีการสลับลำดับกันแล้ว”
แต่ถ้านำ “ทราฟฟิก” และ “ยอดขายที่เกิดขึ้นจริง” มาวางบนโต๊ะเดียวกัน ภาพรวมจะนิ่งและเย็นลงมาก
ที่มาของภาพ: เครือข่ายอินเทอร์เน็ต
รายงานอีคอมเมิร์ซเอเชียตะวันออกเฉียงใต้ 2026 ของ Momentum Works แสดงว่าในปี 2025 Shopee ยังคงครองสัดส่วน GMV ของอีคอมเมิร์ซแบบแพลตฟอร์มในเอเชียตะวันออกเฉียงใต้ที่ 53% ขณะที่ TikTok Shop แม้จะรวม Tokopedia ที่ควบคุมอยู่ด้วย ขนาดรวมก็ยังอยู่ที่เพียงประมาณ 65.7% ของ Shopee
ทุกยอดขาย 100 ดอลลาร์ ประมาณ 53 ดอลลาร์ตกเข้ากระเป๋าของ Shopee และสัดส่วนนี้ไม่ถูกเขียนใหม่โดยแผนภูมิจำนวนผู้เข้าชมเพียงภาพเดียว
สิ่งที่น่าสังเกตกว่าคือ Shopee ไม่ได้อาศัย “กินบุญเก่า” เพื่อรักษาตำแหน่งนี้ ข้อมูลไตรมาสที่สองของปี 2026 ที่ Sea เปิดเผยระบุว่า GMV โดยรวมของ Shopee อยู่ที่ 38.3 พันล้านดอลลาร์ เติบโต 28.4% เมื่อเทียบปีต่อปี มีคำสั่งซื้อ 4.2 พันล้านรายการ เติบโต 27.5% เมื่อเทียบปีต่อปี
แพลตฟอร์มที่มีขนาดใหญ่แล้วยังเติบโตด้วยความเร็วใกล้สามสิบเปอร์เซ็นต์ แสดงว่าฐานหลักยังมีแรงดึงดูด ความเร็วในการไล่ตามของ TikTok Shop เร็วกว่าจริง แต่ระหว่าง “ความเร็วในการไล่ตาม” กับ “ไล่ทันแล้ว” ยังมีระยะห่างของความสามารถในการทำธุรกรรมทั้งชุด
ที่มาของภาพ: เครือข่ายอินเทอร์เน็ต
เส้นทางคอนเทนต์สองแบบ กำลังทำสิ่งที่แตกต่างกันอยู่สองเรื่อง
รากฐานของ TikTok Shop คือ “คอนเทนต์มาก่อนการช้อปปิ้ง” ผู้ใช้เดิมเพียงแค่เลื่อนดูวิดีโอ ดูไลฟ์ สินค้าชิ้นหนึ่งเข้ามาในสายตาในช่วงเวลาหนึ่ง ความสนใจถูกจุดขึ้นมา คลิกลิงก์ และซื้อสินค้าให้เสร็จ
เส้นทางนี้ไม่จำเป็นต้องให้ผู้ใช้คิดไว้ก่อนว่าจะซื้ออะไร สินค้าทำงานโน้มน้าวไปแล้วเกินครึ่งในขั้นตอน “การค้นพบ” TikTok Shop เปิดเผยว่าในปี 2025 ตลาดเวียดนามมีจำนวนครีเอเตอร์พันธมิตรที่ร่วมไลฟ์ขายของเพิ่มขึ้นเป็นสองเท่า และจำนวนวิดีโอสั้นที่แนบลิงก์ช้อปปิ้งเพิ่มขึ้น 45% เมื่อเทียบปีต่อปี ความหนาแน่นของครีเอเตอร์ฝั่งซัพพลายกำลังเพิ่มขึ้นอย่างรวดเร็ว คอนเทนต์คือประตูทราฟฟิกที่เป็นธรรมชาติที่สุดของมัน
คอนเทนต์ของ Shopee นั้น “เติบโตอยู่บนชั้นวางสินค้า”
เมื่อผู้ใช้เปิด Shopee ส่วนใหญ่มาพร้อมเจตนาซื้อที่ค่อนข้างชัดเจนอยู่แล้ว การค้นหา เปรียบเทียบราคา และสั่งซื้อเป็นเส้นทางที่สั้นกว่า การที่ Shopee ทำไลฟ์และวิดีโอสั้น คือการเพิ่มชั้นของประตู “การค้นพบ” ไว้ข้างเส้นทางเดิมที่มีอยู่ ไม่ใช่การเริ่มเส้นทางใหม่ขึ้นมาอีกเส้น
ที่มาของภาพ: เครือข่ายอินเทอร์เน็ต
ความแตกต่างของสองเส้นทางไม่ได้อยู่ที่ว่าใคร “ล้ำหน้า” กว่า แต่อยู่ที่ไพ่ในมือของแต่ละฝ่ายต่างกัน
ในมือ TikTok Shop คือทราฟฟิกคอนเทนต์และระบบนิเวศครีเอเตอร์ สิ่งที่มันต้องเสริมคือความสามารถใน “ปลายทางหลังการซื้อ” เช่น การค้นหา มอลล์ การปฏิบัติตามคำสั่งซื้อ และบริการหลังการขาย
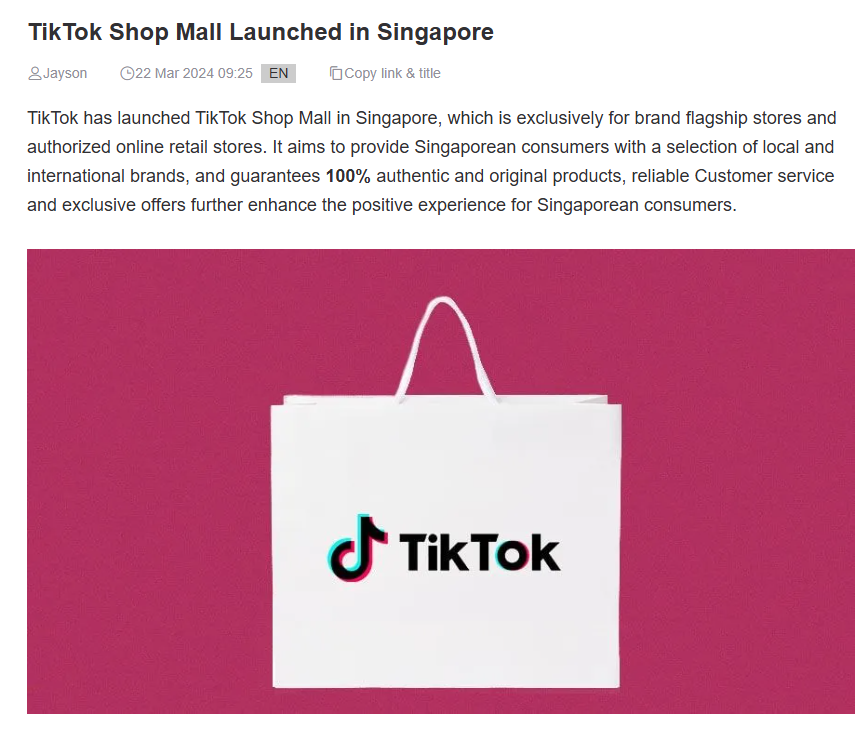
มันกำลังเสริมจริง ๆ ด้วย: เปิดตัว Shopping Center แยกต่างหากในไทยเพื่อรองรับการค้นหาโดยตรง ผลักดัน Shop Mall ในตลาดอย่างสิงคโปร์เพื่อนำแบรนด์แฟล็กชิปเข้ามา; ในเวียดนาม โครงการโลจิสติกส์ภายใต้ระบบนิเวศ TikTok มีขนาดการลงทุนถึง 980 ล้านดอลลาร์ โดยความสามารถในการรองรับคำสั่งซื้อต่อปีที่วางแผนไว้อยู่ระหว่าง 1 พันล้านถึง 2 พันล้านออเดอร์
ทิศทางชัดเจน คือขยายความสามารถ “เลื่อนเจอแล้วซื้อเลย” ไปสู่ทิศทางที่ว่า “อยากค้นหาก็ค้นได้ และเมื่อซื้อแล้วก็ส่งถึงมืออย่างมั่นคง”
ที่มาของภาพ: bigseller
วิธีอ่านภาพการแข่งขันในตอนนี้อย่างถูกต้อง ไม่ใช่ “ใครกำลังจะชนะ” แต่คือทั้งสองแพลตฟอร์มกำลังเข้าสู่พื้นที่ที่อีกฝ่ายถนัดกว่า
TikTok Shop ใช้ทราฟฟิกคอนเทนต์งัดประตูบานหนึ่งออก แต่ขนาดการทำธุรกรรมที่อยู่หลังประตูยังคงนำโดย Shopee; Shopee ใช้ขนาดยอดขายที่เกิดขึ้นจริงรักษาฐานที่มั่นไว้ แต่การแย่งชิงประตูทราฟฟิกกำลังรุนแรงขึ้น
ระยะห่างระหว่างการนำด้านจำนวนผู้เข้าชมกับการนำด้าน GMV คือจุดที่ทั้งสองแพลตฟอร์มจะต้องมาเติมบทเรียนของตนเองในขั้นต่อไป ใครที่ทำให้ทั้งห่วงโซ่ “จากการเห็นไปจนถึงการซื้อ” ลื่นไหลได้ก่อน ใครก็มีโอกาสมากกว่าที่จะได้ตำแหน่งที่สบายกว่าในส่วนเพิ่มของช่วงถัดไป