 69
Em 2026, espera-se que o mercado de e-commerce da Indonésia atinja 71 bilhões de dólares em volume de transações, sendo o maior mercado de e-commerce do Sudeste Asiático. Os vendedores que atuam nesse mercado estão enfrentando um novo arranjo de cobrança: retenção e recolhimento do imposto de renda dos vendedores pelas plataformas.
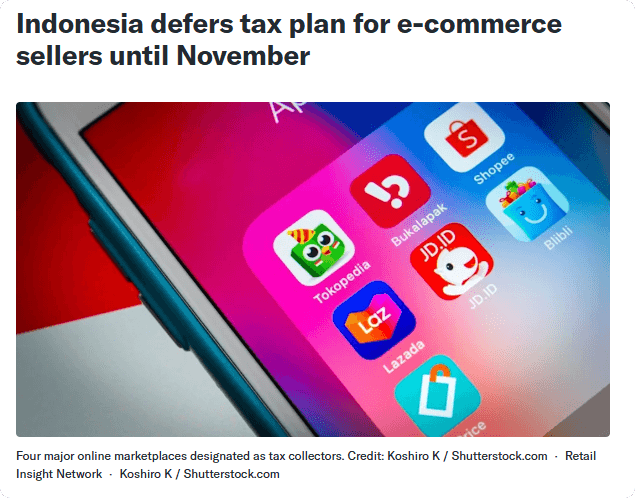
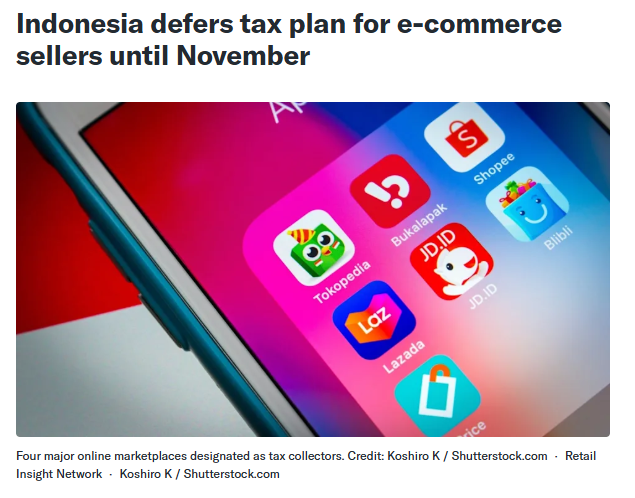
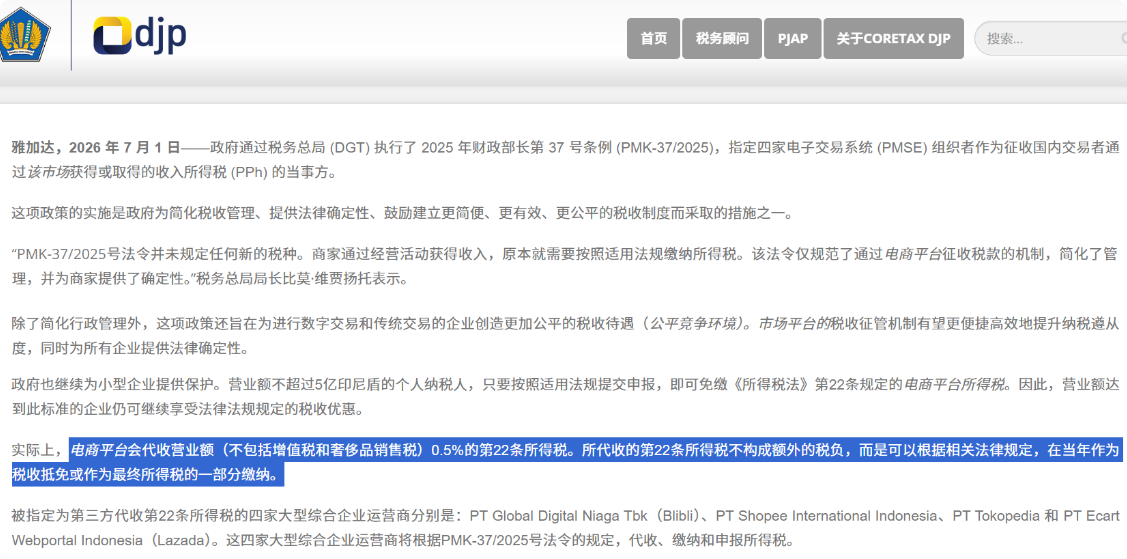
A base da política é o Regulamento nº 37 de 2025 do Ministério da Fazenda da Indonésia, que designa as quatro plataformas Shopee, Tokopedia, Lazada e Blibli como agentes de retenção, para reterem 0,5% do faturamento das transações dos vendedores referente ao imposto de renda PPh Artigo 22; a base de cálculo é a receita bruta, sem IVA.
Em resumo, não se trata de um novo imposto, mas de transformar o imposto que os vendedores deveriam declarar e pagar por conta própria em uma retenção direta feita pela plataforma no momento da liquidação.
Parece bastante razoável, mas esse imposto, desde sua implementação até sua execução, percorreu um caminho bastante tortuoso.
Fonte da imagem: finance.yahoo
Uma lei tributária adiada três vezes
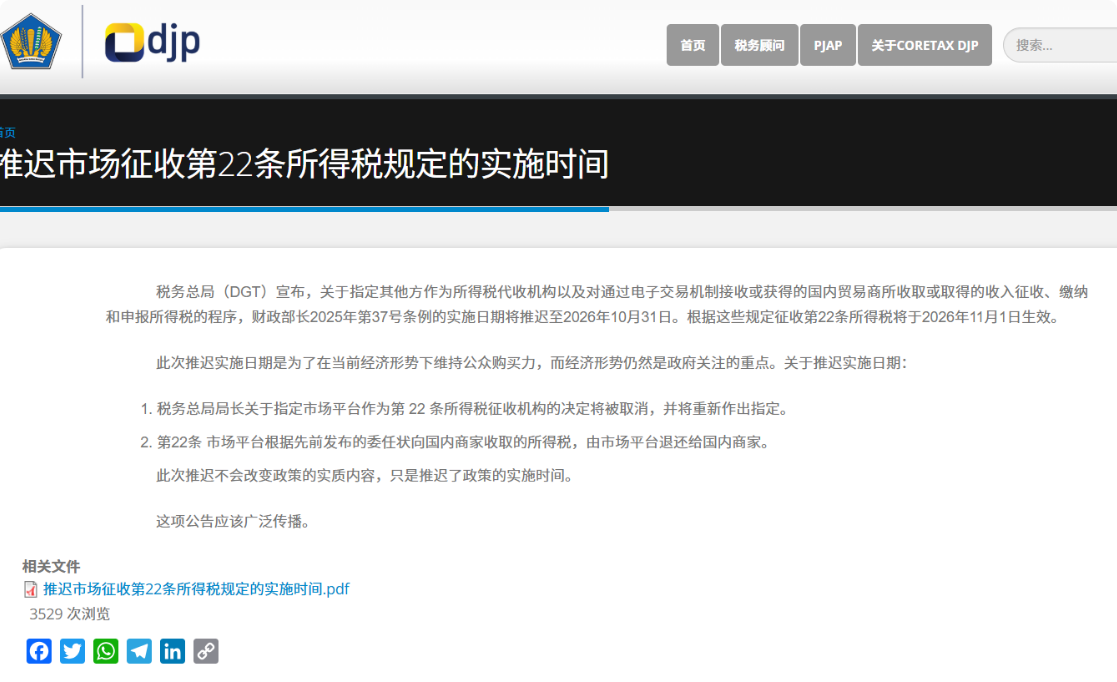
Essa política foi incluída nas normas do Ministério da Fazenda em julho de 2025, com execução originalmente prevista para 1º de agosto de 2026.
Segundo vários veículos de imprensa, em 1º de agosto o sistema de retenção realmente entrou no ar brevemente, e o repasse recebido por alguns vendedores veio um pouco menor. Mas apenas quatro dias depois, o então ministro da Fazenda, Purbaya, anunciou a suspensão, alegando que o crescimento econômico e a situação do consumo ainda precisavam ser observados — na época, a taxa de crescimento do PIB da Indonésia no segundo trimestre caiu de 5,61% no primeiro trimestre para 5,29%, e as autoridades temiam que o novo imposto pressionasse ainda mais o poder de compra.
A Direção-Geral de Impostos notificou posteriormente que os impostos já retidos seriam devolvidos aos vendedores, e a data de execução foi adiada para 1º de novembro. Em meados de setembro, o diretor-geral de Impostos chegou a mencionar 1º de outubro, enquanto a associação de e-commerce pediu publicamente o adiamento para 2027, alegando que o sistema do setor ainda não estava pronto.
No final, a data de execução foi novamente definida como 1º de novembro. Uma lei tributária adiada várias vezes reflete a necessidade de buscar um equilíbrio entre a recuperação econômica e a administração tributária.
Fonte da imagem: pajak
Por que são as plataformas que fazem a cobrança?
A concentração do mercado de e-commerce da Indonésia é muito alta. Segundo dados da Momentum Works, a Shopee detém 54% do volume de transações do e-commerce de plataformas na Indonésia, a TikTok Shop e a Tokopedia juntas somam 38%, e a Lazada detém 6%.
As duas primeiras juntas ultrapassam 90% de participação de mercado, o que significa que as transações estão altamente concentradas em algumas poucas plataformas. Os vendedores estão espalhados por todo o país, mas as plataformas detêm o registro de cada transação e também intermedeiam cada pagamento.
Incorporar a retenção na etapa de liquidação é muito mais eficiente do que fazer milhões de pequenos vendedores irem individualmente à repartição fiscal fazer a declaração. A Tokopedia é controlada pela TikTok, do grupo ByteDance; a Shopee tem o apoio do grupo singapurense Sea; a Lazada pertence à Alibaba; e a Blibli é uma plataforma local da Indonésia.
O governo entregou a função de retenção de impostos a essas plataformas, o que equivale a transformá-las de simples locais de transação em terminais locais de execução tributária.
Fonte da imagem: pajak
O que realmente importa para os vendedores?
O número de 0,5% em si não é alto. O problema está na sua natureza e no seu ritmo.
A natureza desse imposto é de pagamento antecipado, podendo ser deduzido no acerto fiscal anual no fim do ano; em teoria, não aumenta a carga tributária adicional. Mas ele realmente altera o ritmo do fluxo de caixa dos vendedores. Um vendedor com vendas anuais de 10 milhões de renminbi recebe 0,5% menos em cada repasse, e esse dinheiro só poderá ser compensado ou restituído no acerto do ano seguinte, o que equivale a mais de meio ano de capital de giro retido sem juros.
Para vendedores de baixa margem bruta, cuja margem líquida é de apenas cerca de 5%, uma carga tributária de 0,5% sobre o faturamento equivale a 10% do lucro. As comissões das plataformas, os custos logísticos e os investimentos em marketing já se acumulam em várias camadas, e esses 0,5% aparecem de forma especialmente evidente na demonstração de resultados.
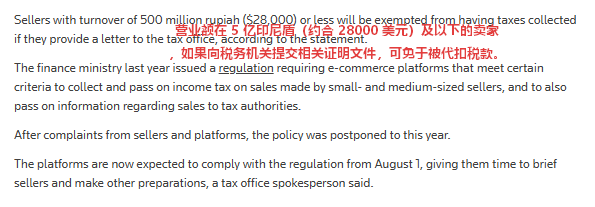
A política também deixou uma brecha. Vendedores individuais com faturamento anual não superior a 500 milhões de rupias indonésias podem enviar uma declaração à plataforma para ficarem isentos da retenção. Mas a isenção precisa ser solicitada ativamente; lojas que não enviarem a declaração terão a retenção aplicada por padrão pelo sistema. Além disso, a Direção-Geral de Impostos da Indonésia já deixou claro que a prática de um mesmo vendedor abrir várias lojas em múltiplas plataformas e manter o faturamento de cada loja abaixo de 500 milhões não é mais válida; as autoridades fiscais somarão o faturamento total do mesmo contribuinte para fazer a avaliação.
Fonte da imagem: Reuters
A lógica do crescimento está mudando
O mercado de e-commerce da Indonésia continua crescendo, mas a lógica de crescimento já não é a mesma de alguns anos atrás.
A fase inicial em que era possível lucrar apenas empurrando muitos produtos para gerar volume está ficando para trás; regras de liquidação das plataformas, custos de conformidade tributária e gestão de fluxo de caixa — aspectos antes pouco valorizados — estão se tornando variáveis-chave que determinam se o vendedor consegue continuar operando nesse mercado.
Para os vendedores que já registraram uma empresa local na Indonésia, é preciso confirmar o quanto antes se estão sujeitos à retenção na fonte; para vendedores individuais com faturamento anual inferior a 500 milhões de rupias indonésias, enviar proativamente uma declaração de isenção é algo que pode ser feito imediatamente. As regras já estão claras; o que resta é como se adaptar a elas.