 55
I. Chính sách đi vào thực tế gần một năm, Hải quan Thái Lan đã có bảng thành tích như thế nào
Chính phủ Thái Lan từ ngày 1 tháng 1 năm 2026 chính thức bãi bỏ chính sách miễn thuế quan đối với hàng nhập khẩu dưới 1500 baht, điều này có nghĩa là trước đây một lượng lớn hàng giá rẻ vào thị trường Thái Lan bằng hình thức bưu kiện nhỏ chuyển phát trực tiếp sẽ không còn được hưởng ưu đãi miễn thuế.
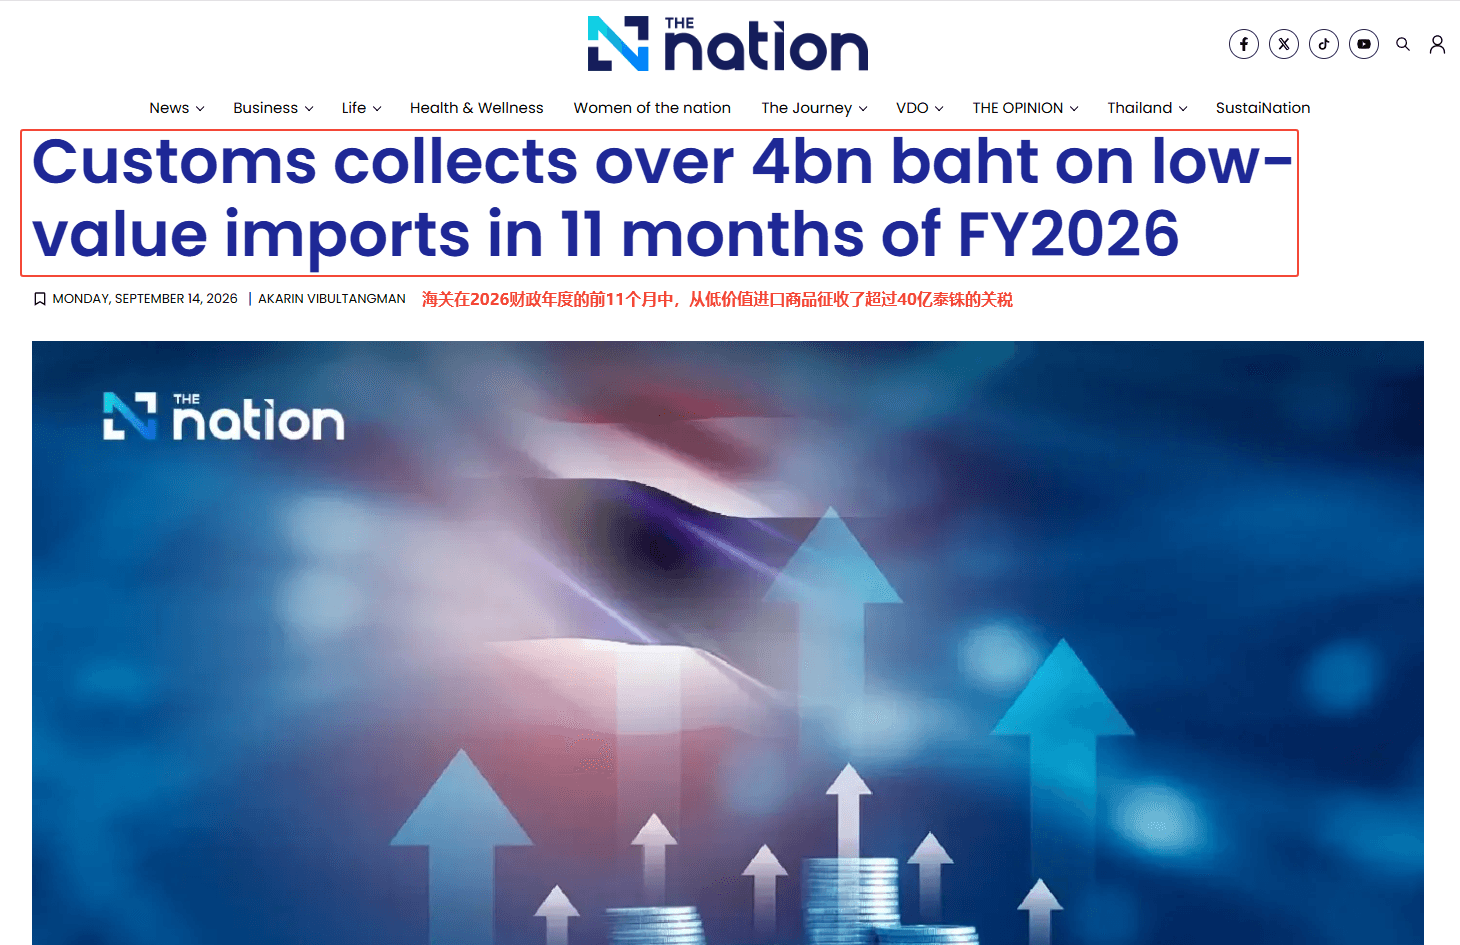
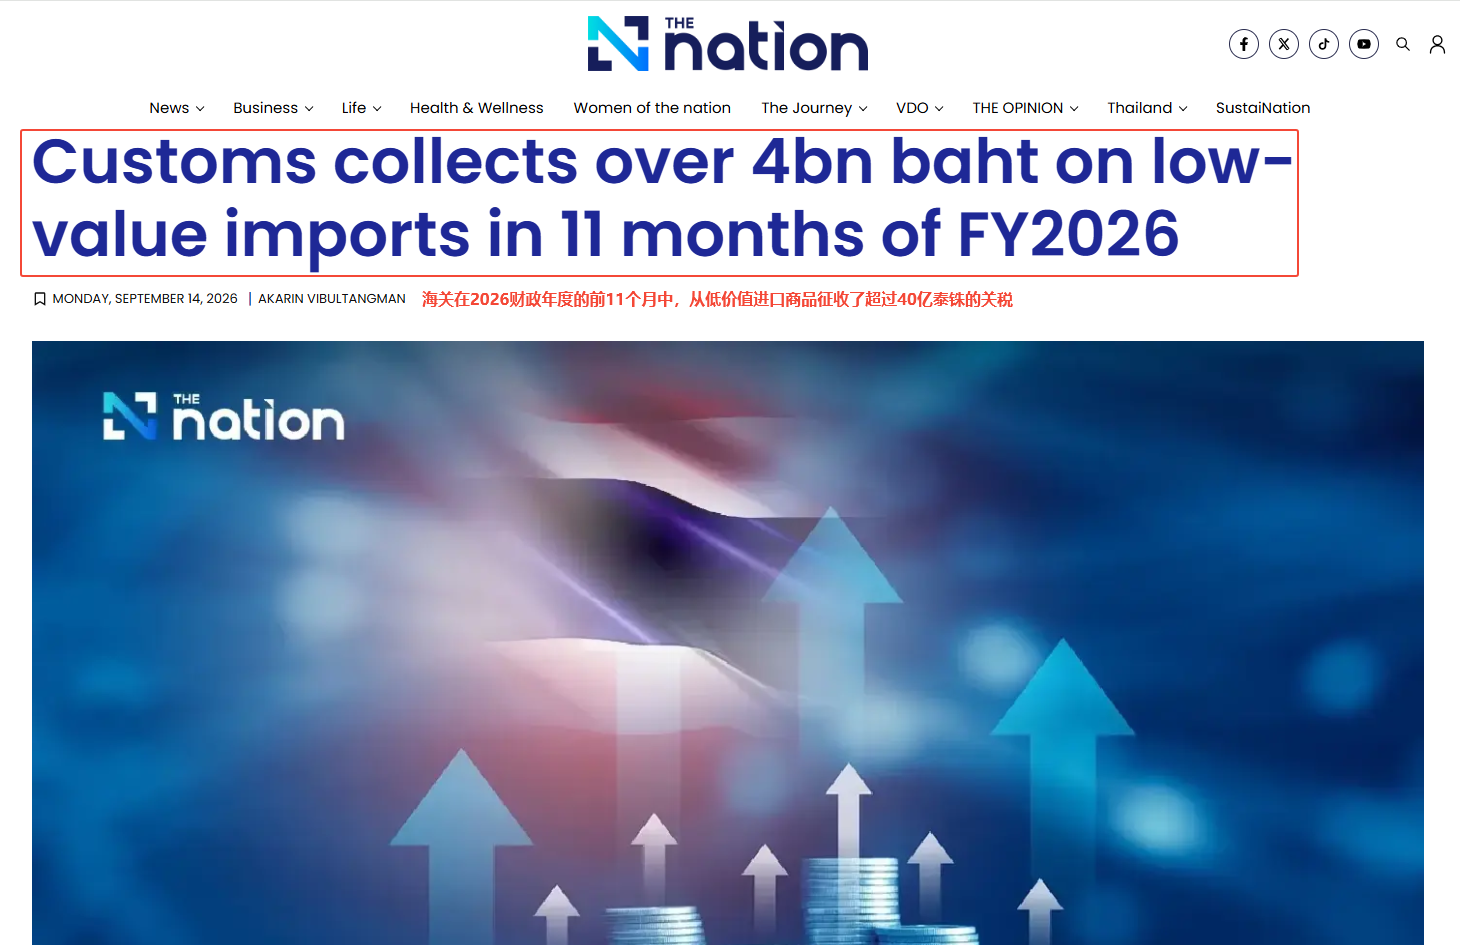
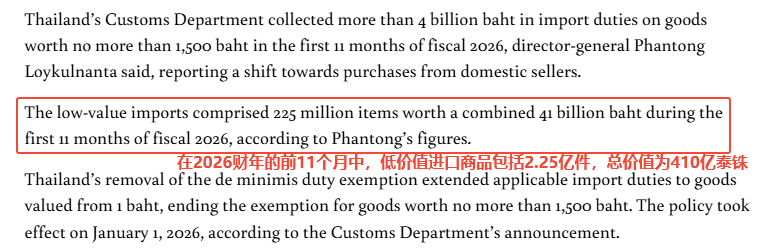
Sau khi chính sách được thực hiện, Hải quan Thái Lan đã công bố dữ liệu thực hiện 11 tháng đầu tiên của năm tài chính 2026:
Hàng hóa thuộc diện chịu thuế khoảng 225 triệu kiện, tổng giá trị nhập khẩu khoảng 41 tỷ baht, thu thuế nhập khẩu hơn 4 tỷ baht.
Nguồn ảnh: nationthailand
Nguồn ảnh: nationthailand
Nhóm số liệu này cho thấy trực quan rằng các bưu kiện xuyên biên giới giá rẻ đã hoàn toàn được đưa vào tầm giám sát thuế; không gian thao tác trước đây dựa vào hạn mức miễn thuế để tách đơn hàng, hạ thấp giá trị khai báo đã bị thu hẹp đáng kể.
Từ phía tiêu dùng, hiệu quả của chính sách cũng đang dần thể hiện. Xu hướng người tiêu dùng Thái Lan mua các mặt hàng nhỏ từ nước ngoài đã chậm lại, một phần nhu cầu bắt đầu chuyển sang hàng tồn kho nội địa Thái Lan.
Sự thay đổi này không khó hiểu. Khi lợi thế giá của bưu kiện nhỏ xuyên biên giới bị thuế quan làm suy yếu, lợi thế của hàng có sẵn trong nước về thời gian giao hàng và hậu mãi sẽ được khuếch đại, lựa chọn của người tiêu dùng đương nhiên sẽ dịch chuyển.
Đối với các nhà bán hàng xuyên biên giới lâu dài phụ thuộc vào hàng nhãn trắng giá rẻ, lấy bưu kiện nhỏ chuyển phát trực tiếp làm phương thức hoàn tất đơn hàng chính, đây không chỉ là một lần chi phí tăng lên, mà còn là một lần chuyển đổi logic thị trường.
II. Lợi thế của hàng nhãn trắng giá rẻ suy giảm, người bán đối mặt với ba áp lực
Sau khi bãi bỏ miễn thuế 1500 baht, áp lực mà người bán xuyên biên giới phải đối mặt tại thị trường Thái Lan là đa chiều. Trực tiếp nhất là chi phí thuế quan được hiện thực hóa rõ ràng.
Trước đây không ít người bán đã né thuế bằng cách khai báo thấp, tách đơn; nay 225 triệu kiện bưu phẩm phải chịu thuế, hơn 4 tỷ baht thuế quan nhập kho, cho thấy mức độ chi tiết giám sát của hải quan đã được nâng lên rõ rệt; tiếp tục dùng cách nghĩ cũ không chỉ khiến không gian lợi nhuận bị ép hẹp, mà rủi ro tuân thủ cũng đang tăng lên.
Nguồn ảnh: nationthailand
Tiếp theo là tái cấu trúc năng lực cạnh tranh về giá. Hàng nhãn trắng giá rẻ có thể nhanh chóng tạo đà tại thị trường Thái Lan phần lớn nhờ chênh lệch miễn thuế.
Khi phần chênh lệch này bị thuế quan lấp đầy, người bán hoặc phải tự hấp thụ chi phí, hy sinh lợi nhuận, hoặc phải tăng giá bán, mất lợi thế về giá. Dù chọn cách nào, lối đánh dựa vào chênh lệch miễn thuế để đẩy lượng bán cũng ngày càng khó thành hiện thực.
Ảnh hưởng sâu xa hơn nằm ở sự thay đổi logic gia nhập thị trường. Hải quan Thái Lan đang phối hợp với Cục Ngoại thương thuộc Bộ Thương mại để kiểm tra xuất xứ Made in Thailand, đồng thời nhấn mạnh hàng Thái Lan sản xuất phải có thể truy xuất nguồn gốc và có định nghĩa rõ ràng.
Điều này có nghĩa là những cách làm trước đây của một số người bán nhằm lách rào cản thương mại thông qua chuyển tải, dán nhãn, v.v. đang bị chặn lại một cách có hệ thống.
III. Kho nước ngoài và dự trữ hàng nội địa, từ lựa chọn tùy chọn thành câu hỏi bắt buộc
Trước đây người bán chọn kho nước ngoài chủ yếu để nâng cao thời gian giao hàng, tối ưu trải nghiệm người dùng; nay nó đang trở thành cơ sở hạ tầng then chốt để ứng phó chi phí thuế quan, duy trì năng lực cạnh tranh về giá.
Thông qua xuất khẩu theo lô đến kho nước ngoài tại Thái Lan, rồi hoàn tất đơn hàng bằng phương thức giao từ nội địa, có thể ở một mức độ nhất định giảm cú sốc thuế quan trên từng kiện hàng, đồng thời rút ngắn thời gian giao hàng, nâng cao tỷ lệ mua lại.
Nguồn ảnh: Google
Nhưng kho nước ngoài không phải phương thuốc vạn năng. Nó đòi hỏi người bán có năng lực dự đoán mạnh hơn về vòng quay tồn kho, đồng thời cũng có nghĩa là vốn bị chiếm dụng và rủi ro tồn đọng tăng lên.
Vì vậy, cách làm ổn thỏa hơn là ưu tiên chọn các SKU cốt lõi có tốc độ bán ổn định, tỷ lệ mua lại cao để dự trữ hàng nội địa, đồng thời giữ lại một phần kênh chuyển phát trực tiếp làm bổ sung, hình thành cấu trúc hoàn tất đơn hàng hỗn hợp kho nước ngoài + chuyển phát trực tiếp.
Như vậy vừa có thể giữ được một phần lợi thế về giá trong bối cảnh thuế quan, lại vừa không đến mức vì vấn đề tồn kho mà kéo sụp dòng tiền.
IV. Người bán điều chỉnh chiến lược như thế nào để tìm điểm tựa mới trong biến động
Đối mặt với những thay đổi của thị trường Thái Lan, người bán cần điều chỉnh chiến lược từ nhiều phương diện.
Thứ nhất, cần tính toán lại cấu trúc chi phí, đưa toàn bộ chi phí thuế quan, logistics, kho bãi và tuân thủ vào mô hình định giá, từ bỏ tư duy thô sơ trước đây là chạy doanh số trước rồi mới tính sổ.
Thứ hai, cần tối ưu logic chọn sản phẩm, giảm phụ thuộc vào các mặt hàng có giá trị đơn hàng cực thấp, tỷ lệ mua lại thấp, chuyển sang những sản phẩm có tính khác biệt hóa và có không gian giá trị gia tăng thương hiệu.
Thứ ba, là bố trí năng lực thực hiện đơn hàng bản địa hóa, thông qua kho nước ngoài, công ty bản địa hoặc liên doanh với đối tác địa phương, giảm tỷ trọng gói nhỏ gửi trực tiếp, nâng cao tính ổn định chung của việc thực hiện đơn hàng.
Nguồn ảnh: Google
Kết luận
Thái Lan bãi bỏ miễn trừ thuế 1500 baht không phải là một lần điều chỉnh thuế đơn lẻ, mà là hình ảnh thu nhỏ của thị trường xuyên biên giới Đông Nam Á chuyển từ tăng trưởng thô sơ sang vận hành chuẩn mực.
Đối với người bán xuyên biên giới, thời kỳ hồng lợi của hàng nhãn trắng giá rẻ đang rút đi. Những người có thể đứng vững trên thị trường Thái Lan trong tương lai sẽ không phải là những người chơi tiếp tục dựa vào chênh lệch miễn thuế để chạy doanh số, mà là những người sẵn sàng bố trí trước về tuân thủ, bản địa hóa và xây dựng thương hiệu.
Trong biến động, điều chỉnh càng nhanh, cơ hội càng lớn.