 21
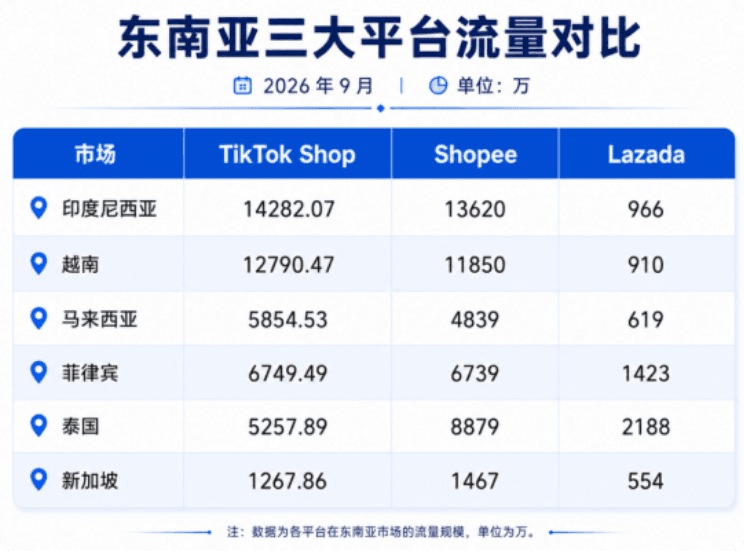
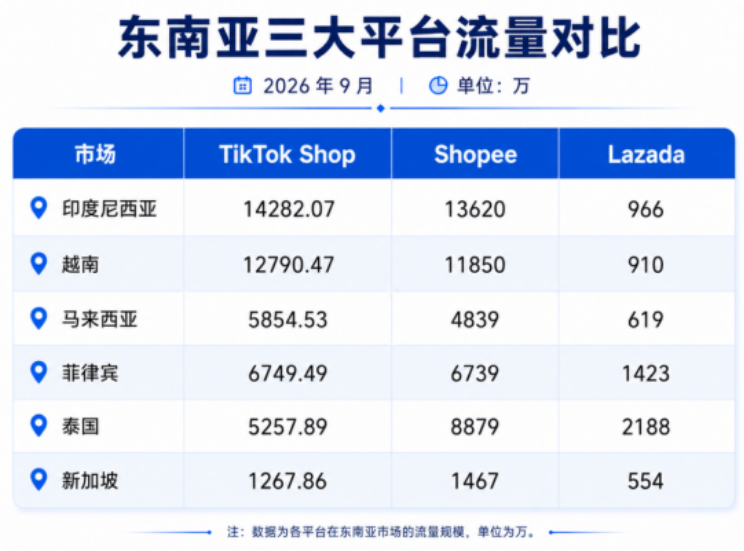
2026年9月的一张访问量对比图,在东南亚电商圈里传了一阵。
第三方监测数据显示,TikTok Shop在印尼、越南、马来西亚、菲律宾四个市场的访问量超过了Shopee,六国合计访问量约4.62亿次,达到Shopee的97.5%。
单看这张图,确实容易让人产生一种“快要换座次”的直觉。
但如果把“流量”和“成交”放在同一张桌子上,画面会冷静很多。
图源:网络
Momentum Works《2026年东南亚电商报告》显示,2025年Shopee仍然占据东南亚平台电商GMV的53%,TikTok Shop即便加上它控制的Tokopedia,合计规模也只到Shopee的约65.7%。
每成交100美元,大约53美元落在Shopee的口袋里,这个比例没有被一张访问量图表改写。
更值得留意的,是Shopee并没有靠“吃老本”守住这个位置。Sea披露的2026年第二季度数据里,Shopee整体GMV达到383亿美元,同比增长28.4%,订单量42亿笔,同比增长27.5%。
一个体量已经很大的平台还在以接近三成的速度增长,说明它的基本盘仍然有拉力。TikTok Shop的追赶速度确实更快,但“追赶速度”和“追上了”之间,还隔着一整套交易能力的距离。
图源:网络
两种内容路径,做的是两件不太一样的事。
TikTok Shop的底子,是“内容先于购物”。用户原本只是在刷视频、看直播,一件商品在某个瞬间进入视野,兴趣被勾起来,点击链接,完成购买。
这条路不需要用户先想好要买什么,商品在“发现”环节就完成了大半的说服工作。TikTok Shop披露,2025年越南市场参与直播带货的联盟创作者数量翻倍,挂购物链接的短视频数量同比增长45%。供给端的创作者密度在快速上升,内容是它最自然的流量入口。
Shopee的内容则是“长在货架上的”。
用户打开Shopee,多数时候已经带着相对明确的购物意图,搜索、比价、下单是一条更短的路径。Shopee做直播和短视频,是在这条既有路径旁边加了一层“发现”的入口,而不是另起一条路。
图源:网络
两条路径的差别,不在于谁更“先进”,而在于各自手里攥着的牌不同。
TikTok Shop手里是内容流量和创作者生态,它需要补的是搜索、商城、履约、售后这些“后链路”的能力。
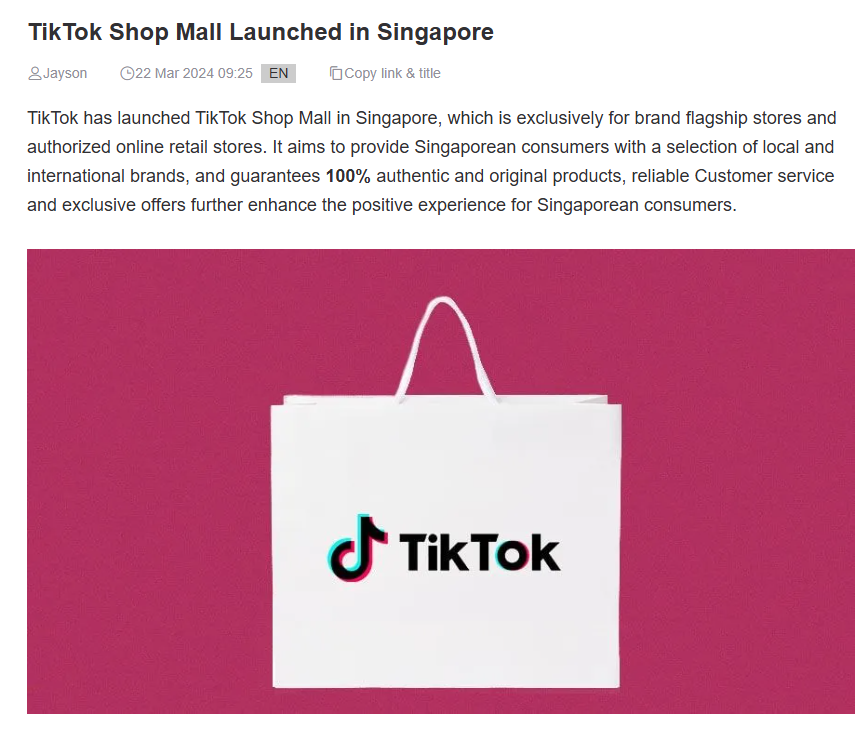
它也确实在补:在泰国推出独立Shopping Center承接主动搜索,在新加坡等市场推Shop Mall引入品牌旗舰店;在越南,TikTok生态系统下的物流项目投资规模达到9.8亿美元,规划中的年订单处理能力在10亿到20亿单之间。
方向很清楚,把“刷到就买”的能力,往“想搜也能搜、买了能稳稳送到”的方向延伸。
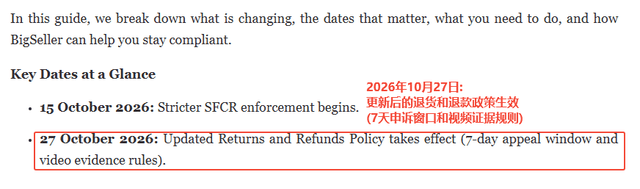
图源:bigseller
眼下这张竞争图景的准确读法,不是“谁要赢了”,而是两家平台都在进入对方更擅长的地带。
TikTok Shop用内容流量撬开了一扇门,但门后面的交易规模仍然由Shopee领跑;Shopee用成交规模守住了阵地,但流量入口的争夺正在变得更激烈。
访问量领先和GMV领先之间那一段距离,恰好是两家平台接下来要各自补课的地方。谁能先把“从看到到买到”的整条链路做得更顺,谁才更可能在下一阶段的增量里占到更舒服的位置。