 88
内容电商的胜利
东南亚电商格局正在被改写。TikTok Shop在泰国2026年第二季度的销售额已反超Shopee,差距为3%,这是Shopee在东南亚单一市场首次被反超。
与此同时,越南市场的美妆个护销售额已过半,TikTok Shop正在逼近下一个王座。
这组数据背后,藏着内容电商对货架电商的结构性冲击,也藏着卖家必须正视的转型信号。
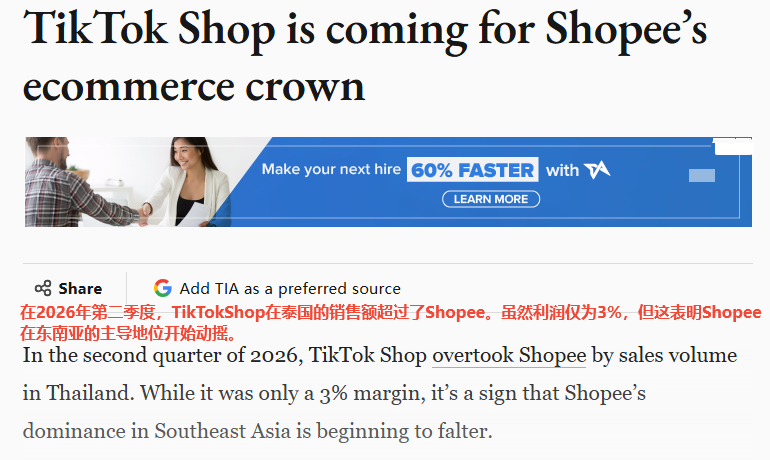
图源:techinasia
泰国反超:品类结构决定了胜负手
TikTok Shop能在泰国率先突围,并非偶然。泰国拥有东南亚最大的电商美容、个人护理与健康产品市场,上述品类约占该国线上销售额的30%。
而这些商品天然适合短视频与直播展示。一支口红的上嘴效果、一款精华的质地触感,视频几秒钟就能传递,货架电商却需要用户自行想象。
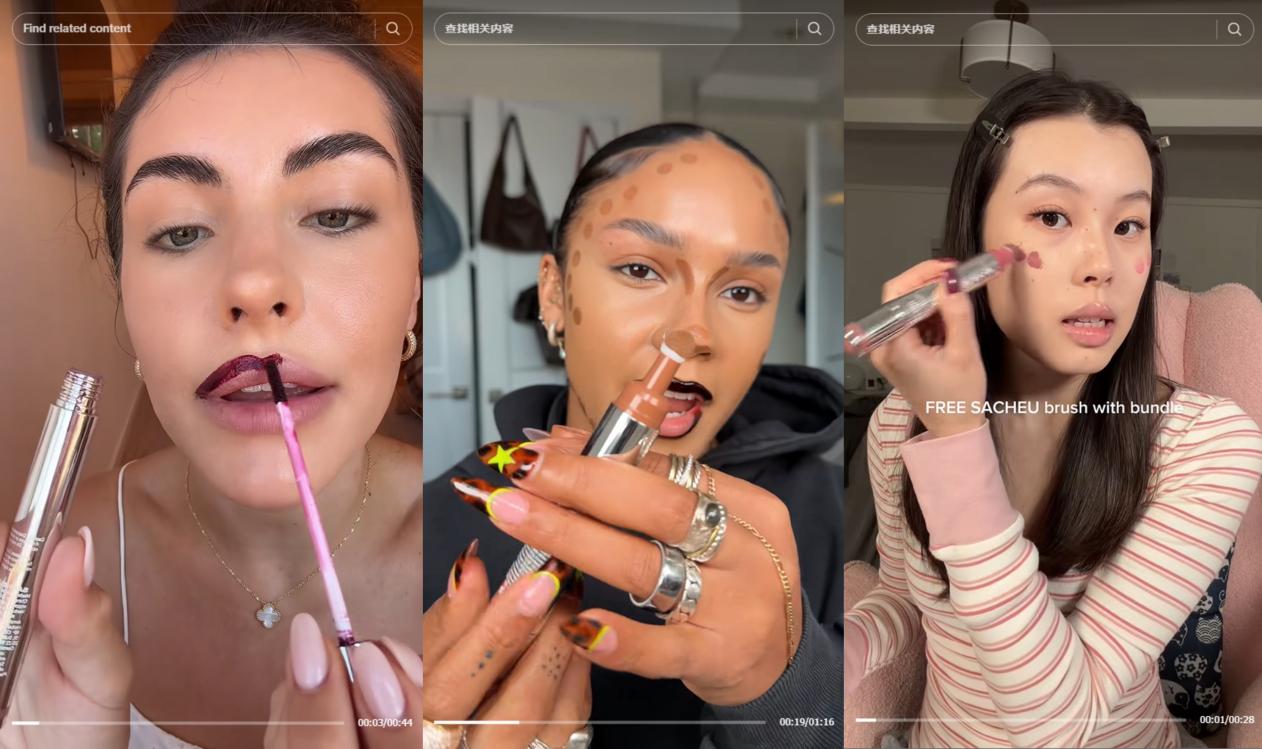
图源:TikTok
据Cube Asia数据,TikTok Shop在护肤与面部护理品类超越Shopee的时间点,比第二季度整体反超早了6到12个月。
这说明品类渗透是先行指标,整体份额的反超只是水到渠成的结果。对卖家而言,这意味着选品逻辑需要重新校准。
不是所有品类都适合内容电商,但高展示性、高决策依赖视觉的品类,正在加速向TikTok Shop迁移。
越南紧随其后:美妆已过半,时尚已领先
越南被视为下一个反超市场。Havas东南亚负责人估计,按当前增速,TikTok Shop可能在六到九个月内超越Shopee在越南的份额。
在越南,TikTok Shop已在时尚领域领先,美妆则势均力敌。去年四季度其美妆个护销售额约占全国一半,略高于Shopee的48%。
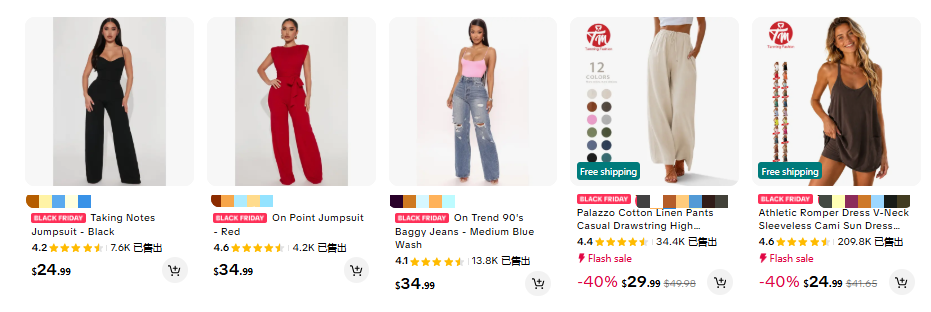
图源:TikTok Shop
两个品类、两条路径,但指向同一个结论:在越南,内容电商不是补充渠道,而是主战场之一。
新加坡难攻:同一套打法并非万能
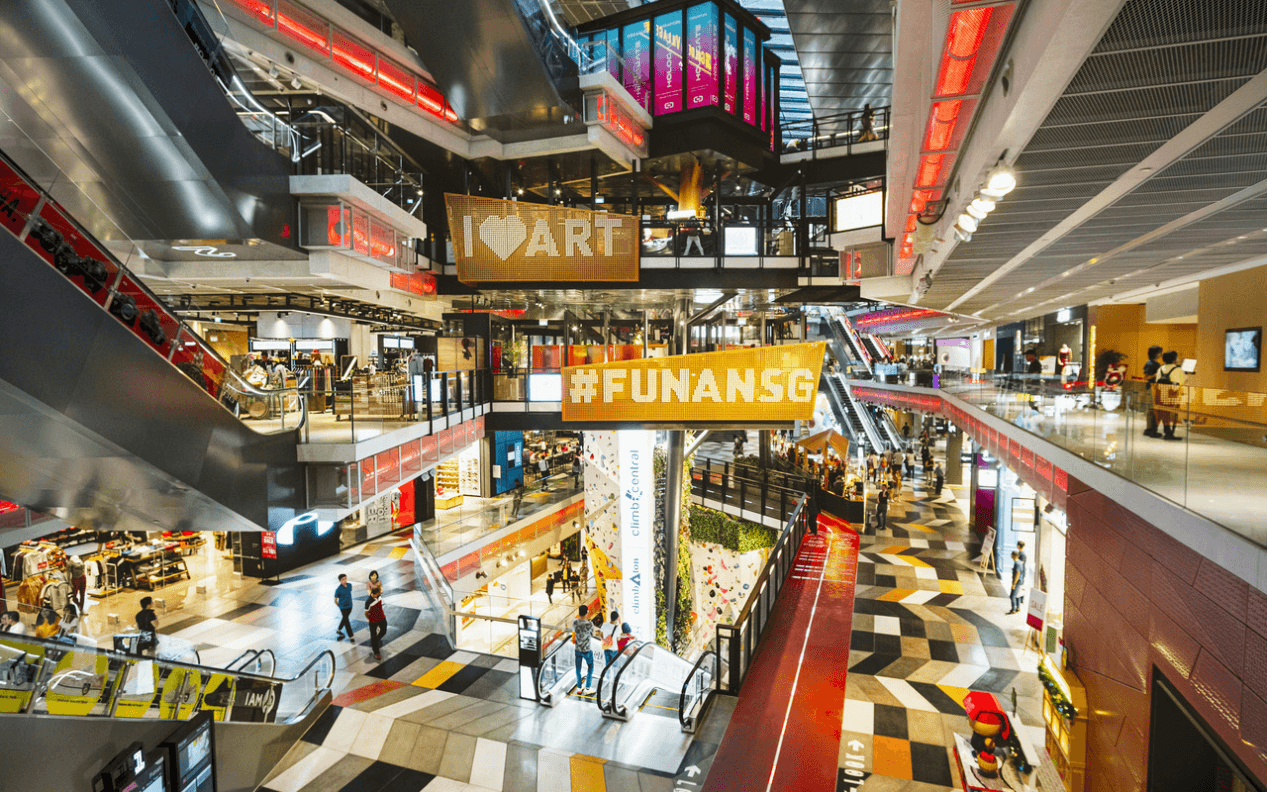
不过,并非所有市场都能复制泰国的速度。截至2025年,新加坡市场Shopee占52%、Lazada占36%,TikTok Shop仅6%。线下商场购物传统更强、网红文化尚未成熟,是TikTok Shop在新加坡进展缓慢的主因。
同一套内容打法在不同市场的效率差异很大,这也在提醒卖家出海不能一刀切,市场选择需要匹配自身的内容运营能力和目标客群的消费习惯。
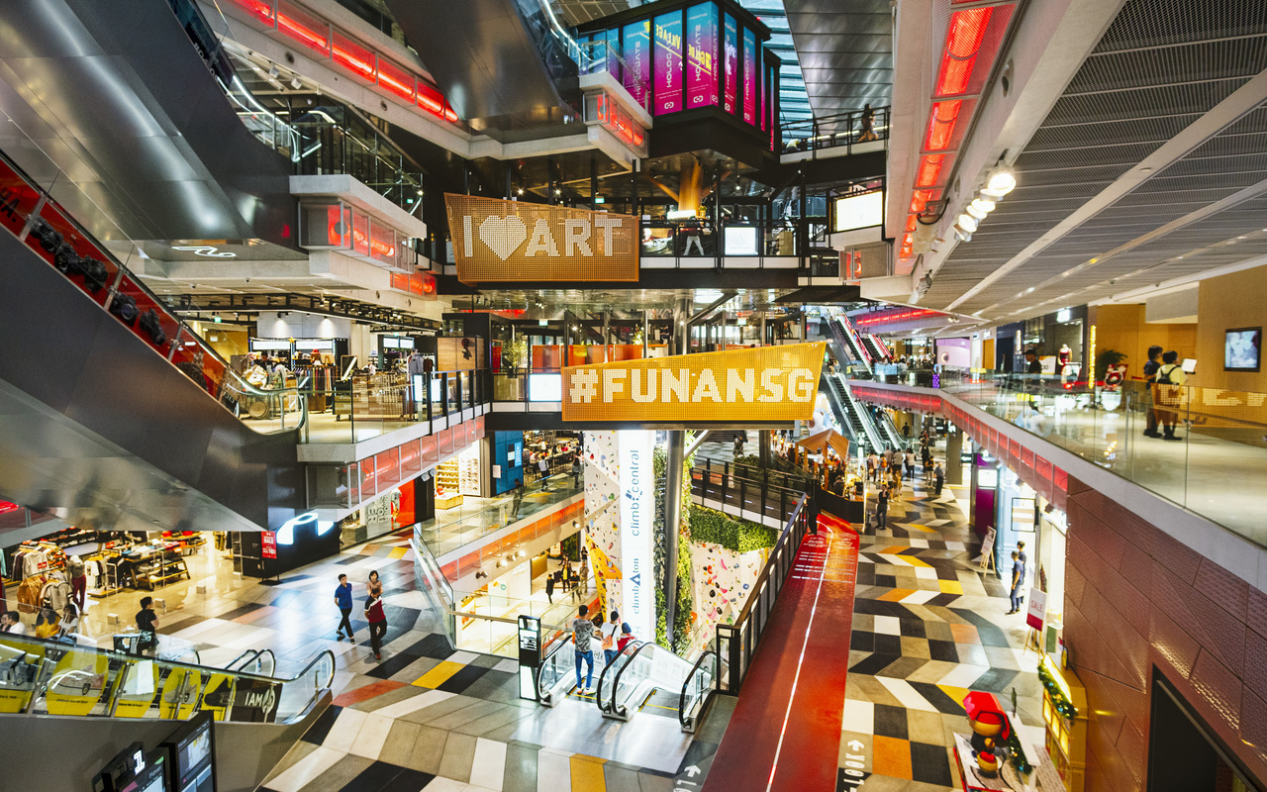
图源:Google
对卖家的影响与应对:从铺货转向内容力
平台格局变化对卖家的冲击是直接的。过去在Shopee上靠铺货、靠价格战、靠搜索排名就能起量的模式,在TikTok Shop的逻辑下失效了。
内容电商的流量分配核心是内容质量与互动效率,卖家需要具备短视频制作、直播运营、达人合作的能力,而非仅仅优化商品标题和关键词。
应对策略上,卖家首先要重新评估品类与平台的匹配度,高展示性、高决策依赖视觉的品类应优先加码TikTok Shop;其次要建立内容能力,无论是自播还是达人分销,都需要形成稳定的内容产出节奏;第三,多市场布局时要注意节奏差异,泰国、越南可加速投入,新加坡则需谨慎评估内容打法的适配性。
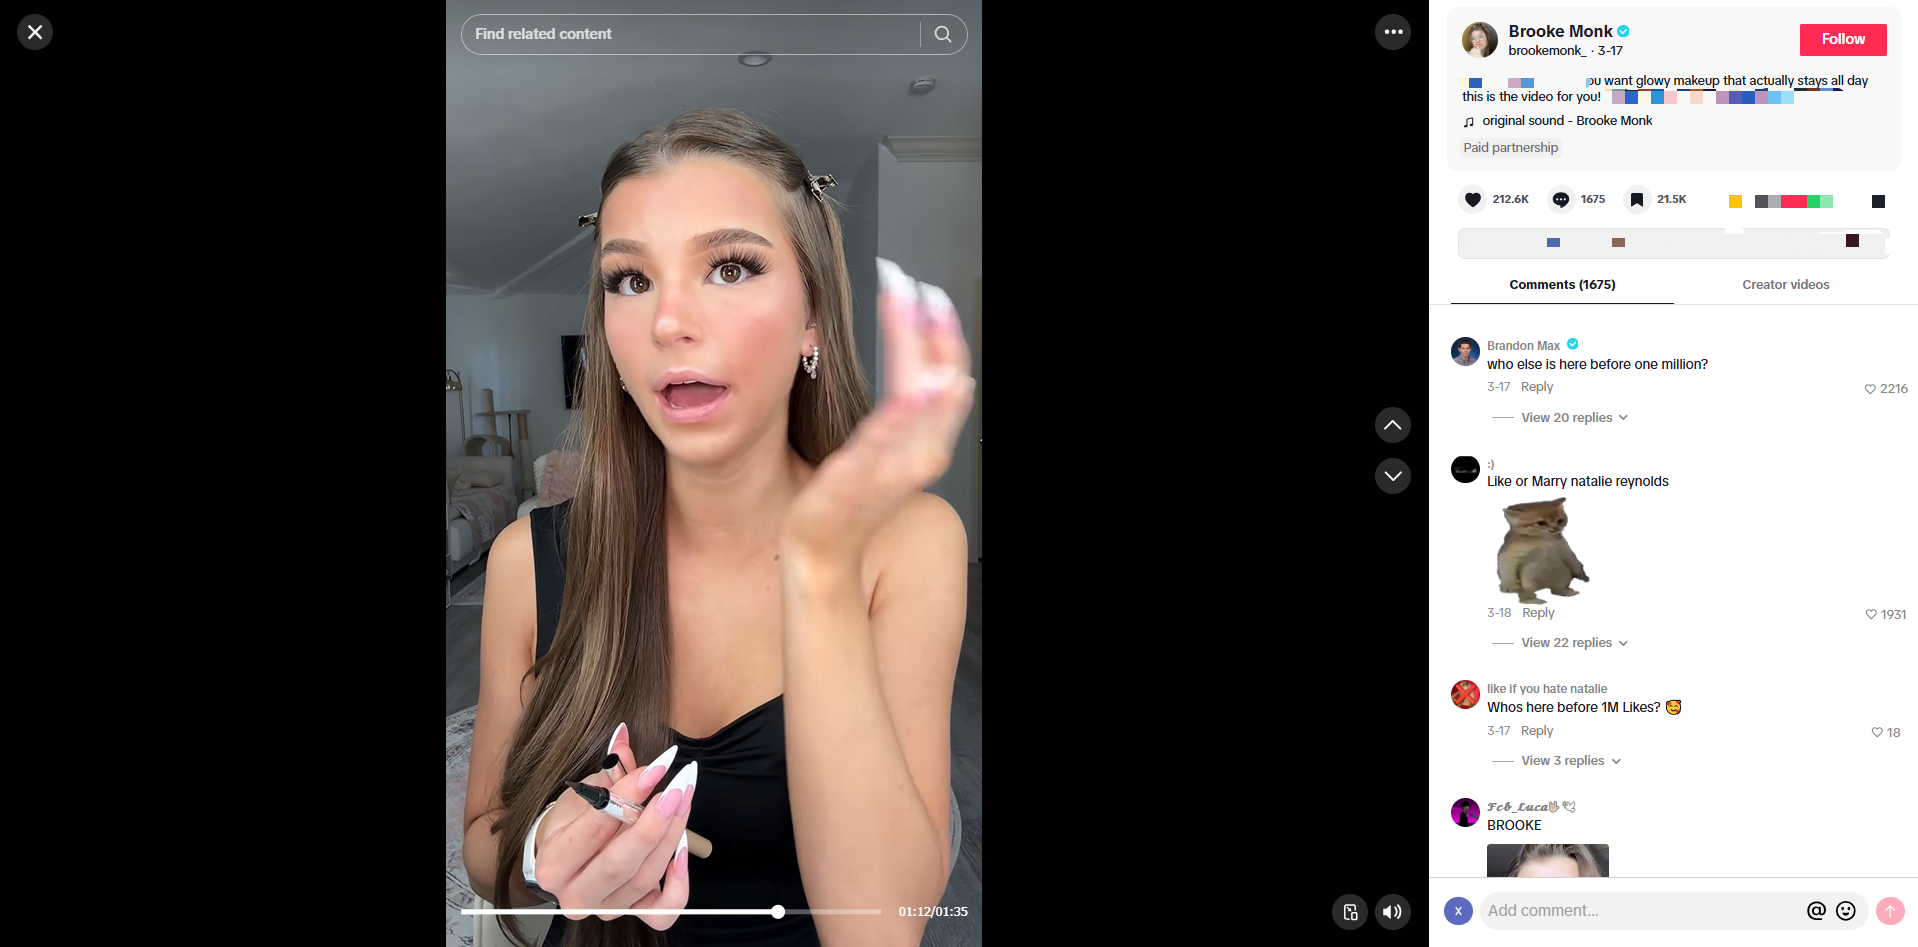
图源:TikTok
结语
TikTok Shop在泰国的反超,不是一次偶然的季度波动,而是内容电商在特定品类、特定市场完成结构性渗透的标志。越南的美妆过半、时尚领先,也进一步印证了这一趋势的可复制性。
对卖家而言,这不是要不要做TikTok Shop的问题,而是如何在品类选择、内容能力、市场节奏上做出精准匹配的问题。
东南亚电商的下一程,属于那些既能看懂数据、又能做好内容的玩家。